مناخ في سعر السند: كيف تتنبأ خوارزميات التعلّم الآلي بقسائم سندات الكوارث ✛
السياق
ظهرت سندات الكوارث في تسعينيات القرن العشرين بعد سلسلة من الأعاصير المدمرة، ومنذ ذلك الحين نمت لتصبح سوقًا بعشرات المليارات من الدولارات. وهي تسمح لشركة التأمين بتحويل جزء من خطر الخسائر القصوى إلى المستثمرين، الذين يحصلون على قسائم جذابة ما لم تقع الكارثة المتفق عليها. تعتمد نماذج التسعير التقليدية على الخسائر المتوقعة ونوع المشغّل ومؤشرات السوق، لكن الديناميكيات المناخية تظل غير مأخوذة في الحسبان بشكل كافٍ. يقع هذا العمل على هامش الأبحاث المجاورة: فهناك تنبؤات بالتوهجات الشمسية، وتدريب شبكات عصبية على أخطاء الكيمياء الكمومية، ونماذج مناخية، لكن لا أحد منها ربط المؤشرات المناخية بقسائم سندات الكوارث عبر التعلّم الآلي.
المنهجية
جمع الباحثون 734 شريحة من السوق الأولية للفترة من يونيو 1997 إلى ديسمبر 2020، مع سمات مثل الخسائر المتوقعة ونقطة الالتحام والأجل ونوع المشغّل والمنطقة. وأضافوا إلى ذلك ثمانية مؤشرات مناخية: مؤشر النينيو (ONI)، والتذبذب القطبي الشمالي، والتذبذب الأطلسي الشمالي، والإشعاع طويل الموجة الصادر، والنمط المحيط الهادئ-أمريكا الشمالية، والتذبذب العشري للمحيط الهادئ، ومؤشر التذبذب الجنوبي، وشذوذ درجة حرارة سطح البحر في سبع مناطق. أولاً، قدّروا ارتباطات القسائم مع فترات التأخر للمؤشرات من 2 إلى 18 شهرًا. ثم قارنوا الانحدار الخطي مع سبع خوارزميات: الغابة العشوائية، وانحدار التلال البايزي، وتعزيز التدرج، والأشجار العشوائية المتطرفة، وانحدار الملاءمة التلقائية، وLightGBM وXGBoost. ولاختيار السمات طبقوا Elastic Net، وضبطوا المعاملات الفائقة بالبحث العشوائي مع تحقق متقاطع بخمسة أضعاف.
النتائج
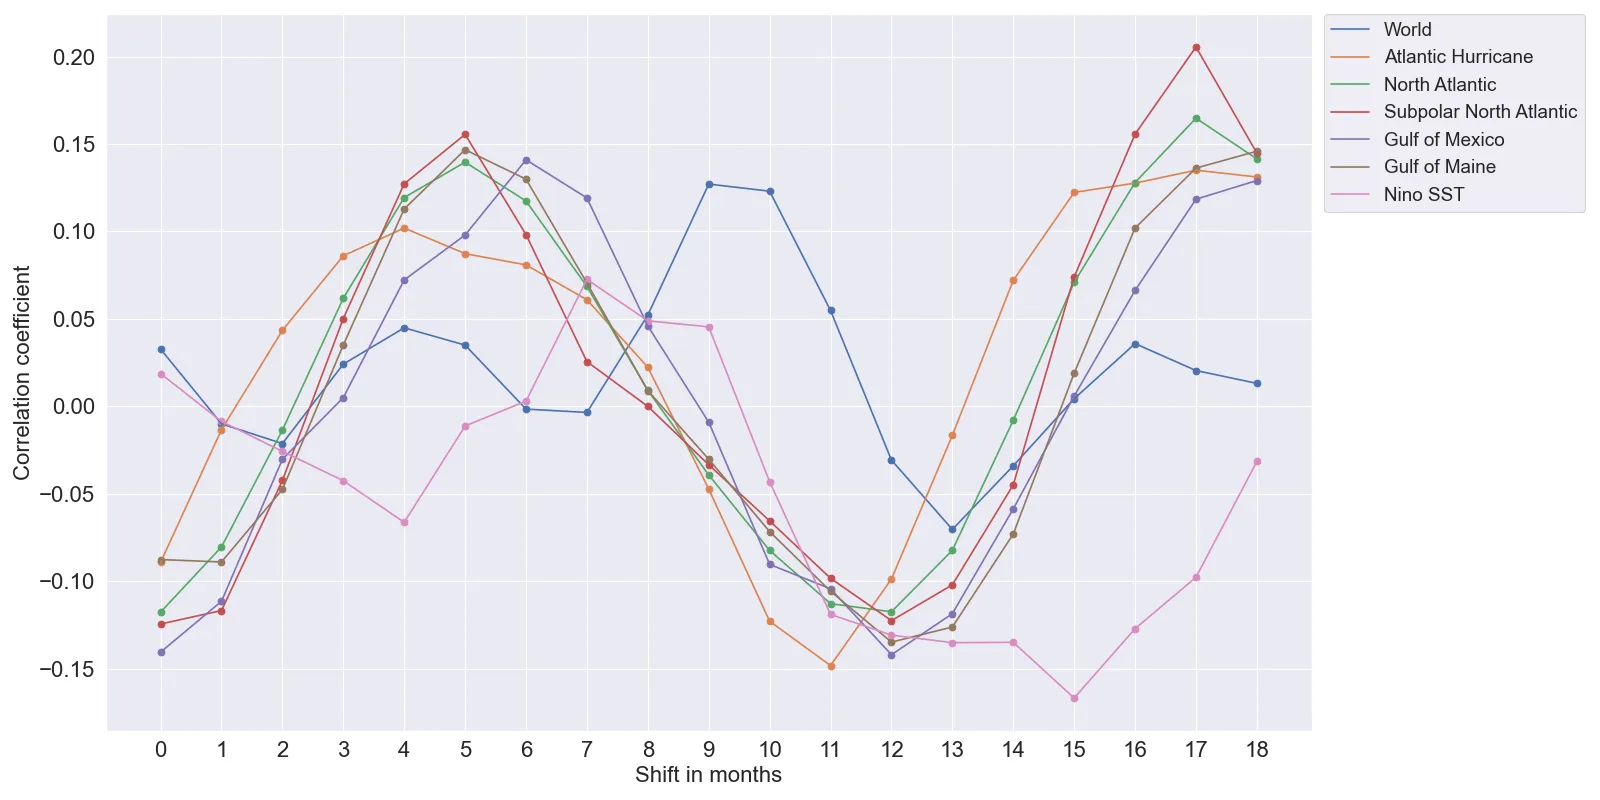
أظهر تحليل الارتباط أن الإشعاع طويل الموجة الصادر ومؤشر التذبذب الجنوبي والنمط المحيط الهادئ-أمريكا الشمالية لها أقوى ارتباطات إيجابية مع القسائم، خاصة عند فترات تأخر تتراوح بين 10 و16 شهرًا. في المقابل، يرتبط التذبذب العشري للمحيط الهادئ ومؤشر النينيو ارتباطًا سلبيًا أو ضعيفًا. وترتبط شذوذات درجة حرارة سطح البحر الإقليمية في منطقة الأعاصير الأطلسية وخليج المكسيك وشمال الأطلسي بالقسائم بشكل أقوى من المؤشرات العالمية أو مؤشرات النينيو. أدى إدراج المتغيرات المناخية إلى تحسين جميع النماذج: ففي الانحدار الخطي انخفض RMSE من 0.01774 إلى 0.01682، وفي الأشجار العشوائية المتطرفة من 0.01416 إلى 0.01229، أي بنسبة 13.2%. كما أصبحت التنبؤات الاحتمالية أدق: انخفضت نسبة الأخطاء عند مستوى VaR البالغ 5% من 4.35% إلى 1.45%، ودخل كلا النموذجين المنطقة الخضراء في إشارة بازل.
الأهمية
يتميز هذا العمل عن الأبحاث المجاورة في الأرشيف بأنه يربط المؤشرات المناخية بأداة مالية عبر طرق المجموعات، بينما تتعلق الأبحاث المجاورة بالتنبؤ بالطقس أو تدريب الشبكات العصبية أو الإشارات المناخية بحد ذاتها. هذا هو أول اختبار يُظهر أن التقلبات المناخية واسعة النطاق تؤثر بشكل قابل للقياس على قسائم سندات الكوارث، مع ظهور التأثير بتأخير عدة أشهر. وللممارسين في سوق إعادة التأمين، هذا يعني أن مراعاة فترات التأخر المناخية يمكن أن تقلل خطأ التسعير وتحسّن تقييم المخاطر.
التطور المستقبلي
يمكن أن يتطور الموضوع نحو مراعاة أدق للتفاعلات غير الخطية بين المؤشرات المناخية والخصائص الإقليمية للخطر. ومن الممكن إدراج بيانات إضافية، مثل مشاهدات الأقمار الصناعية للغطاء السحابي أو سلاسل الأرصاد الجوية المحلية. ومن الواعد أيضًا تطبيق نماذج التعلّم العميق القادرة على استخراج السمات تلقائيًا من السلاسل الزمنية للمؤشرات المناخية.
التأثير
قد تؤثر النتائج على ممارسة الاكتتاب في سندات الكوارث، وعلى نماذج تقييم المخاطر المناخية في إعادة التأمين، وعلى أدوات اختبار التحمل للمحافظ المالية.
الخطوات التالية
الخطوة التالية قد تكون اختبار النماذج على السوق الثانوية لسندات الكوارث وعلى بيانات ما بعد عام 2020، للتأكد من استقرار العلاقات المكتشفة. كما ينبغي دراسة كيفية تفاعل المؤشرات المناخية مع دورات سوق إعادة التأمين.
المسائل المفتوحة الرئيسية
في مجال تسعير سندات الكوارث، تبقى مسألة غير محلولة حول كيفية فصل مساهمة التقلبات المناخية عن العوامل السوقية الدورية، وكيفية مراعاة الأحداث النادرة ولكن المتطرفة بشكل صحيح. يُظهر العمل أن المؤشرات المناخية تضيف معلومات، لكنه لا يحل مشكلة مخاطر الذيل وعدم استقرار السلاسل المناخية.
نظرة آلة المعرفة
هذا القسم موجَّه إلى مؤلف العمل وزملائه. الأعمال المجاورة عثر عليها بحثٌ دلالي في أرشيفنا، لا بتطابق الكلمات. نحن لا نقيّم العمل: نعرض الحقل من حوله.
ماذا يفعل هذا العمل
جمع المؤلفون 734 شريحة من سندات الكوارث (catastrophe bonds) للفترة 1997-2020، وأضافوا ثمانية مؤشرات مناخية، وقارنوا سبعة نماذج للتعلم الآلي. أدى إدراج المتغيرات المناخية إلى تحسين توقع الكوبونات: فبالنسبة للأشجار العشوائية المتطرفة (extremely randomized trees)، انخفض جذر متوسط مربع الخطأ (RMSE) من 0.01416 إلى 0.01229، وانخفضت نسبة الأخطاء عند مستوى 5% من القيمة المعرضة للخطر (VaR) من 4.35% إلى 1.45%.
أين تكمن قوته
تربط هذه الدراسة لأول مرة بين التقلبات المناخية واسعة النطاق وتسعير سندات الكوارث باستخدام أساليب المجموعات (ensemble methods)، مما يظهر أن المؤشرات المناخية تحسن دقة التوقعات بشكل منهجي.
إلى أين يمكن المضي
- في أرشيفنا، توجد دراسة مجاورة حول كيفية قيام شبكة عصبية بقراءة الطقس بأثر رجعي للتحذير من الجفاف قبل أشهر. قد يكون من المثير للاهتمام النظر في إمكانية تكييف نهج مماثل للتنبؤ باحتمال الكوارث في أفق يتوافق مع مدة صلاحية السندات.استنادًا إلى: كيف تحذر الشبكة العصبية من الجفاف قبل أشهر عبر قراءة الطقس بالعكس arXiv:2607.00331
- هناك عمل حول التنبؤ بظاهرة النينيو قبل عام ونصف. إذا أصبحت مثل هذه التوقعات طويلة الأجل للمؤشرات المناخية موثوقة، فيمكن استخدامها كمدخلات لتقييم كوبونات الإصدارات المستقبلية، مما قد يكون مفيداً للسوق الأولية.استنادًا إلى: التنبؤ بظاهرة النينيو قبل عام ونصف arXiv:2601.12251
- يحتوي الأرشيف أيضاً على تحليل بعنوان "وهم الخزان الكامل" (Mirages of the Full Reservoir)، حيث تتم مناقشة وهم الوفرة وتكلفته. قد يكون من المثير للاهتمام النظر في كيفية تأثير مثل هذه التحيزات المنهجية في تقييم المخاطر على تسعير سندات الكوارث إذا قلل المستثمرون من شأن الإشارات المناخية.استنادًا إلى: سراب الخزان الكامل: وهم الوفرة وثمنه arXiv:2607.00504
يستحق التجربة
- اختبار ما إذا كان إضافة القيم المتوقعة للمؤشرات المناخية بدلاً من القيم الحالية أو المتأخرة سيحسن التوقع.
- تقييم كيفية تغير مساهمة السمات المناخية عند تقسيم السندات حسب نوع الكارثة (أعاصير، زلازل) أو حسب المنطقة.
- استخدام تفسير النماذج (مثل SHAP) لتحديد المتغيرات المناخية الأكثر تأثيراً وقيمها الحدية.
لماذا قد يكون هذا مهمًا
إذا كانت التقلبات المناخية تؤثر فعلاً على كوبونات سندات الكوارث، فقد يساعد ذلك المستثمرين على تقييم المخاطر بشكل أفضل، ويساعد شركات التأمين على هيكلة الإصدارات بدقة أكبر، خاصة في ظل المناخ المتغير.
أعمال قريبة في أرشيفنا
- كيف تحذر الشبكة العصبية من الجفاف قبل أشهر عبر قراءة الطقس بالعكسالتقارب 0.50
- الحزام الناقل المحيطي على حافة الهاويةالتقارب 0.49
- توابل السحب: كيف تحسّن الشبكات العصبية النماذج المناخيةالتقارب 0.49
- التوهجات الشمسية: التنبؤ بفترات الثقةالتقارب 0.47
- لماذا بعض الدوامات قابلة للتنبؤ والبعض الآخر ليس كذلكالتقارب 0.47
- عندما يرسل المناخ إشارة مبكرةالتقارب 0.47
- التنبؤ بظاهرة النينيو قبل عام ونصفالتقارب 0.46
- سراب الخزان الكامل: وهم الوفرة وثمنهالتقارب 0.45
الأرشيف خالٍ حول هذا العمل: أقرب تحليل عند 0.50 فقط، مقابل 0.64 المعتادة. يبدو أن الحفر بجواره كان نادرًا.
تم إزاحة المؤشرات المناخية إلى الخلف بمقدار 18 شهرًا لالتقاط التأثير المؤجل للمحيط والغلاف الجوي على أسعار السندات. وتم العثور على أقوى ارتباط للإشعاع طويل الموجة الصادر عند فترة تأخر قدرها 12 شهرًا، أي أن الحمل الحراري الاستوائي يؤثر على القسائم بعد عام.
أرقام رئيسية
- RMSE للأشجار العشوائية المتطرفة: 0.0123
- انخفاض RMSE عند إضافة المناخ: 13.2%
- نسبة أخطاء VaR للنموذج الموسع: 1.45%
- عدد الشرائح في العينة: 734
- أقصى فترة تأخر للمؤشرات المناخية: 18 شهرًا