Pourquoi le climat influence le prix des assurances contre les ouragans ✛
Quand un ouragan détruit une ville, les compagnies d'assurance doivent verser des sommes énormes. Pour ne pas faire faillite, elles émettent des titres spéciaux, les obligations catastrophe. Les investisseurs les achètent et reçoivent des paiements réguliers (les coupons), mais si un ouragan ou un tremblement de terre survient, ils perdent une partie de leur argent. Le prix d'une telle obligation dépend donc de la probabilité d'un sinistre.
Auparavant, pour calculer le prix, on ne regardait que les données financières : combien d'argent l'investisseur peut perdre, quelle région est couverte par l'assurance, sur quelle durée. Mais le climat change, et les scientifiques ont décidé de vérifier si les indicateurs climatiques pouvaient prédire plus précisément les coupons. Ils ont pris les données de 734 obligations sur la période 1997-2020 et ont ajouté huit indicateurs, par exemple la température de l'océan et l'indice d'El Niño.
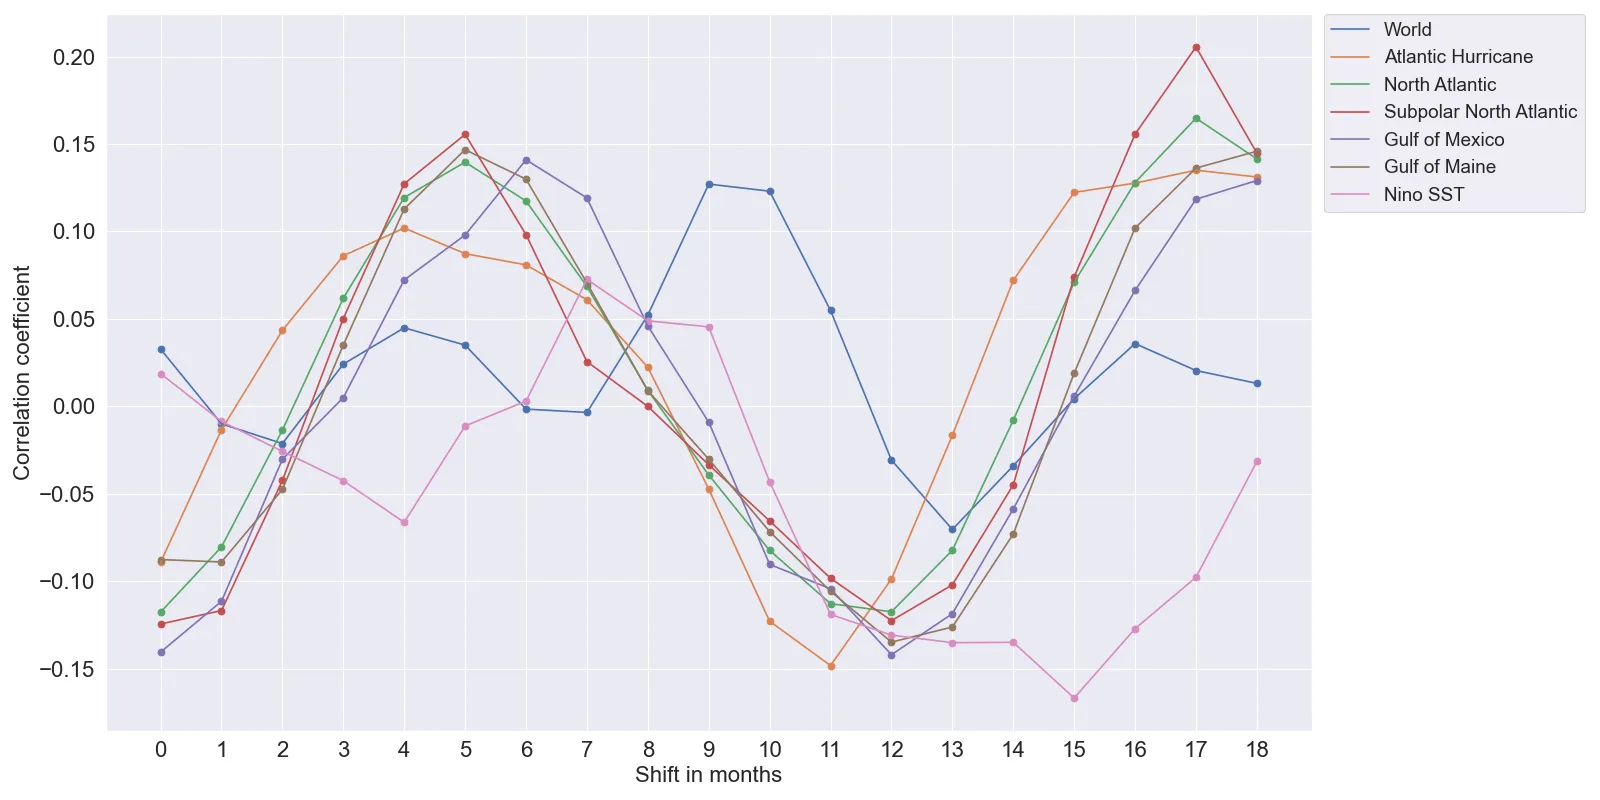
Il s'est avéré que le climat influence les prix avec un décalage de plusieurs mois. Le lien le plus fort a été trouvé pour la chaleur qui s'échappe de la Terre vers l'espace et pour l'indice d'oscillation australe. Lorsque ces indicateurs changent, les coupons des obligations réagissent environ un an plus tard. Le modèle avec les données climatiques s'est trompé moins souvent que le modèle sans elles. Le meilleur résultat a été obtenu avec les arbres extrêmement randomisés : leur erreur a diminué de 13,2 %. Désormais, les assureurs et les investisseurs peuvent évaluer le risque plus précisément et fixer un prix juste.
Les indices climatiques ont été décalés de 18 mois en arrière pour capturer l'influence différée de l'océan et de l'atmosphère sur les prix des obligations. Le lien le plus fort a été trouvé pour le rayonnement sortant à grande longueur d'onde avec un décalage de 12 mois, ce qui signifie que la convection tropicale influence les coupons un an plus tard.