Le climat dans le prix des obligations : comment l'apprentissage automatique prédit les coupons des catastrophes bonds ✛
Contexte
Les obligations catastrophe sont apparues dans les années 1990 après une série d'ouragans dévastateurs et ont depuis constitué un marché de plusieurs dizaines de milliards de dollars. Elles permettent à l'assureur de transférer une partie du risque de pertes extrêmes aux investisseurs, qui reçoivent des coupons attractifs tant qu'un sinistre convenu ne se produit pas. Les modèles de tarification traditionnels s'appuient sur les pertes attendues, le type de déclencheur et les indicateurs de marché, mais la dynamique climatique reste mal prise en compte. Ce travail se distingue des recherches voisines : à côté se trouvent des prévisions d'éruptions solaires, l'apprentissage de réseaux de neurones sur les erreurs de la chimie quantique et des modèles climatiques, mais aucun d'entre eux ne reliait les indices climatiques aux coupons des obligations catastrophe via l'apprentissage automatique.
Méthodes
Les auteurs ont collecté 734 tranches du marché primaire de juin 1997 à décembre 2020 avec des caractéristiques telles que les pertes attendues, le point d'attachement, la durée, le type de déclencheur et la région. À cela, ils ont ajouté huit indicateurs climatiques : l'indice El Niño (ONI), l'oscillation arctique, l'oscillation nord-atlantique, le rayonnement sortant à grande longueur d'onde, le schéma Pacifique-Amérique du Nord, l'oscillation décennale du Pacifique, l'indice d'oscillation australe et les anomalies de température de surface de la mer dans sept régions. Ils ont d'abord évalué les corrélations des coupons avec les décalages des indices de 2 à 18 mois. Ensuite, ils ont comparé la régression linéaire avec sept algorithmes : forêt aléatoire, régression ridge bayésienne, boosting par gradient, arbres extrêmement aléatoires, régression à pertinence automatique, LightGBM et XGBoost. Pour la sélection des caractéristiques, ils ont utilisé Elastic Net, et les hyperparamètres ont été réglés par recherche aléatoire avec une validation croisée à 5 plis.
Résultats
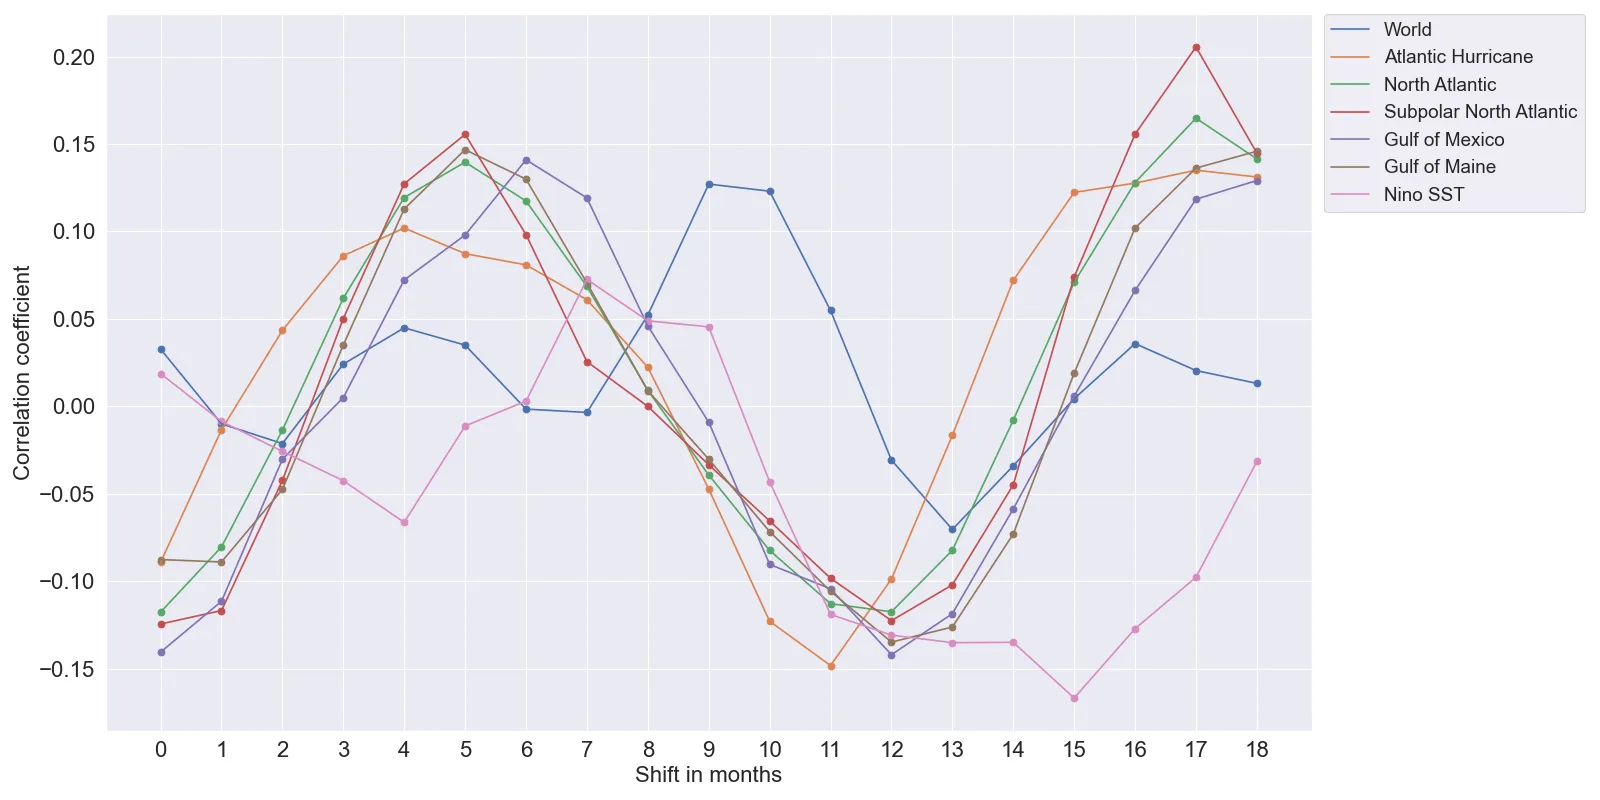
L'analyse de corrélation a montré que le rayonnement sortant à grande longueur d'onde, l'indice d'oscillation australe et le schéma Pacifique-Amérique du Nord ont les corrélations positives les plus fortes avec les coupons, en particulier aux décalages de 10 à 16 mois. En revanche, l'oscillation décennale du Pacifique et l'indice El Niño corrèlent négativement ou faiblement. Les anomalies régionales de température de surface de la mer dans la région des ouragans de l'Atlantique, le golfe du Mexique et l'Atlantique Nord sont plus fortement liées aux coupons que les indicateurs globaux ou El Niño. L'inclusion des variables climatiques a amélioré tous les modèles : pour la régression linéaire, la RMSE est passée de 0.01774 à 0.01682, et pour les arbres extrêmement aléatoires, de 0.01416 à 0.01229, soit une réduction de 13.2%. Les prévisions probabilistes sont également devenues plus précises : la proportion de dépassements au niveau de 5% de la VaR est passée de 4.35% à 1.45%, et les deux modèles se situent dans la zone verte du feu tricolore de Bâle.
Implications
Ce travail se distingue des autres dans l'archive en reliant les indices climatiques à un instrument financier par des méthodes d'ensemble, alors que les études voisines concernent la prévision météorologique, l'apprentissage de réseaux de neurones ou les signaux climatiques eux-mêmes. C'est la première vérification que la variabilité climatique à grande échelle influence de manière mesurable les coupons des obligations catastrophe, et l'effet se manifeste avec un décalage de plusieurs mois. Pour les praticiens du marché de la réassurance, cela signifie que la prise en compte des décalages climatiques peut réduire l'erreur de tarification et améliorer l'évaluation du risque.
Développements futurs
Le sujet pourrait évoluer vers une prise en compte plus fine des interactions non linéaires entre les indices climatiques et les spécificités régionales du risque. Il est possible d'inclure des données supplémentaires, par exemple des observations satellitaires de la nébulosité ou des séries météorologiques locales. Il serait également prometteur d'appliquer des modèles d'apprentissage profond capables d'extraire automatiquement des caractéristiques des séries temporelles d'indicateurs climatiques.
Impact
Les résultats pourraient influencer la pratique de la souscription des obligations catastrophe, les modèles d'évaluation des risques climatiques en réassurance et les outils de tests de résistance des portefeuilles financiers.
Prochaines étapes
La prochaine étape pourrait consister à tester les modèles sur le marché secondaire des obligations catastrophe et sur des données postérieures à 2020, afin de vérifier la robustesse des relations trouvées. Il conviendrait également d'étudier comment les indices climatiques interagissent avec les cycles du marché de la réassurance.
Problèmes ouverts clés
Dans le domaine de la tarification des obligations catastrophe, la question de savoir comment distinguer la contribution de la variabilité climatique des facteurs de marché cycliques et comment prendre correctement en compte les événements rares mais extrêmes reste non résolue. Ce travail montre que les indicateurs climatiques apportent de l'information, mais ne résout pas le problème des risques de queue et de la non-stationnarité des séries climatiques.
Le regard de la machine du savoir
Cette section s'adresse à l'auteur du travail et à ses collègues. Les travaux voisins ont été trouvés par une recherche sémantique dans notre archive, et non par correspondance de mots. Nous n'évaluons pas : nous montrons le champ autour.
Ce que fait ce travail
Les auteurs ont rassemblé 734 tranches d'obligations catastrophe émises entre 1997 et 2020, y ont ajouté huit indicateurs climatiques et ont comparé sept modèles d'apprentissage automatique. L'inclusion des variables climatiques a amélioré la prévision des coupons : pour les arbres extrêmement randomisés, le RMSE est passé de 0,01416 à 0,01229, et la proportion d'erreurs au niveau de 5 % du VaR est tombée de 4,35 % à 1,45 %.
Où est sa force
Ce travail établit pour la première fois un lien entre la variabilité climatique à grande échelle et la tarification des obligations catastrophe à l'aide de méthodes d'ensemble, en montrant que les indices climatiques améliorent systématiquement la précision des prévisions.
Vers où avancer
- Dans nos archives, une étude voisine montre comment un réseau de neurones, en lisant le passé météorologique, prévient les sécheresses des mois à l'avance. Il serait peut-être intéressant d'examiner si une approche similaire pourrait être adaptée pour prédire la probabilité de catastrophes sur un horizon correspondant à la durée de vie des obligations.appui : Comment un réseau de neurones, en écoutant la météo à l'envers, annonce la sécheresse des mois à l'avance arXiv:2607.00331
- Il existe un travail sur la prévision d'El Niño un an et demi à l'avance. Si de telles prévisions à long terme des indices climatiques devenaient fiables, elles pourraient être utilisées comme variables d'entrée pour estimer les coupons des émissions futures, ce qui pourrait être utile pour le marché primaire.appui : El Niño se laisse prédire dix-huit mois à l'avance arXiv:2601.12251
- Les archives contiennent également une analyse du « mirage du réservoir plein », qui aborde l'illusion d'abondance et son coût. Il pourrait être intéressant d'examiner comment de tels biais systématiques dans l'évaluation des risques pourraient influencer la tarification des obligations catastrophe si les investisseurs sous-estiment les signaux climatiques.appui : Le mirage du réservoir plein : l'illusion de l'abondance et son prix arXiv:2607.00504
À essayer
- Vérifier si l'ajout de valeurs prévisionnelles des indices climatiques, plutôt que des valeurs actuelles ou décalées, améliore la prévision.
- Évaluer comment la contribution des caractéristiques climatiques varie lorsque l'on sépare les obligations par type de catastrophe (ouragans, tremblements de terre) ou par région.
- Utiliser l'interprétation des modèles (par exemple, SHAP) pour identifier les variables climatiques les plus influentes et leurs valeurs seuils.
Pourquoi cela peut compter
Si la variabilité climatique influence effectivement les coupons des obligations catastrophe, cela pourrait aider les investisseurs à mieux évaluer les risques et les assureurs à structurer plus précisément les émissions, en particulier dans un contexte de changement climatique.
Travaux voisins dans notre archive
- Comment un réseau de neurones, en écoutant la météo à l'envers, annonce la sécheresse des mois à l'avanceproximité 0.50
- Le tapis roulant océanique au bord du gouffreproximité 0.49
- Épices nuageuses : comment un réseau de neurones affine le climatproximité 0.49
- Éruptions solaires : des prévisions fiables et honnêtesproximité 0.47
- Pourquoi certains tourbillons sont prévisibles et d'autres nonproximité 0.47
- Quand le climat donne le signal plus tôtproximité 0.47
- El Niño se laisse prédire dix-huit mois à l'avanceproximité 0.46
- Le mirage du réservoir plein : l'illusion de l'abondance et son prixproximité 0.45
L'archive est vide autour de ce travail : l'analyse la plus proche n'est qu'à 0.50, contre 0,64 d'ordinaire. Il semble qu'on ait peu foré à côté.
Les indices climatiques ont été décalés de 18 mois en arrière pour capturer l'influence retardée de l'océan et de l'atmosphère sur les prix des obligations. La corrélation la plus forte a été trouvée pour le rayonnement sortant à grande longueur d'onde à un décalage de 12 mois, ce qui signifie que la convection tropicale influence les coupons un an plus tard.
Chiffres clés
- RMSE des arbres extrêmement aléatoires: 0.0123
- Réduction de la RMSE lors de l'ajout du climat: 13.2%
- Proportion de dépassements de la VaR pour le modèle étendu: 1.45%
- Nombre de tranches dans l'échantillon: 734
- Décalage maximal des indices climatiques: 18 mois