Le climat dans le prix des obligations : comment l'apprentissage automatique prédit les coupons des cat bonds ✛
En 1992, l'ouragan Andrew a balayé la Floride, laissant les assureurs avec des pertes de 15,5 milliards de dollars. Beaucoup d'entreprises ont alors fait faillite, et le marché a trouvé un moyen de transférer le risque de catastrophe sur les épaules des investisseurs : les obligations catastrophe. Ce sont des titres qui versent des coupons généreux tant qu'un sinistre convenu ne se produit pas, par exemple un ouragan d'une certaine force ou un séisme dans une région donnée. Si le sinistre survient, l'investisseur perd une partie ou la totalité de son investissement, et l'assureur reçoit de l'argent pour indemniser les victimes.
Pendant longtemps, l'évaluation de ces titres ne prenait en compte que des indicateurs financiers : pertes attendues, type de déclencheur (la condition qui fait perdre de l'argent à l'obligation), échéance et région. Mais le climat change, et la fréquence des ouragans augmente. Les auteurs de la nouvelle étude ont voulu vérifier si l'on pouvait améliorer la prévision des coupons en ajoutant des indices climatiques au modèle. Ils ont pris les données de 734 tranches d'obligations catastrophe émises entre 1997 et 2020, et huit indicateurs climatiques, de l'indice El Niño aux anomalies de température de surface de la mer dans sept régions.
Sept modèles d'apprentissage automatique, de la régression linéaire au boosting par gradient, ont été comparés sur les mêmes données. L'inclusion des caractéristiques climatiques a amélioré tous les modèles. Le meilleur résultat a été obtenu par les arbres extrêmement aléatoires : leur erreur de prévision a diminué de 13,2 % par rapport à la version sans climat. Ce n'est pas simplement un gain statistique. En termes monétaires, cela signifie qu'un investisseur peut évaluer plus précisément combien il doit recevoir pour le risque d'ouragan de la saison prochaine.
L'utilité pratique est déjà visible. Les souscripteurs (les spécialistes qui évaluent le risque et fixent le prix) peuvent intégrer les décalages climatiques dans leurs modèles afin de ne pas surévaluer ni sous-évaluer les primes. Les investisseurs disposent d'un outil pour une évaluation plus honnête de leur portefeuille. Et le marché dans son ensemble devient un peu plus prévisible, même si la nature, elle, reste imprévisible. Le chef d'orchestre donne toujours le tempo, mais désormais l'orchestre l'entend au moins à l'avance.
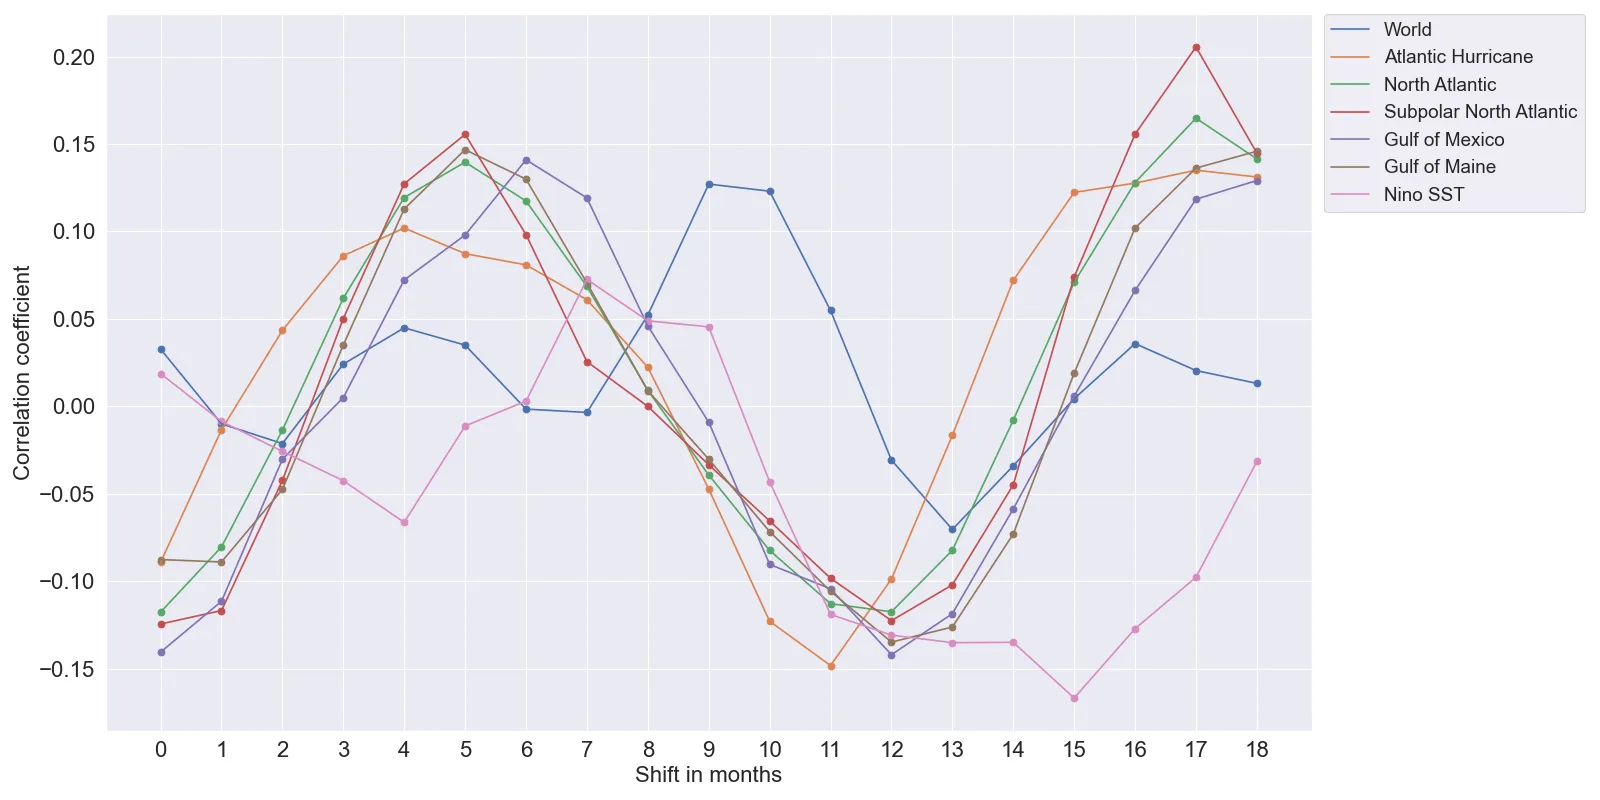
Les indices climatiques ont été décalés de 18 mois en arrière pour capturer l'influence différée de l'océan et de l'atmosphère sur les prix des obligations. Le lien le plus fort a été trouvé pour le rayonnement sortant à grande longueur d'onde avec un décalage de 12 mois, ce qui signifie que la convection tropicale influence les coupons un an plus tard.