Климат в цене облигации: как машинное обучение предсказывает купоны катастрофных бондов ✛
В 1992 году ураган Эндрю пронёсся по Флориде, оставив страховщиков с убытками в 15,5 миллиарда долларов. Многие компании тогда обанкротились, и рынок придумал способ перекладывать риск катастроф на плечи инвесторов: катастрофные облигации. Это ценные бумаги, которые платят щедрые купоны, пока не случится оговорённое бедствие, например ураган определённой силы или землетрясение в конкретном регионе. Если бедствие происходит, инвестор теряет часть или всю вложенную сумму, а страховщик получает деньги на выплаты пострадавшим.
Долгое время при оценке таких бумаг смотрели только на финансовые показатели: ожидаемые потери, тип триггера (условия, при котором облигация теряет деньги), срок и регион. Но климат меняется, и частота ураганов растёт. Авторы нового исследования решили проверить, можно ли улучшить прогноз купонов, если добавить в модель климатические индексы. Они взяли данные по 734 траншам катастрофных облигаций, выпущенных с 1997 по 2020 год, и восемь климатических индикаторов: от индекса Эль-Ниньо до аномалий температуры поверхности моря в семи регионах.
Семь моделей машинного обучения, от линейной регрессии до градиентного бустинга, сравнили на одних и тех же данных. Включение климатических признаков улучшило все модели. Лучший результат показали экстремально рандомизированные деревья: их ошибка прогноза снизилась на 13,2% по сравнению с версией без климата. Это не просто статистическая прибавка. В переводе на деньги это означает, что инвестор может точнее оценить, сколько он должен получать за риск урагана в следующем сезоне.
Практическая польза уже видна. Андеррайтеры (специалисты, которые оценивают риск и устанавливают цену) могут включать климатические лаги в свои модели, чтобы не завышать и не занижать премии. Инвесторы получают инструмент для более честной оценки портфеля. А рынок в целом становится чуть более предсказуемым, даже когда сама природа остаётся непредсказуемой. Дирижёр по-прежнему задаёт темп, но теперь оркестр хотя бы слышит его заранее.
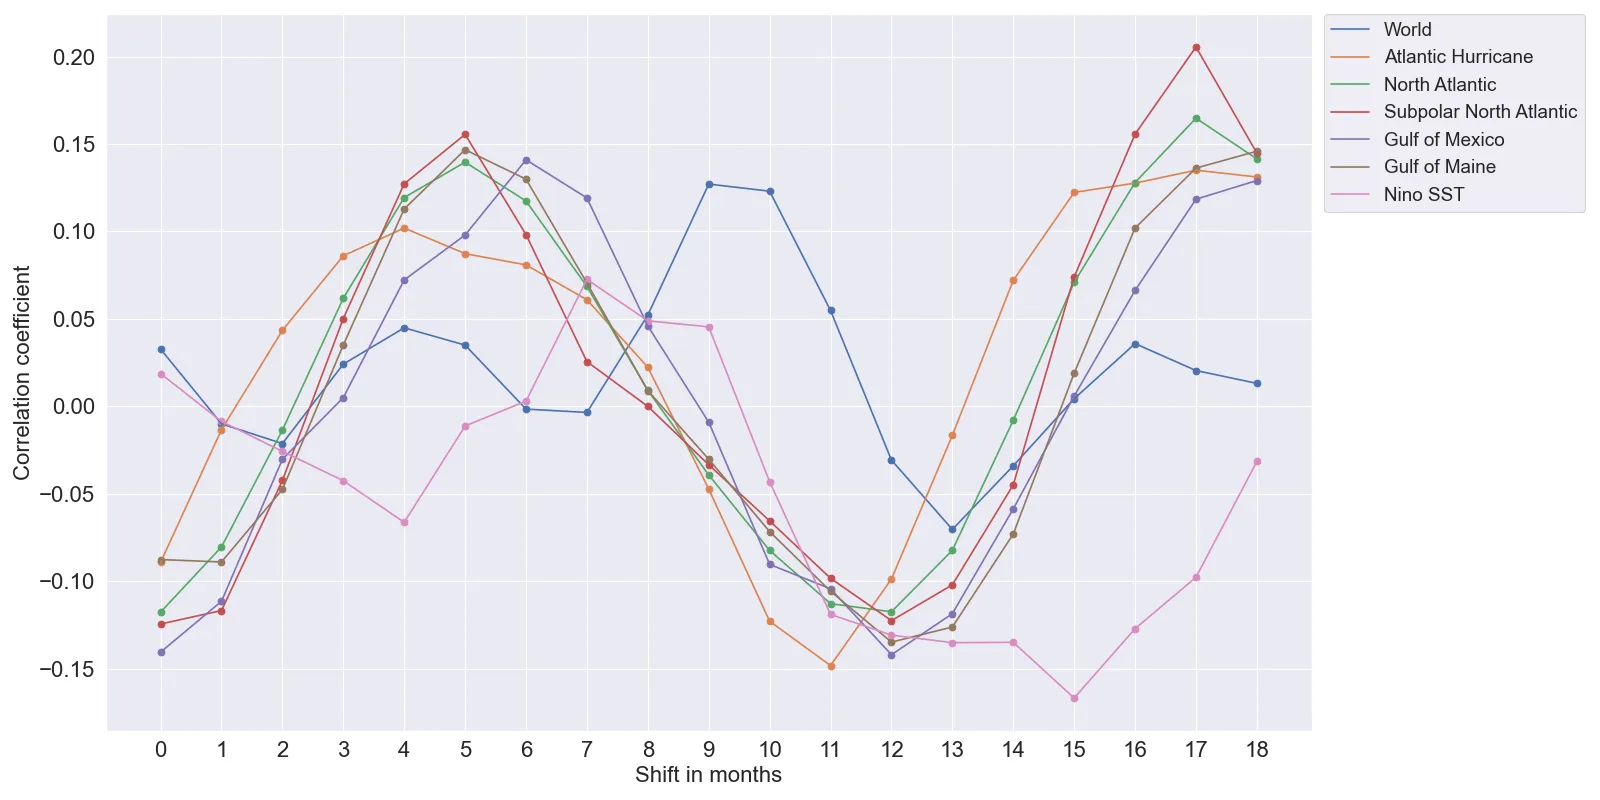
Климатические индексы сдвигали назад на 18 месяцев, чтобы поймать отложенное влияние океана и атмосферы на цены облигаций. Самая сильная связь нашлась для уходящего длинноволнового излучения на лаге 12 месяцев — то есть тропическая конвекция влияет на купоны спустя год.