Климат в цене облигации: как машинное обучение предсказывает купоны катастрофных бондов ✛
Контекст
Катастрофные облигации появились в 1990-х после серии разрушительных ураганов и с тех пор выросли в рынок на десятки миллиардов долларов. Они позволяют страховщику переложить часть риска экстремальных потерь на инвесторов, которые получают привлекательные купоны, пока не случится оговорённое бедствие. Традиционные модели ценообразования опираются на ожидаемые потери, тип триггера и рыночные индикаторы, но климатическая динамика остаётся слабо учтённой. Работа стоит на отшибе от соседних исследований: рядом лежат прогнозы солнечных вспышек, обучение нейросетей на ошибках квантовой химии и климатические модели, но никто из них не связывал климатические индексы с купонами катастрофных бондов через машинное обучение.
Методы
Авторы собрали 734 транша первичного рынка за июнь 1997 – декабрь 2020 годов с такими признаками, как ожидаемые потери, точка присоединения, срок, тип триггера и регион. К этому добавили восемь климатических индикаторов: индекс Эль-Ниньо (ONI), Арктическую осцилляцию, Североатлантическую осцилляцию, уходящее длинноволновое излучение, тихоокеанско-североамериканский паттерн, Тихоокеанскую декадную осцилляцию, Южный осцилляционный индекс и аномалии температуры поверхности моря в семи регионах. Сначала оценили корреляции купонов с лагами индексов от 2 до 18 месяцев. Затем сравнили линейную регрессию с семью алгоритмами: случайный лес, байесовская гребневая регрессия, градиентный бустинг, экстремально рандомизированные деревья, регрессия с автоматическим определением релевантности, LightGBM и XGBoost. Для отбора признаков применили Elastic Net, а гиперпараметры настраивали случайным поиском с 5-кратной кросс-валидацией.
Результаты
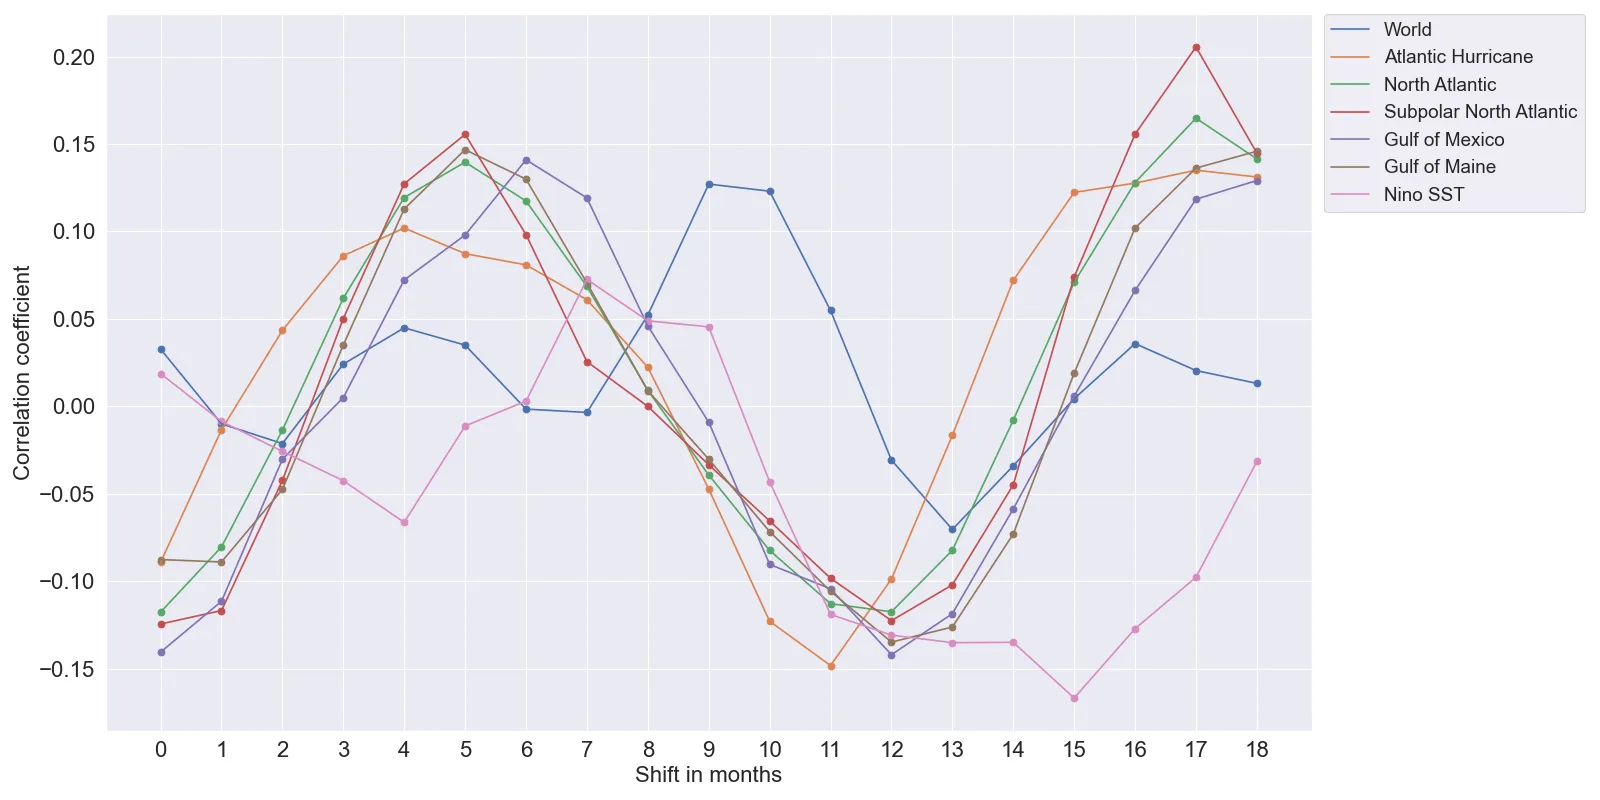
Корреляционный анализ показал, что уходящее длинноволновое излучение, Южный осцилляционный индекс и тихоокеанско-североамериканский паттерн имеют самые сильные положительные корреляции с купонами, особенно на лагах 10–16 месяцев. Напротив, Тихоокеанская декадная осцилляция и индекс Эль-Ниньо коррелируют отрицательно или слабо. Региональные аномалии температуры поверхности моря в Атлантическом ураганном регионе, Мексиканском заливе и Северной Атлантике связаны с купонами сильнее, чем глобальные или Эль-Ниньо показатели. Включение климатических переменных улучшило все модели: у линейной регрессии RMSE снизился с 0.01774 до 0.01682, а у экстремально рандомизированных деревьев с 0.01416 до 0.01229, то есть на 13.2%. Вероятностные прогнозы также стали точнее: доля промахов на 5% уровне VaR упала с 4.35% до 1.45%, и обе модели попали в зелёную зону Базельского светофора.
Значение
Работа отличается от соседей по архиву тем, что связывает климатические индексы с финансовым инструментом через ансамблевые методы, тогда как соседние исследования касаются прогноза погоды, обучения нейросетей или климатических сигналов самих по себе. Это первая проверка того, что крупномасштабная климатическая изменчивость измеримо влияет на купоны катастрофных бондов, причём эффект проявляется с задержкой в несколько месяцев. Для практиков рынка перестрахования это означает, что учёт климатических лагов может снизить ошибку ценообразования и улучшить оценку риска.
Развитие
Тема может развиваться в сторону более тонкого учёта нелинейных взаимодействий между климатическими индексами и региональными особенностями риска. Возможно включение дополнительных данных, например спутниковых наблюдений за облачностью или локальных метеорологических рядов. Также перспективно применить модели глубокого обучения, которые способны автоматически извлекать признаки из временных рядов климатических индикаторов.
Влияние
Результаты могут повлиять на практику андеррайтинга катастрофных облигаций, на модели оценки климатических рисков в перестраховании и на инструменты стресс-тестирования финансовых портфелей.
Следующие шаги
Следующим шагом может стать проверка моделей на вторичном рынке катастрофных бондов и на данных после 2020 года, чтобы убедиться в устойчивости найденных связей. Также стоит изучить, как климатические индексы взаимодействуют с рыночными циклами перестрахования.
Ключевые проблемы
В области ценообразования катастрофных облигаций остаётся нерешённым вопрос о том, как отделить вклад климатической изменчивости от циклических рыночных факторов и как корректно учитывать редкие, но экстремальные события. Работа показывает, что климатические индикаторы добавляют информацию, но не решает проблему хвостовых рисков и нестационарности климатических рядов.
Взгляд машины знаний
Этот раздел адресован автору работы и его коллегам. Соседние работы нашёл смысловой поиск по нашему архиву — не по совпадению слов, а по смыслу. Мы не рецензируем: мы показываем поле вокруг.
Что сделано в работе
Авторы собрали 734 транша катастрофных облигаций за 1997–2020 годы, добавили восемь климатических индикаторов и сравнили семь моделей машинного обучения. Включение климатических переменных улучшило прогноз купонов: у экстремально рандомизированных деревьев RMSE снизился с 0.01416 до 0.01229, а доля промахов на 5% уровне VaR упала с 4.35% до 1.45%.
В чём сила
Работа впервые связывает крупномасштабную климатическую изменчивость с ценообразованием катастрофных облигаций через ансамблевые методы, показывая, что климатические индексы систематически улучшают точность прогнозов.
Куда можно двигаться
- В нашем архиве рядом лежит исследование о том, как нейросеть, читая погоду назад, предупреждает о засухе за месяцы. Возможно, будет интересно посмотреть, можно ли адаптировать подобный подход для предсказания вероятности катастроф на горизонте, соответствующем сроку облигаций.опора: Как нейросеть, читая погоду назад, предупреждает о засухе за месяцы arXiv:2607.00331
- Есть работа о предсказании Эль-Ниньо за полтора года. Если такие долгосрочные прогнозы климатических индексов станут надёжными, их можно было бы использовать как входные признаки для оценки купонов будущих выпусков, что может быть полезно для первичного рынка.опора: Эль-Ниньо можно предсказать за полтора года arXiv:2601.12251
- В архиве также есть разбор «Миража полного резервуара», где обсуждается иллюзия изобилия и её цена. Может быть интересно посмотреть, как подобные систематические смещения в оценке рисков могут влиять на ценообразование катастрофных облигаций, если инвесторы недооценивают климатические сигналы.опора: Мираж полного резервуара: иллюзия изобилия и её цена arXiv:2607.00504
Что можно попробовать
- Проверить, улучшит ли прогноз добавление прогнозных значений климатических индексов вместо текущих или лагированных.
- Оценить, как меняется вклад климатических признаков при разделении облигаций по типу катастрофы (ураганы, землетрясения) или региону.
- Использовать интерпретацию моделей (например, SHAP) для выявления наиболее влиятельных климатических переменных и их пороговых значений.
Почему это может быть важно
Если климатическая изменчивость действительно влияет на купоны катастрофных облигаций, это может помочь инвесторам лучше оценивать риски, а страховщикам — точнее структурировать выпуски, особенно в условиях меняющегося климата.
Работы рядом в нашем архиве
- Как нейросеть, читая погоду назад, предупреждает о засухе за месяцыблизость 0.50
- Океанский конвейер на граниблизость 0.49
- Облачные специи: как нейросеть улучшает климатические моделиблизость 0.49
- Солнечные вспышки: прогнозирование с доверительными интерваламиблизость 0.47
- Почему одни вихри предсказуемы, а другие — нетблизость 0.47
- Когда климат подаёт знак раньшеблизость 0.47
- Эль-Ниньо можно предсказать за полтора годаблизость 0.46
- Мираж полного резервуара: иллюзия изобилия и её ценаблизость 0.45
Вокруг этой работы в архиве пусто: ближайший разбор всего на 0.50, при обычных 0.64. Похоже, рядом почти не бурили.
Климатические индексы сдвигали назад на 18 месяцев, чтобы поймать отложенное влияние океана и атмосферы на цены облигаций. Самая сильная связь нашлась для уходящего длинноволнового излучения на лаге 12 месяцев — то есть тропическая конвекция влияет на купоны спустя год.
Ключевые числа
- RMSE экстремально рандомизированных деревьев: 0.0123
- Снижение RMSE при добавлении климата: 13.2%
- Доля промахов VaR у расширенной модели: 1.45%
- Число траншей в выборке: 734
- Максимальный лаг климатических индексов: 18 месяцев