Por qué el clima influye en el precio del seguro contra huracanes ✛
Cuando un huracán destruye una ciudad, las compañías de seguros deben pagar enormes sumas. Para no quebrar, emiten unos títulos especiales: los bonos catastróficos. Los inversores los compran y reciben pagos regulares (cupones), pero si ocurre un huracán o un terremoto, pierden parte de su dinero. Por eso, el precio de un bono así depende de cuán probable sea el desastre.
Antes, al calcular el precio solo se miraban los datos financieros: cuánto dinero puede perder el inversor, qué región cubre el seguro, por cuánto tiempo. Pero el clima está cambiando, y los científicos decidieron comprobar si los indicadores climáticos ayudan a predecir los cupones con más precisión. Tomaron datos de 734 bonos entre 1997 y 2020 y añadieron ocho indicadores, por ejemplo la temperatura del océano y el índice de El Niño.
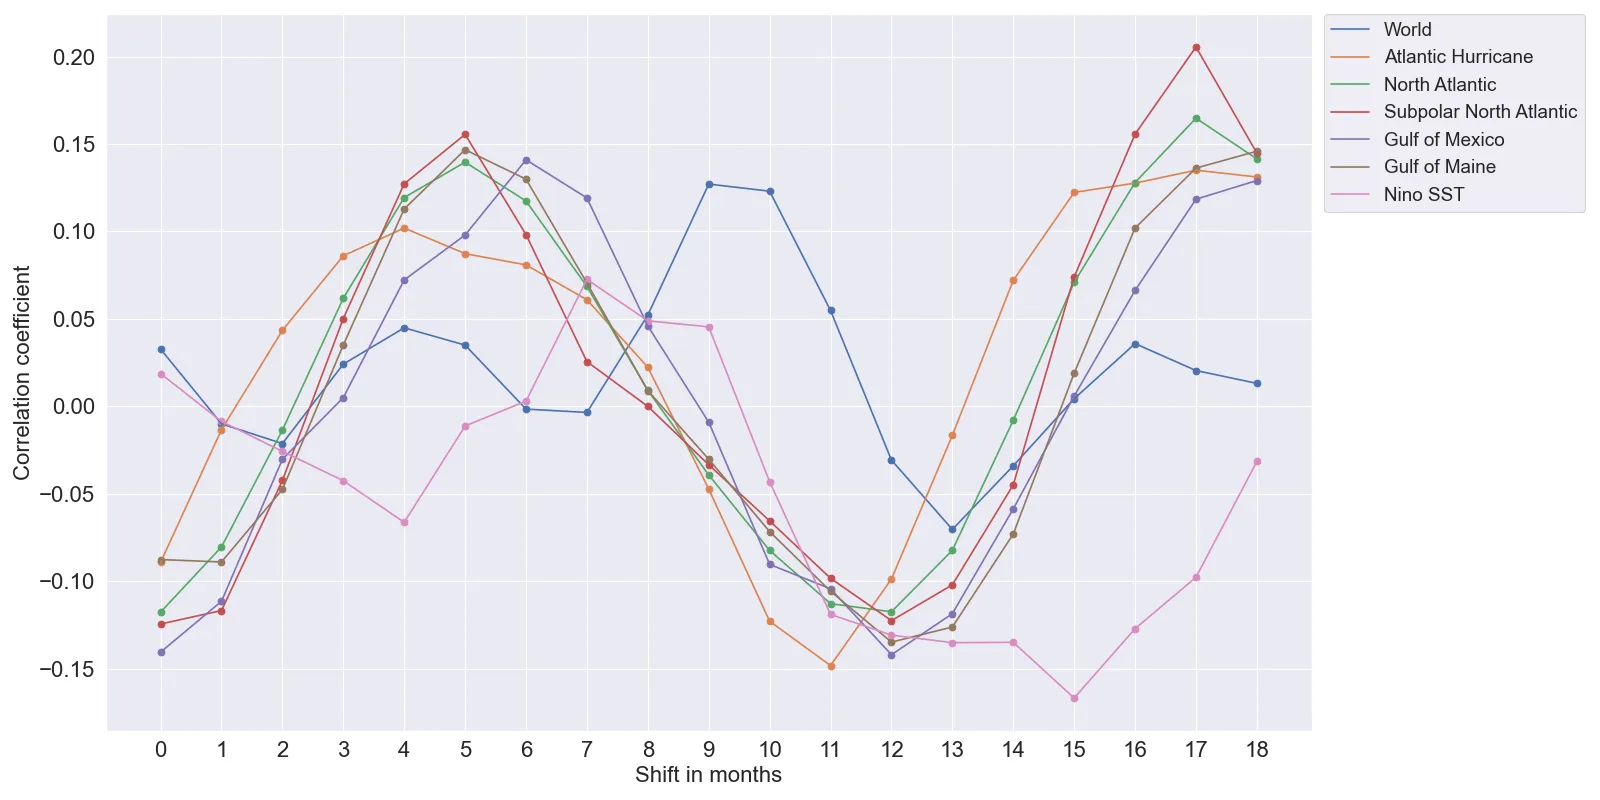
Resultó que el clima influye en los precios con un retraso de varios meses. La conexión más fuerte se encontró con el calor que la Tierra emite al espacio y con el índice de oscilación del sur. Cuando estos indicadores cambian, los cupones de los bonos reaccionan aproximadamente un año después. El modelo con datos climáticos se equivocaba menos que el modelo sin ellos. El mejor resultado lo obtuvieron los árboles extremadamente aleatorios: su error se redujo en un 13,2%. Ahora las aseguradoras y los inversores pueden evaluar el riesgo con más precisión y fijar un precio justo.
Los índices climáticos se desplazaron hacia atrás 18 meses para captar la influencia retardada del océano y la atmósfera en los precios de los bonos. La conexión más fuerte se encontró con la radiación de onda larga saliente con un retraso de 12 meses, es decir, la convección tropical afecta a los cupones un año después.