El clima en el precio del bono: cómo el aprendizaje automático predice los cupones de los bonos catastróficos ✛
Contexto
Los bonos catastróficos surgieron en la década de 1990 tras una serie de huracanes devastadores y desde entonces han crecido hasta convertirse en un mercado de decenas de miles de millones de dólares. Permiten a la aseguradora transferir parte del riesgo de pérdidas extremas a los inversores, que reciben cupones atractivos mientras no ocurra el desastre estipulado. Los modelos de fijación de precios tradicionales se basan en pérdidas esperadas, tipo de activador e indicadores de mercado, pero la dinámica climática sigue estando poco considerada. El trabajo se sitúa en la periferia de los estudios vecinos: junto a él se encuentran predicciones de erupciones solares, entrenamiento de redes neuronales con errores de química cuántica y modelos climáticos, pero ninguno de ellos relacionaba los índices climáticos con los cupones de los bonos catastróficos mediante aprendizaje automático.
Métodos
Los autores recopilaron 734 tramos del mercado primario entre junio de 1997 y diciembre de 2020 con características como pérdidas esperadas, punto de adhesión, plazo, tipo de activador y región. A esto añadieron ocho indicadores climáticos: el índice de El Niño (ONI), la Oscilación del Ártico, la Oscilación del Atlántico Norte, la radiación de onda larga saliente, el patrón Pacífico-Norteamérica, la Oscilación Decadal del Pacífico, el índice de oscilación del sur y las anomalías de la temperatura superficial del mar en siete regiones. Primero evaluaron las correlaciones de los cupones con los rezagos de los índices de 2 a 18 meses. Luego compararon la regresión lineal con siete algoritmos: bosque aleatorio, regresión ridge bayesiana, boosting de gradiente, árboles extremadamente aleatorios, regresión con determinación automática de relevancia, LightGBM y XGBoost. Para la selección de características aplicaron Elastic Net, y los hiperparámetros se ajustaron mediante búsqueda aleatoria con validación cruzada de 5 veces.
Resultados
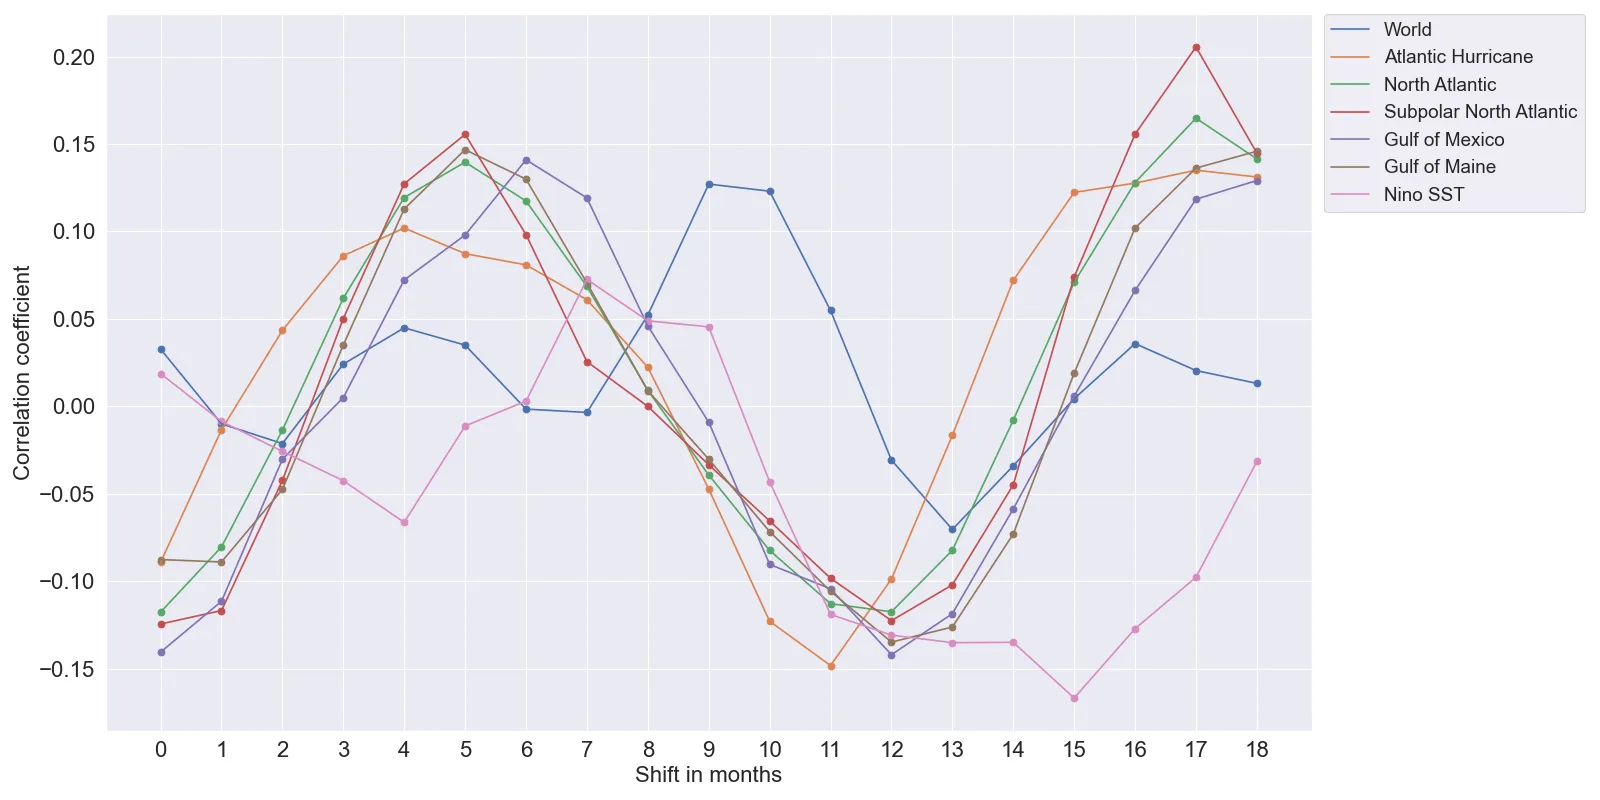
El análisis de correlación mostró que la radiación de onda larga saliente, el índice de oscilación del sur y el patrón Pacífico-Norteamérica tienen las correlaciones positivas más fuertes con los cupones, especialmente en los rezagos de 10 a 16 meses. Por el contrario, la Oscilación Decadal del Pacífico y el índice de El Niño correlacionan negativa o débilmente. Las anomalías regionales de la temperatura superficial del mar en la región de huracanes del Atlántico, el Golfo de México y el Atlántico Norte están más relacionadas con los cupones que los indicadores globales o de El Niño. La inclusión de variables climáticas mejoró todos los modelos: en la regresión lineal el RMSE bajó de 0.01774 a 0.01682, y en los árboles extremadamente aleatorios de 0.01416 a 0.01229, es decir, un 13.2%. Las predicciones probabilísticas también se volvieron más precisas: la proporción de fallos en el nivel del 5% del VaR cayó del 4.35% al 1.45%, y ambos modelos entraron en la zona verde del semáforo de Basilea.
Implicaciones
El trabajo se distingue de los vecinos del archivo porque relaciona los índices climáticos con un instrumento financiero mediante métodos de conjunto, mientras que los estudios vecinos tratan sobre predicción meteorológica, entrenamiento de redes neuronales o señales climáticas en sí mismas. Esta es la primera comprobación de que la variabilidad climática a gran escala influye de forma medible en los cupones de los bonos catastróficos, y el efecto se manifiesta con un retraso de varios meses. Para los profesionales del mercado de reaseguros, esto significa que tener en cuenta los rezagos climáticos puede reducir el error de fijación de precios y mejorar la evaluación del riesgo.
Desarrollo futuro
El tema podría desarrollarse hacia una consideración más precisa de las interacciones no lineales entre los índices climáticos y las particularidades regionales del riesgo. Es posible incorporar datos adicionales, como observaciones satelitales de la nubosidad o series meteorológicas locales. También es prometedor aplicar modelos de aprendizaje profundo, capaces de extraer automáticamente características de las series temporales de los indicadores climáticos.
Impacto
Los resultados pueden influir en la práctica de suscripción de bonos catastróficos, en los modelos de evaluación de riesgos climáticos en el reaseguro y en las herramientas de pruebas de tensión de carteras financieras.
Próximos pasos
El siguiente paso podría ser probar los modelos en el mercado secundario de bonos catastróficos y con datos posteriores a 2020, para confirmar la robustez de las relaciones encontradas. También convendría estudiar cómo interactúan los índices climáticos con los ciclos del mercado de reaseguros.
Problemas abiertos clave
En el ámbito de la fijación de precios de los bonos catastróficos sigue sin resolverse la cuestión de cómo separar la contribución de la variabilidad climática de los factores cíclicos del mercado y cómo tener en cuenta adecuadamente los eventos raros pero extremos. El trabajo muestra que los indicadores climáticos añaden información, pero no resuelve el problema de los riesgos de cola ni la no estacionariedad de las series climáticas.
La mirada de la máquina del conocimiento
Esta sección está dirigida al autor del trabajo y a sus colegas. Los trabajos vecinos los encontró la búsqueda por significado en nuestro archivo, no por coincidencia de palabras. No evaluamos: mostramos el campo alrededor.
Qué hace el trabajo
Los autores reunieron 734 tramos de bonos catastróficos entre 1997 y 2020, añadieron ocho indicadores climáticos y compararon siete modelos de aprendizaje automático. La inclusión de variables climáticas mejoró la predicción de los cupones: en los árboles extremadamente aleatorios, el RMSE bajó de 0.01416 a 0.01229, y la proporción de fallos en el nivel de VaR del 5% cayó del 4.35% al 1.45%.
Dónde está su fuerza
Este trabajo es el primero en vincular la variabilidad climática a gran escala con la fijación de precios de los bonos catastróficos mediante métodos de conjunto, mostrando que los índices climáticos mejoran sistemáticamente la precisión de los pronósticos.
Hacia dónde puede avanzar
- En nuestro archivo hay un estudio cercano sobre cómo una red neuronal, leyendo el clima hacia atrás, advierte sobre sequías con meses de antelación. Quizás sea interesante ver si se puede adaptar un enfoque similar para predecir la probabilidad de catástrofes en un horizonte que coincida con el plazo de los bonos.se apoya en: Cómo una red neuronal, leyendo el clima al revés, vaticina sequías con meses de anticipación arXiv:2607.00331
- Existe un trabajo sobre la predicción de El Niño con un año y medio de anticipación. Si tales pronósticos a largo plazo de los índices climáticos se vuelven fiables, podrían utilizarse como características de entrada para estimar los cupones de futuras emisiones, lo que podría ser útil para el mercado primario.se apoya en: El Niño puede predecirse con año y medio de antelación arXiv:2601.12251
- En el archivo también hay un análisis de la 'ilusión del depósito completo', donde se discute la ilusión de abundancia y su precio. Podría ser interesante examinar cómo sesgos sistemáticos similares en la evaluación de riesgos pueden afectar la fijación de precios de los bonos catastróficos si los inversores subestiman las señales climáticas.se apoya en: El espejismo del embalse lleno: la ilusión de la abundancia y su precio arXiv:2607.00504
Vale la pena probar
- Probar si la predicción mejora al añadir valores pronosticados de los índices climáticos en lugar de los actuales o rezagados.
- Evaluar cómo cambia la contribución de las características climáticas al dividir los bonos por tipo de catástrofe (huracanes, terremotos) o por región.
- Utilizar la interpretación de los modelos (por ejemplo, SHAP) para identificar las variables climáticas más influyentes y sus valores umbral.
Por qué puede importar
Si la variabilidad climática realmente influye en los cupones de los bonos catastróficos, esto podría ayudar a los inversores a evaluar mejor los riesgos y a las aseguradoras a estructurar las emisiones con mayor precisión, especialmente en un contexto de cambio climático.
Trabajos cercanos en nuestro archivo
- Cómo una red neuronal, leyendo el clima al revés, vaticina sequías con meses de anticipacióncercanía 0.50
- La cinta transportadora oceánica al borde del abismocercanía 0.49
- Especias nubosas: cómo una red neuronal mejora el climacercanía 0.49
- Erupciones solares: predicción certera con nivel de confianzacercanía 0.47
- Por qué algunos vórtices son predecibles y otros nocercanía 0.47
- Cuando el clima avisa antescercanía 0.47
- El Niño puede predecirse con año y medio de antelacióncercanía 0.46
- El espejismo del embalse lleno: la ilusión de la abundancia y su preciocercanía 0.45
El archivo está vacío alrededor de este trabajo: el análisis más cercano queda en 0.50, frente a un 0.64 habitual. Parece que aquí al lado casi nadie ha perforado.
Los índices climáticos se desplazaron hacia atrás hasta 18 meses para capturar el efecto retardado del océano y la atmósfera sobre los precios de los bonos. La relación más fuerte se encontró para la radiación de onda larga saliente con un rezago de 12 meses, lo que significa que la convección tropical influye en los cupones un año después.
Cifras clave
- RMSE de los árboles extremadamente aleatorios: 0.0123
- Reducción del RMSE al añadir clima: 13.2%
- Proporción de fallos del VaR en el modelo ampliado: 1.45%
- Número de tramos en la muestra: 734
- Rezago máximo de los índices climáticos: 18 meses