El clima en el precio del bono: cómo el aprendizaje automático predice los cupones de los bonos de catástrofe ✛
En 1992, el huracán Andrew arrasó Florida y dejó a las aseguradoras con pérdidas de 15,5 mil millones de dólares. Muchas compañías quebraron entonces, y el mercado ideó una forma de trasladar el riesgo de catástrofe a los hombros de los inversores: los bonos de catástrofe. Son valores que pagan cupones generosos mientras no ocurra el desastre estipulado, por ejemplo un huracán de cierta intensidad o un terremoto en una región concreta. Si el desastre ocurre, el inversor pierde parte o toda la suma invertida, y la aseguradora recibe el dinero para pagar a los afectados.
Durante mucho tiempo, al valorar estos títulos solo se miraban los indicadores financieros: pérdidas esperadas, tipo de activador (las condiciones bajo las cuales el bono pierde dinero), plazo y región. Pero el clima está cambiando y la frecuencia de los huracanes aumenta. Los autores del nuevo estudio quisieron comprobar si se podía mejorar la predicción de los cupones añadiendo índices climáticos al modelo. Tomaron datos de 734 tramos de bonos de catástrofe emitidos entre 1997 y 2020, y ocho indicadores climáticos: desde el índice de El Niño hasta las anomalías de la temperatura de la superficie del mar en siete regiones.
Siete modelos de aprendizaje automático, desde la regresión lineal hasta el gradiente boosting, se compararon con los mismos datos. La inclusión de las características climáticas mejoró todos los modelos. El mejor resultado lo dieron los árboles extremadamente aleatorios: su error de predicción se redujo un 13,2% en comparación con la versión sin clima. Esto no es solo una mejora estadística. En términos de dinero, significa que un inversor puede estimar con mayor precisión cuánto debería recibir por el riesgo de huracán en la próxima temporada.
La utilidad práctica ya se ve. Los suscriptores (especialistas que evalúan el riesgo y fijan el precio) pueden incluir los desfases climáticos en sus modelos para no sobrevalorar ni infravalorar las primas. Los inversores obtienen una herramienta para evaluar su cartera de forma más justa. Y el mercado en su conjunto se vuelve un poco más predecible, incluso cuando la propia naturaleza sigue siendo impredecible. El director sigue marcando el ritmo, pero ahora la orquesta al menos lo oye con antelación.
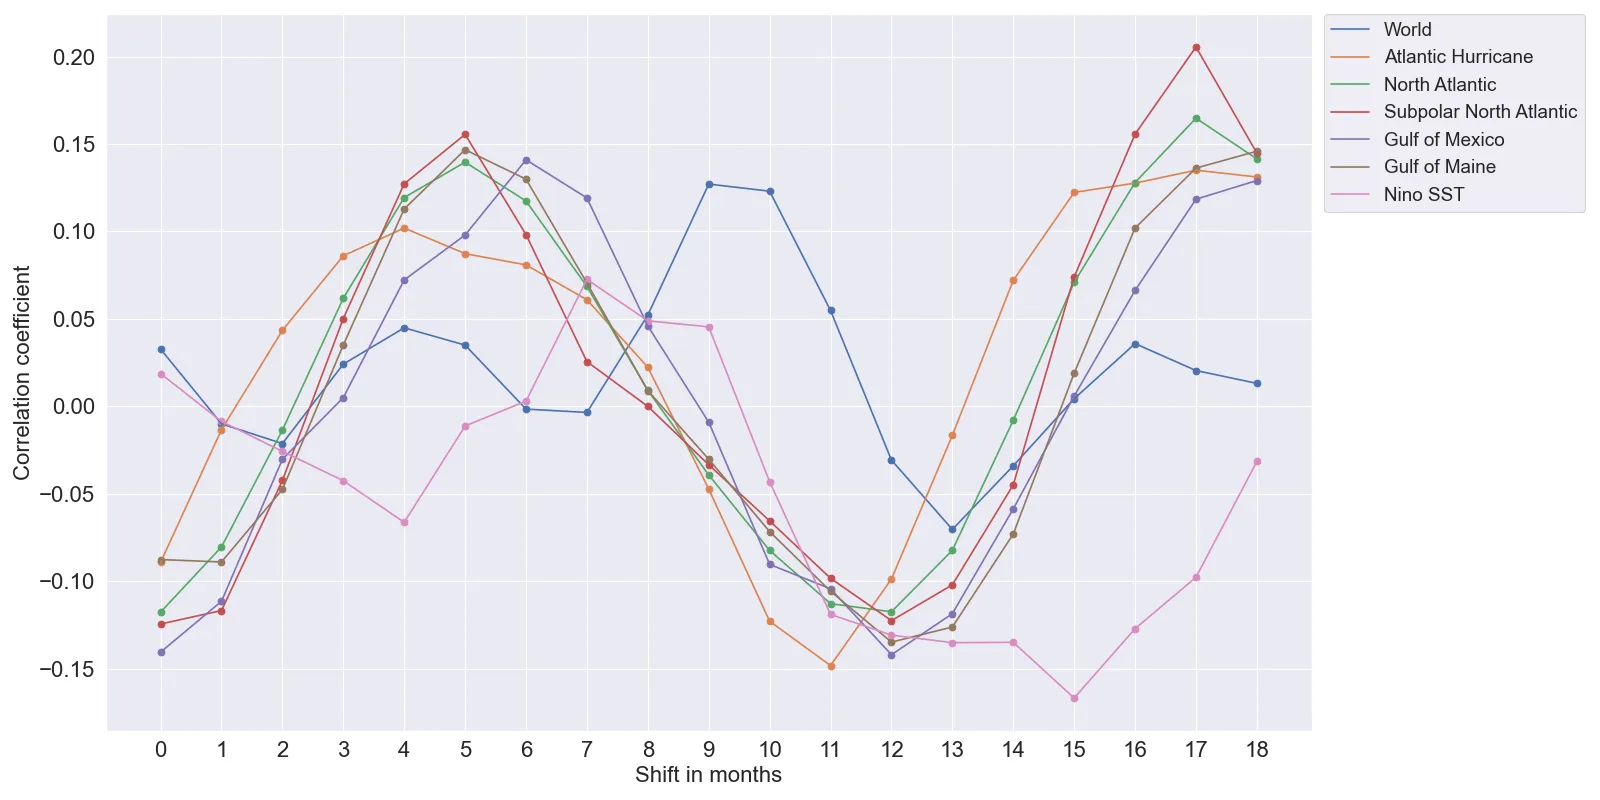
Los índices climáticos se desplazaron 18 meses hacia atrás para captar la influencia retardada del océano y la atmósfera en los precios de los bonos. La relación más fuerte se encontró para la radiación de onda larga saliente con un desfase de 12 meses, lo que significa que la convección tropical afecta a los cupones un año después.