Спектральный гибрид: как байесовский анализ сочетает точность параметрики и гибкость непараметрики
Контекст
В анализе временных рядов параметрические модели, такие как векторная авторегрессия (VAR), эффективны, когда модель верно специфицирована, но теряют точность при её неверной спецификации. Непараметрические методы, напротив, гибки, но часто дают слишком гладкие оценки спектра, смазывая резкие пики. Работа стоит на стыке этих подходов, рядом с исследованиями по многомерному правдоподобию Уиттла и байесовскими непараметрическими методами. Соседние работы используют гамма-процессы для спектральных матриц или вариационный вывод для быстрой оценки, но не решают проблему компромисса между эффективностью и робастностью.
Методы
Авторы начинают с параметрической VAR-модели для данных во временной области. Затем в частотной области вводят непараметрическую коррекцию: матрицу коррекции, которая умножает коэффициенты Фурье, чтобы скорректировать возможную неверную спецификацию. Корректирующая матрица строится как отношение квадратных корней истинной спектральной плотности и спектральной плотности параметрической модели. На матрицу коррекции накладывается априорное распределение Бернштейна–Hpd–Гамма, которое является многомерным обобщением процесса Дирихле. Для выборки из апостериорного распределения используется алгоритм Метрополиса-в-Гиббсе с усечённым представлением бесконечного ряда для случайной меры. Порядок VAR-модели выбирается по критерию локтя на графике отрицательного логарифма правдоподобия.
Результаты
В симуляционном исследовании метод сравнивался с чисто параметрическим VAR и чисто непараметрическим подходом на основе правдоподобия Уиттла. Для верно специфицированной VAR(2) модели ошибки L1 и L2 у нового метода близки к непараметрическому, но параметрический метод точнее. Для неверно специфицированной модели VMA(1) новый метод превосходит оба: при n=256 ошибка L1 равна 0.081 против 0.097 у непараметрического и 0.156 у параметрического. Покрытие 90% доверительных областей у нового метода достигает 0.888, тогда как у непараметрического 0.594, а у параметрического 0.980 (но с чрезмерной шириной). На реальных данных метод чётко выделяет годовой пик в спектре SOI и суточный пик в данных о ветре, которые сглаживаются другими подходами.
Значение
Работа отличается от соседних тем, что впервые объединяет параметрическую модель во временной области с непараметрической коррекцией в частотной области для многомерных рядов. Это позволяет сохранить эффективность параметрического подхода при правильной спецификации и получить робастность непараметрического при её нарушении. Доказанная взаимная контигуальность открывает путь к выводу апостериорной состоятельности оценок. Метод заполняет пробел между чисто параметрическими и чисто непараметрическими байесовскими методами спектрального анализа.
Развитие
Тема может развиваться в направлении доказательства апостериорной состоятельности для непараметрически скорректированного правдоподобия в случае негауссовских временных рядов. Также перспективно расширение на нестационарные процессы и применение к многомерным данным с высокой размерностью. Возможна оптимизация вычислительного алгоритма для больших выборок и многомерных рядов.
Влияние
Метод может повлиять на анализ многомерных временных рядов в климатологии, эконометрике, нейронауке и обработке сигналов, где важны как точность, так и устойчивость к неверной спецификации модели.
Следующие шаги
Следующие шаги включают доказательство апостериорной состоятельности для непараметрически скорректированного правдоподобия и расширение на негауссовские временные ряды. Также планируется адаптация метода для нестационарных процессов и высокоразмерных данных.
Ключевые проблемы
В статистике временных рядов остаётся открытой проблема выбора между параметрическими и непараметрическими моделями при неизвестной истинной структуре данных. Данная работа предлагает компромисс, но остаются вопросы о выборе порядка параметрической модели и о поведении метода при сильных отклонениях от гауссовости.
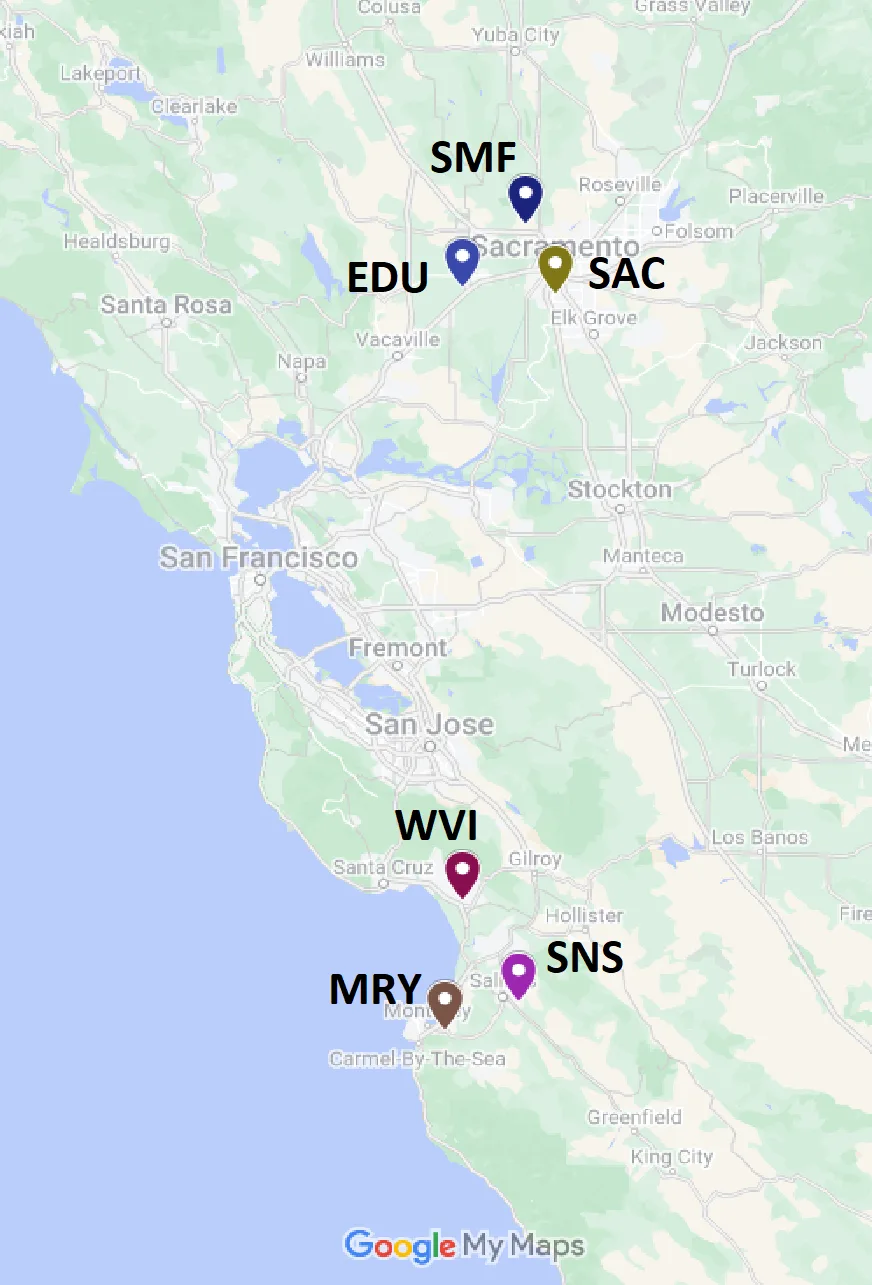
Метод был применён к данным о скорости ветра в шести аэропортах Калифорнии, и обнаружил суточный пик на частоте около 0.524 радиана, что соответствует периоду 12 часов, то есть полусуточному циклу, который ранее был сглажен другими методами. Это показывает, как важно сохранять резкие спектральные особенности.
Ключевые числа
- ошибка L1 для VMA(1) при n=256: 0.081 (новый метод) против 0.097 (непараметрический) и 0.156 (параметрический)
- покрытие 90% доверительных областей для VMA(1): 0.888 (новый метод) против 0.594 (непараметрический) и 0.980 (параметрический)
- частота суточного пика в данных о ветре: около 0.524 радиана (период 12 часов)
- длина временного ряда SOI: 453 месяца (1950-1987)
- количество итераций MCMC: 80000 (30000 отброшено на прогрев)