Марковская цепь Монте-Карло (MCMC) — это вычислительный метод для исследования распределений вероятностей, которые слишком сложны для прямого анализа. Вместо точного вычисления распределения он генерирует последовательность случайных выборок, которые после достаточного числа шагов приближают распределение. Это незаменимо в физике и статистике при оценке параметров модели по данным, например, космологических параметров Вселенной по наблюдениям реликтового излучения.
История
Метод был разработан в 1940-х годах физиками в Лос-Аламосе, включая Станислава Улама и Николаса Метрополиса, для исследований в области ядерного оружия, а позже обобщён У. К. Хастингсом в 1970 году.
Как это работает
Метод объединяет две идеи: марковскую цепь, где каждый шаг зависит только от текущего состояния, и выборку Монте-Карло, использующую случайность. Начиная с начального предположения, алгоритм предлагает новое состояние, а затем принимает или отклоняет его на основе правила, обеспечивающего сходимость цепи к целевому распределению. За множество итераций посещённые состояния образуют репрезентативную выборку, по которой можно вычислить средние значения и неопределённости.
Где применяется
MCMC используется в космологии для подгонки моделей Вселенной к данным, в физике частиц для выделения сигнала из фона и в машинном обучении для байесовского вывода.
Любопытный факт
Название «Монте-Карло» придумал Улам, ссылаясь на привычку своего дяди играть в казино Монте-Карло, поскольку метод основан на случайных числах, как рулетка.
Регистрировать свет по одному фотону — всё равно что расслышать шёпот в грохочущем цехе. Камера с электронным умножением (EMCCD — Electron Multiplying Charge-Coupled Device) умеет именно это: единственный фотон, попавший в пиксель, она превращает в лавину электронов, которую уже можно измерить.
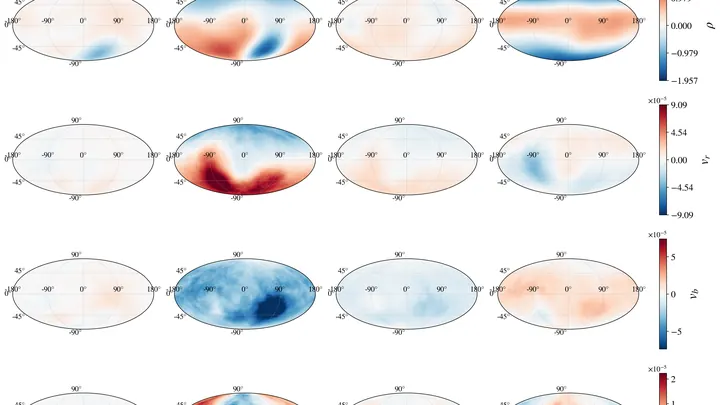
Две галактики — наш Млечный Путь и его спутник Большое Магелланово Облако — медленно кружатся друг вокруг друга. Их гравитационное притяжение встряхивает далёкие окраины Млечного Пути, словно камешек, брошенный в пруд, заставляет воду колебаться.
Внутри кристалла разворачивается незримый балет: магнитные моменты атомов, словно танцоры, то выстраиваются в унисон, то рассыпаются в противофазе. Хореографию диктует квантовый обмен — музыка, чуткая к геометрии связей. Согласно правилам Гуденафа–Канамори–Андерсона, угол M–X–M между магнитным ионом, лигандом и соседним магнитным ионом определяет, смотрят ли спины в одну сторону или врассыпную.
Когда массивная звезда исчерпывает термоядерное топливо, её ядро стремительно коллапсирует, инициируя взрыв сверхновой. Этот катаклизм порождает потоки частиц — подобно расходящимся кругам от брошенного в воду камня. Первыми достигают Земли быстрые нейтрино — частицы-призраки, почти не взаимодействующие с веществом.
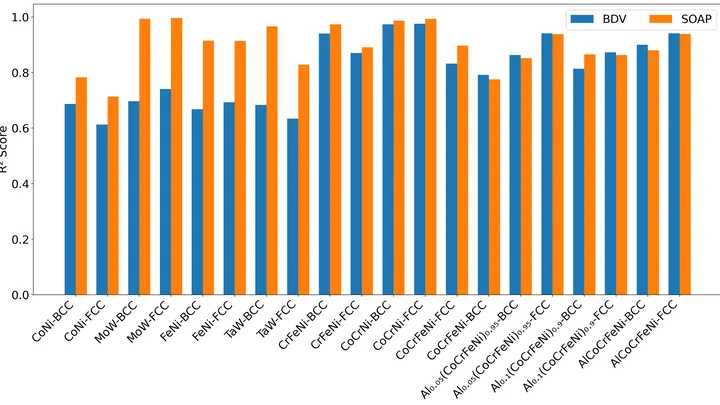
Создание сплава из нескольких металлов сродни варке супа из неведомых ингредиентов: угадать итоговую текстуру без проб почти невозможно. Обычные термодинамические модели, основанные на расчёте энергии смешения, часто ошибаются, когда атомов разных сортов больше трёх — комбинаторное пространство становится необъятным.
Пары чёрных дыр перед слиянием демонстрируют три различных «танцевальных» стиля. Первый — аккуратный вальс: объекты кружатся, вращаясь в одном направлении, словно партнёры, смотрящие в одну сторону. Такие пары рождаются из двойных звёзд и часто обладают неравными массами. Второй — хаотичное диско: направления вращений разбросаны, а массы почти одинаковы.
Перепись, где записывают только расстояние между домами, многое упускает. Можно узнать, где города, а где деревни, — но не отличить небоскрёб от частного сектора. Примерно так астрономы изучают Вселенную с помощью обычной двухточечной корреляционной функции: считают, сколько пар галактик разделены определённым расстоянием.
Удар молнии раскалывает небо за доли секунды, оставляя ветвистый след. В то же мгновение в крошечном сверхпроводящем кристалле, охлаждённом почти до абсолютного нуля, проносится лавина магнитного поля — тонкие пальцы намагниченности пронзают материал. Кажется, между грозовым разрядом длиной в километры и событием в тысячную долю миллиметра нет ничего общего.
Завод, где сотни крошечных сборочных линий работают без остановки. Каждая линия — это молекулярный мотор, который превращает химическое топливо в движение. Чтобы мотор ехал быстрее или в нужную сторону, инженер меняет настройки — форму деталей, силу взаимодействий.
Космические лучи — это элементарные частицы и атомные ядра, приходящие из глубин космоса и ускоренные до энергий, недостижимых в земных лабораториях. Когда такая частица врезается в атом земной атмосферы, рождается широкий атмосферный ливень — каскад вторичных частиц, который, в свою очередь, генерирует радиоволны.
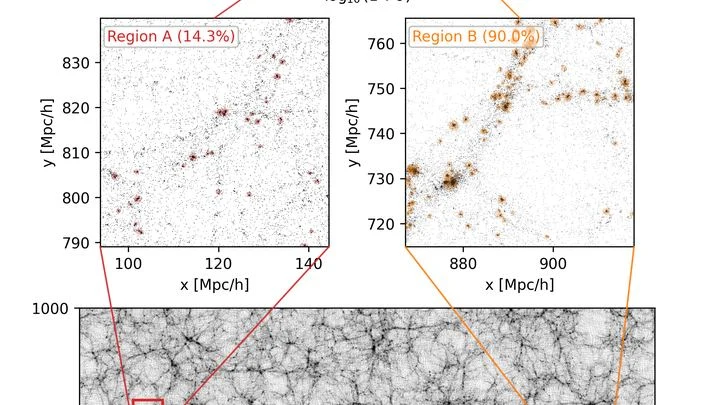
Вселенная огромна, и просчитать, как в ней распределяются галактики и тёмная материя, — задача не из лёгких. Обычно учёные запускают компьютерные симуляции, которые «разыгрывают» эволюцию целых участков космоса размером в миллиарды световых лет. Но такие расчёты требуют колоссальных ресурсов и времени.
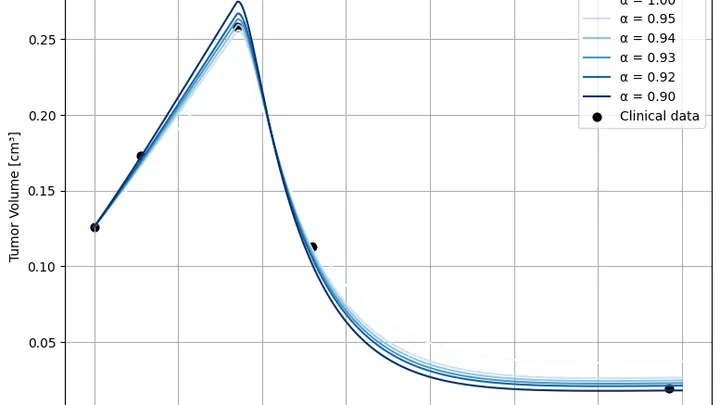
Опухоль растёт не как дерево, а как город: на его сегодняшний облик влияют и вчерашние стройки, и позавчерашние пожары. Обычные уравнения роста опухоли этого не учитывают — они смотрят только на текущий момент, как если бы город каждый день строился заново. Авторы работы добавили в модель «память»: теперь уравнение помнит, что было раньше, и это меняет прогноз.
Свет, рождённый в момент Большого взрыва, шёл к нам почти 14 миллиардов лет. Но по пути он проходил сквозь гравитационные поля галактик и скоплений тёмной материи — гипотетической формы материи, не участвующей в электромагнитном взаимодействии и потому недоступной прямому наблюдению. Эти поля искривляли лучи, подобно тому, как неровное стекло искажает изображение.
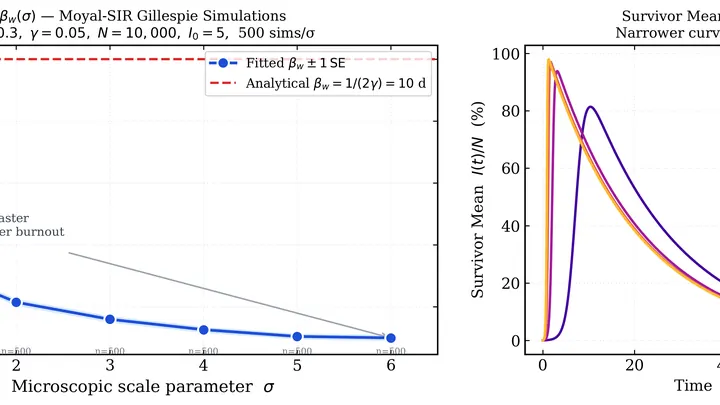
Эпидемия — это не ровный поток, а серия ударов. Один носитель вируса может заразить никого, а другой — сразу пятьдесят человек. Такие редкие, но мощные события называют «королями драконов»: они выбиваются из общей картины и определяют, насколько тяжёлой будет волна болезни.
В новой работе вирус сравнивают с шаром в бильярде.
Квантовое блуждание похоже на пьяного человека, который на каждом перекрёстке сворачивает случайно. Только вместо улиц — узлы графа, а вместо шагов — квантовые переходы. Учёные выяснили, что у такого блуждания есть скрытая мера — сложность Крылова. Она показывает, насколько быстро состояние системы «расплывается» по доступным вариантам.
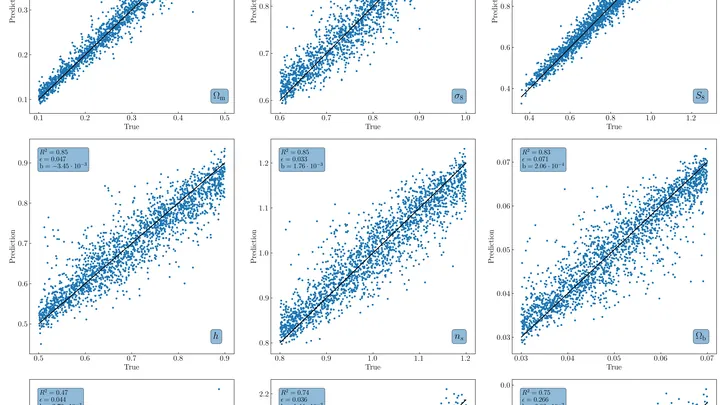
Тысячи вселенных родились в компьютере, чтобы однажды рассказать о нашей. Каждая — со своими скоплениями галактик, расставленными по законам гравитации, как горошины в банке, которую встряхнули с разной силой. По тому, как легли горошины, можно понять, что за рука трясла банку.
Океан не всегда следует одному и тому же расписанию. Иногда тёплое течение Эль-Ниньо усиливается, иногда ослабевает, и каждый режим диктует свою скорость реакции на прошлое. Эти скрытые режимы похожи на смену течений, которые помнят пройденный путь с разной глубиной.
Черновой набросок портрета: несколько уверенных линий задают форму, но детали ещё не проработаны. Так параметрическая модель, например векторная авторегрессия (VAR), описывает временной ряд: она улавливает основную структуру, но если реальные данные отклоняются от её предположений, портрет получается искажённым.