Метод максимального правдоподобия (ММП) — краеугольный камень статистического вывода. Он даёт принципиальный способ выбора параметровраспределения вероятностей, которые наилучшим образом объясняют наблюдаемые данные. Для заданного набора точек данных и кандидатной модели (например, нормального распределения с неизвестными средним и дисперсией) ММП выбирает такие значения параметров, при которых наблюдаемые данные наиболее вероятны в рамках этой модели. Эта «наибольшая вероятность» количественно выражается функцией правдоподобия, которая показывает, насколько вероятны данные как функция параметров.
История
Метод был введён Рональдом Фишером в 1920-х годах, опиравшимся на более ранние работы Карла Фридриха Гаусса и других. Фишер формализовал концепцию и установил её желательные свойства, такие как состоятельность и эффективность.
Как это работает
Функция правдоподобия L(θ | данные) строится как произведение вероятностей (или плотностей вероятности) каждой наблюдаемой точки данных при заданном векторе параметров θ. ММП находит θ, максимизирующий это произведение. На практике часто максимизируют логарифмическое правдоподобие (натуральный логарифм L), поскольку оно превращает произведение в сумму, которую легче дифференцировать и которая численно устойчива. Максимум находят, приравнивая производную логарифмического правдоподобия по θ к нулю и решая уравнение, либо используя итеративные численные алгоритмы оптимизации, когда аналитического решения не существует.
Где применяется
ММП повсеместно используется в науке и технике: он лежит в основе регрессионного анализа, обучения нейронных сетей (через функцию потерь кросс-энтропии) и оценки параметров в физических экспериментах — от физики частиц до космологии.
Любопытный факт
ММП не всегда несмещён: например, оценка дисперсии нормального распределения по методу максимального правдоподобия смещена вниз на множитель (n-1)/n, поэтому выборочная дисперсия использует n-1.
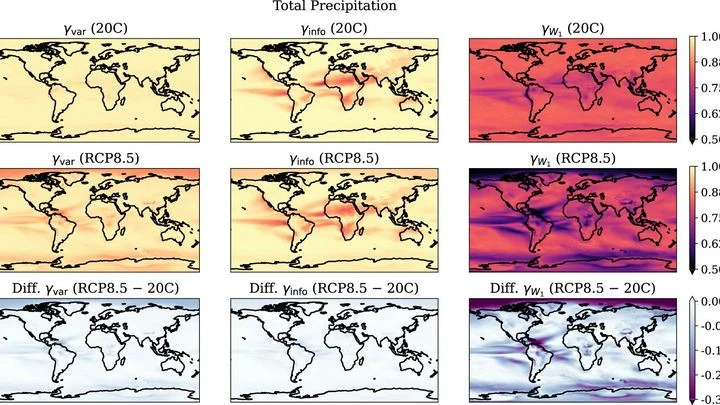
Зимой в одном районе города выпадает втрое больше снега, чем в соседнем. Один год — жара, другой — холод. Это капризы погоды — краткосрочные, хаотичные колебания атмосферы. А за десятилетия виден другой, медленный сдвиг: зимы в среднем становятся мягче. Отличить одно от другого — главная задача климатологов.
В 1998 году математик Дэвид Бойд заметил странную закономерность. Он изучал меру Малера многочлена — величину, которая измеряет «сложность» его корней, — и обнаружил, что для семейства кривых она всегда выражается через специальное рациональное число, умноженное на значение производной L-функции.
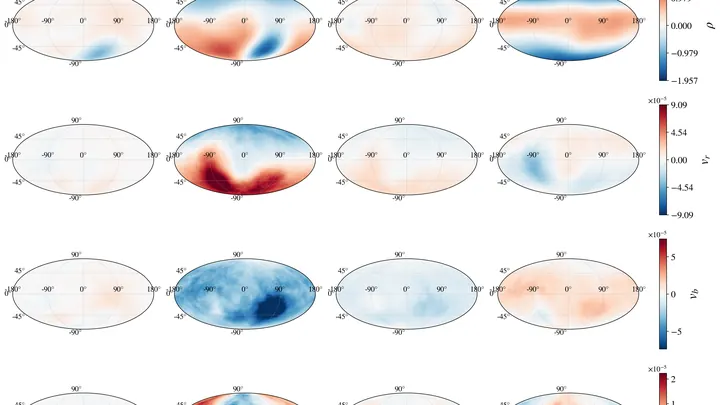
Две галактики — наш Млечный Путь и его спутник Большое Магелланово Облако — медленно кружатся друг вокруг друга. Их гравитационное притяжение встряхивает далёкие окраины Млечного Пути, словно камешек, брошенный в пруд, заставляет воду колебаться.
Двести миллионов звёзд. В центре Галактики, куда нацелится будущий обзор телескопа Нэнси Грейс Роман, примерно 250 раз за миссию свет одной из них дрогнет от невидимого прикосновения. Это свободно плавающие планеты — миры, выброшенные из родных систем, — и экзопланеты земного типа, кружащие у далёких солнц.
4 610 вселенных — ровно столько космологических моделей потребовалось астрофизикам, чтобы показать: привычная маска Гаусса больше не работает для данных нового поколения. Будущие обзоры неба, такие как миссия Euclid и обсерватория им.
Восстановить целостную картину по обрывкам — всё равно что расслышать мелодию оркестра в шумном зале. Такие задачи стоят в фотометрии — области, измеряющей поток излучения от небесных тел, где по слабому мерцанию восстанавливают яркость звезды. Традиционные методы требуют точных сведений о помехах, а они почти всегда неизвестны.
Представьте кулинарную книгу, которая переписывается от поколения к поколению. Однажды рецепт борща получает секретный ингредиент от кондитера — и с этого момента вкус помнит не только предков, но и соседа. В стандартной модели эволюции гены ведут себя так же. Гены — это инструкции для организма, своего рода молекулярные рецепты.
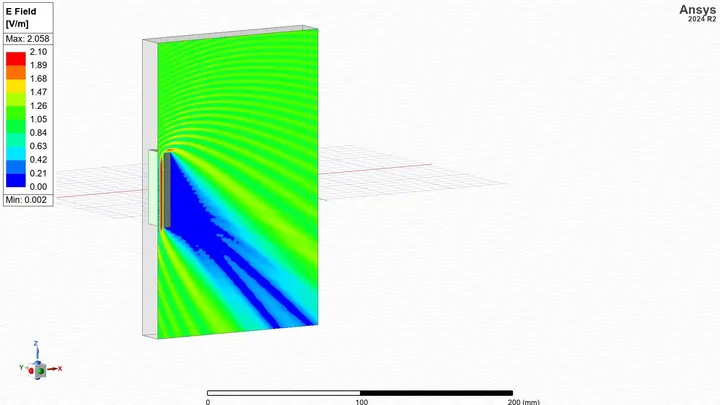
Когда радиоволна встречает на пути здание, она не просто отражается или поглощается — она огибает его, подобно тому как морские волны обтекают скалу, оставляя за ней спокойную воду. В радиофизике это явление создаёт радиотень — сложный узор из зон усиления и ослабления сигнала, который учёные называют радиопортретом.
Нейроморфные чипы функционируют по принципам, отличным от классических компьютеров, построенных по архитектуре фон Неймана с раздельными блоками памяти и процессора.
Программные помощники для написания кода, или AI-ассистенты, часто действуют как повар, который ради варки одного яйца перечитывает всю кулинарную книгу. Получив задачу внести крошечное исправление, они заново открывают десятки файлов и проверяют давно известные связи.
Исследователи отобрали 16 повседневных действий — от мытья посуды до приседаний — и разложили движения на элементарные составляющие, подобно тому, как спектроскоп разделяет свет на спектр частот. Они сравнили три подхода к анализу и обнаружили неожиданный ключ к распознаванию: для идентификации действия достаточно усреднённого стоп-кадра, то есть статичной позы.
Вглядитесь в ночное небо — перед вами не россыпь огней, а многослойная рукопись. Под яркими чернилами звёзд и галактик проступает блёклый, почти стёртый текст. Это послание тёмной материи, начертанное гравитационным линзированием: невидимые массы искажают свет далёких галактик, оставляя едва заметные водяные знаки на космическом пергаменте.
Свет, подобно невидимой реке, течёт в пространстве. Если на пути потока поставить препятствие, вода закручивается воронками — так и специально спроектированные поверхности порождают световые «водовороты», захватывающие наночастицы, словно щепки в водовороте.
Космический буксир с ионным двигателем разгоняется медленно, зато тратит очень мало топлива. Чтобы добраться с одной орбиты на другую, нужно решить непростую задачу: как долго включать двигатель и куда его направлять. Обычно ищут самый быстрый перелёт при заданной массе аппарата. Авторы новой работы перевернули условие: они спрашивают, какой может быть предельная стартовая масса, если время перелёта уже назначено.
Врач листает историю болезни и видит строчку: «Препарат снижает риск». Но насколько этому можно верить? Основано ли утверждение на паре случаев из практики или на десятках тысяч пациентов в слепом исследовании? От ответа зависит лечение. Сегодня такие тексты всё чаще пишут не люди, а большие языковые модели — те самые, что помогают искать информацию и составлять сводки.
Вселенная не молчит: она наполнена непрерывным гравитационно-волновым гулом. Через десятилетие космическая обсерватория LISA настроит свои «уши» на миллигерцовый диапазон, и самым богатым источником окажется наша Галактика — десятки тысяч пар белых карликов, кружащихся в стремительном танце.
Чёрная дыра — не застывшая пустота, а живой магнитный двигатель. Её «сердце» — аккреционный диск — пульсирует: вдох — вещество закручивается в воронку, выдох — магнитное пересоединение разрывает силовые линии, и плазма выстреливает прочь от горизонта.
Мы привыкли считать предвзятость подтверждения — склонность замечать лишь то, что согласуется с нашими гипотезами, — когнитивной ошибкой. Однако недавние расчёты, вдохновлённые поведением волн, предлагают радикально иной взгляд. Оказывается, привычка искать знакомое — это эффективный механизм минимизации информационного шума, который учёные называют энтропией — мерой неопределённости.
Сфотографировать тончайшую паутинку, дрожащую на ветру, — примерно так выглядит задача заглянуть в сосуды живого мозга. Ультразвуковая локализационная микроскопия (УЛМ) превращает обычный ультразвук в инструмент, способный увидеть отдельные капилляры, но только если очень точно подобрать настройки.
Социальная сеть похожа на город: есть районы-гиганты и крошечные переулки. Когда алгоритм ищет в ней сплочённые компании, он часто выделяет пару огромных групп и много мелких осколков. Но заказчику — например, муниципалитету — нужны районы примерно одного размера, чтобы равномерно распределить поликлиники или школы.
Диктофонная запись городской площади. Слышен гул толпы, шаги, обрывки разговоров, шум машин. Где-то в этом месиве звуков уличный музыкант играет простую мелодию на флейте. Услышать её непросто — слишком много всего намешано.
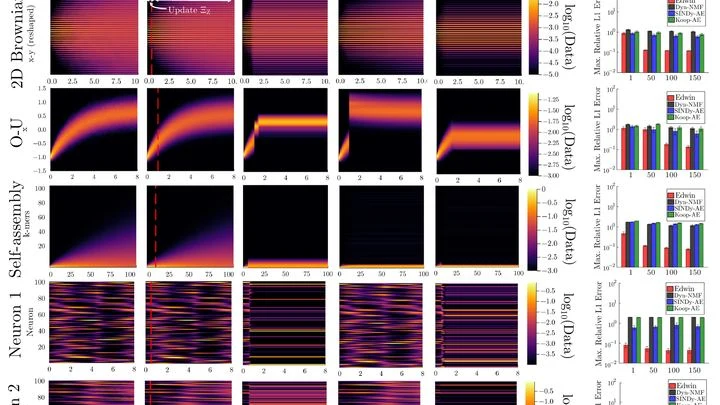
Примерно такую задачу решает новый алгоритм с именем Edwin (максимально-энтропийное сжатие с открытием интерпретируемых нелинейных моделей).
Завод, где сотни крошечных сборочных линий работают без остановки. Каждая линия — это молекулярный мотор, который превращает химическое топливо в движение. Чтобы мотор ехал быстрее или в нужную сторону, инженер меняет настройки — форму деталей, силу взаимодействий.
Вы пробуете блюдо в ресторане, но меню не видели. Задаёте официанту вопросы — слишком солёное? с какими специями? — и по ответам пытаетесь угадать, что за повар его готовил. Примерно так же исследователи изучают современные нейросети, когда доступ к ним есть только через API (программный интерфейс, где можно задать вопрос и получить ответ, но нельзя заглянуть внутрь).
Термостат держит в комнате 20 градусов. Откройте окно зимой – он включит обогрев, чтобы вернуть равновесие. Мозг делает похожую вещь: он постоянно предсказывает, что произойдёт через мгновение, и поправляет себя, если ошибся. Так он учится.
Квантовые расчёты — это рецепт с идеальными ингредиентами, но повар-природа готовит по-своему. Машинные модели атомов выучивают рецепт назубок и предсказывают свойства вещества за секунды вместо недель. Беда в том, что сам рецепт — уравнения Шрёдингера — содержит упрощения: где-то пренебрегли дрожанием электронов, где-то заменили сложный обмен на среднее поле.
Библиотека на 27 тысяч книг, и все они про бетон. В каждой — рецепт смеси, температура, прочность. Но сведения разбросаны по абзацам, таблицам и сноскам. Человеку, чтобы собрать их воедино, понадобились бы годы. Программа справилась за час.
Тонкая плёнка для солнечной батареи или экрана — как плотная толпа на площади: каждый человек повёрнут в свою сторону, и от того, куда смотрят все, зависит, пройдёт ли свет сквозь толпу или застрянет. В органической электронике роль прохожих играют молекулы. До сих пор приборы могли измерить только общее направление толпы — средний наклон голов и разброс.
Эпидемия — это не только вирус, но и миллионы личных решений. Один человек продолжает ездить в метро, другой запирается дома. Классические модели описывают усреднённое поведение толпы, но не спрашивают, почему каждый поступает именно так.
Когда нейтрон или протон влетает в атомное ядро, он ведёт себя как мяч, ударяющийся о неровную стену: отскочить может по-разному, в зависимости от того, куда попал. Физики описывают такие столкновения с помощью «оптической модели» — она заменяет сложное ядро на эффективный потенциал, как если бы мы описывали стену одной средней высотой, а не каждой выемкой.
Лазерный пинцет — это луч света, который удерживает и двигает крошечные объекты вроде бактерий или пылинок. Если нужно перенести частицу из точки А в точку Б, можно просто тянуть её напрямую. Но тогда потратится больше энергии, чем при хитроумном обходном пути.
Активная частица — это микроскопический объект, который сам толкает себя вперёд, как крошечный пловец.
Химик, который ищет новое лекарство, похож на повара без рецепта: у него есть список желаемых свойств, но миллионы возможных ингредиентов. Каждая проба стоит дорого и занимает время, поэтому пробовать нужно с умом.
Новая программа SEISMO действует как повар, который пробует блюдо после каждого шага и сразу решает, что добавить дальше.
Когда в детекторе частиц рождается топ-кварк, он тут же распадается на целый ливень других частиц. Поймать в этом ливне намёк на новую физику — всё равно что услышать шёпот на рок-концерте. Нужен не просто хороший микрофон, а умение вычесть грохот усилителей и гул толпы.
Электроны — крошечные частицы в молекулах — постоянно манёврируют, избегая столкновений, как пассажиры в час пик. Чтобы просчитать их поведение, учёные задают правило личной дистанции: математическую функцию, которая указывает, насколько близко одному электрону можно подойти к соседу.
В комнате с 80 советниками каждый кричит своё, и если просто выслушать всех и взять среднее, получится каша. Так и с прогнозами Эль-Ниньо: модель выдаёт 80 вариантов будущего, но не все они одинаково полезны. Одни ошибаются реже, другие чаще, а третьи вообще говорят о своём.
Океан не всегда следует одному и тому же расписанию. Иногда тёплое течение Эль-Ниньо усиливается, иногда ослабевает, и каждый режим диктует свою скорость реакции на прошлое. Эти скрытые режимы похожи на смену течений, которые помнят пройденный путь с разной глубиной.
Черновой набросок портрета: несколько уверенных линий задают форму, но детали ещё не проработаны. Так параметрическая модель, например векторная авторегрессия (VAR), описывает временной ряд: она улавливает основную структуру, но если реальные данные отклоняются от её предположений, портрет получается искажённым.
Индийский летний муссон кормит пятую часть человечества, но его сезонный прогноз десятилетиями считался почти безнадёжным: потенциальный предел предсказуемости оценивали всего в 45% объяснённой изменчивости.
Кукловод дёргает за нити, и марионетка пляшет. В предсказании будущего по временным рядам роль кукловодов играют немногие переменные, которые действительно управляют системой. Остальные показатели лишь повторяют их движения, создавая видимость сложности. Задача в том, чтобы найти этих кукловодов и следить только за их пальцами, а не за всей сценой.
На старой плёнке с записью дождя видны лишь самые яркие кадры, а между ними шум. Метеоролог, оценивающий риск наводнений, долго смотрел только на такие кадры, то есть на годовые максимумы осадков. Всё остальное, тысячи ежедневных наблюдений, оставалось за кадром. Новый метод проявляет плёнку целиком, и на ней проступают детали, которых раньше не было видно.