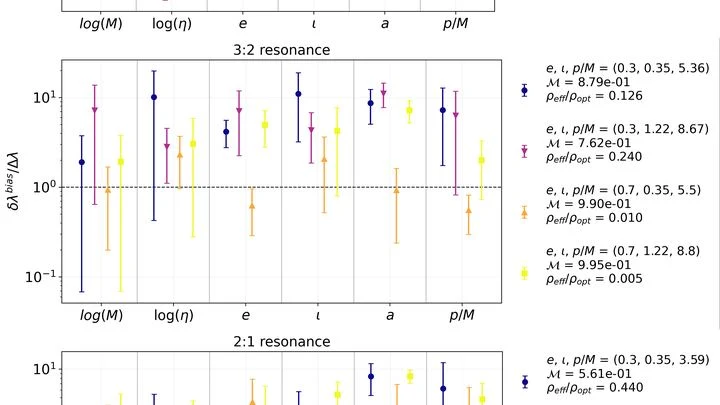
В статистическом выводе часто интересуются одним параметром (например, массой частицы), но приходится учитывать и другие «мешающие» параметры (например, калибровку детектора), которые не важны, но влияют на данные. Профильная функция правдоподобия — это способ сосредоточиться на интересующем параметре: для каждого возможного значения этого параметра находят наилучшие значения всех мешающих параметров, максимизируя правдоподобие, и затем записывают только максимальное значение правдоподобия. Это даёт «профиль» правдоподобия как функцию интересующего параметра, который можно использовать для построения доверительных интервалов или проверки гипотез.
История
Концепция была введена статистиками в середине XX века, в частности Ежи Нейманом, а позже формализована другими; термин «профильное правдоподобие» стал стандартным в 1970-х годах.
Как это работает
Представьте функцию правдоподобия, которая зависит и от интересующего параметра θ, и от мешающих параметров ν. Для фиксированного θ максимизируем по ν, получая L_профиль(θ) = max_ν L(θ, ν). Повторяя это для многих значений θ, получаем одномерную кривую. Отношение этого профиля к его максимуму приближённо следует хи-квадрат распределению (теорема Уилкса) при определённых условиях регулярности, что позволяет выводить доверительные интервалы. Это вычислительно эффективно, поскольку не нужно интегрировать по мешающим параметрам, достаточно оптимизации.
Где применяется
Широко используется в физике частиц (например, при измерениях массы бозона Хиггса и силы сигнала) и в космологии для оценки параметров по данным реликтового излучения.
Любопытный факт
Профильное правдоподобие может давать обманчиво узкие интервалы, когда мешающие параметры плохо ограничены; это явление известно как «проблема профильного правдоподобия».
Белковый инженер похож на повара, который пытается сделать блюдо одновременно вкусным, полезным и дешёвым. Изменяя один ингредиент, он рискует испортить другой. Раньше компьютерные помощники умели оценивать свойства белков только по отдельности, не видя, как они связаны между собой.
Гравитация — это не просто сила, которая держит нас на полу. В масштабах Вселенной она дирижирует галактиками, изгибает лучи света и определяет судьбу всего сущего. Сто лет назад Эйнштейн описал её как кривизну пространства и времени.
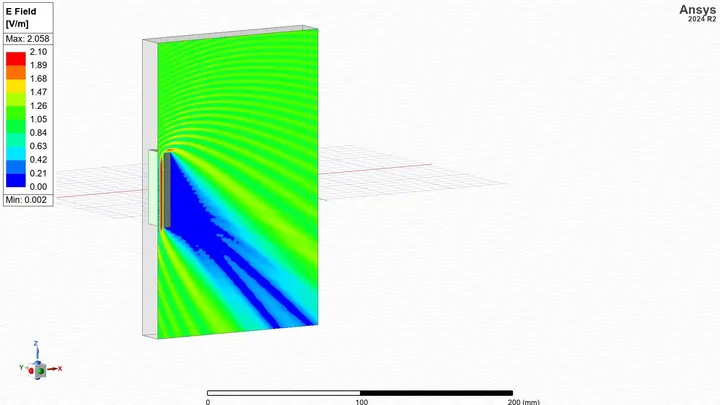
Когда радиоволна встречает на пути здание, она не просто отражается или поглощается — она огибает его, подобно тому как морские волны обтекают скалу, оставляя за ней спокойную воду. В радиофизике это явление создаёт радиотень — сложный узор из зон усиления и ослабления сигнала, который учёные называют радиопортретом.
Представьте опытного шеф-повара в час пик: внезапно отказывает плита или заканчивается ключевой ингредиент. Вместо паники он мгновенно перекраивает рецептуру — ускоряет приготовление одних блюд, замедляет другие, перебрасывая ресурсы на ходу. Этот принцип динамической адаптации лёг в основу нового поколения сверхнадёжных сетей.
Нейроморфные чипы функционируют по принципам, отличным от классических компьютеров, построенных по архитектуре фон Неймана с раздельными блоками памяти и процессора.
Свет, подобно невидимой реке, течёт в пространстве. Если на пути потока поставить препятствие, вода закручивается воронками — так и специально спроектированные поверхности порождают световые «водовороты», захватывающие наночастицы, словно щепки в водовороте.
Золото не лежит на поверхности — оно спрятано в тоннах пустой породы. Чтобы добыть грамм драгоценного металла, старатели просеивают кубометры грунта. Примерно так же обучаются современные большие языковые модели: тысячи ответов-кандидатов прогоняются через дорогую модель-оценщик (оракул — модель, дающая точные оценки), чтобы выбрать один — лучший.
Статистические модели — это попытка натянуть идеальную математическую паутину на неровный ландшафт данных. Когда модель сопротивляется, она издаёт напряжение, но мы привыкли его игнорировать. Исследователи часами вглядываются в графики остатков, пытаясь угадать, где модель «трещит по швам». Сквилер переводит это сопротивление в звук.
Социальная сеть похожа на город: есть районы-гиганты и крошечные переулки. Когда алгоритм ищет в ней сплочённые компании, он часто выделяет пару огромных групп и много мелких осколков. Но заказчику — например, муниципалитету — нужны районы примерно одного размера, чтобы равномерно распределить поликлиники или школы.
Фигурист кружится по льду, постепенно приближаясь к центру. Его траектория — не идеальная спираль: иногда он попадает в ритм музыки и делает дополнительный оборот, слегка меняя скорость. Примерно так же ведёт себя маленькая чёрная дыра, когда падает на сверхмассивную.
Оркестр, где каждый музыкант играет свою партию, но слышит только соседа. Стоит одному сбиться — волна ошибок катится по всему залу. Так работают машины Изинга — специальные устройства для решения задач, где нужно найти лучший вариант из множества. Их элементы-«спины» связаны между собой, и если обновлять их одновременно, они начинают мешать друг другу, как музыканты, вступившие не вовремя.
Лазерный пинцет — это луч света, который удерживает и двигает крошечные объекты вроде бактерий или пылинок. Если нужно перенести частицу из точки А в точку Б, можно просто тянуть её напрямую. Но тогда потратится больше энергии, чем при хитроумном обходном пути.
Активная частица — это микроскопический объект, который сам толкает себя вперёд, как крошечный пловец.
Чтобы отличить один белок от другого, нужно описать его форму и состав. Таких описаний — десятки: длина молекулы, заряд, растворимость. Но не все они одинаково полезны. Метод под названием Differentiable Information Imbalance (DII) умеет отбирать самые информативные характеристики, отбрасывая лишние.
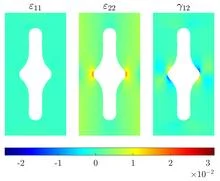
Лаборатория механических испытаний похожа на кухню, где повар пробует блюдо, чтобы угадать рецепт. Для анизотропного материала — того, что жёстче вдоль волокон, чем поперёк, — одной пробы мало. Нужны три, а то и больше отдельных тестов, каждый со своим образцом. Инженеры годами оттачивали формы этих образцов вручную, полагаясь на интуицию и опыт. Теперь появился инструмент, который делает это автоматически — и лучше.
Черновой набросок портрета: несколько уверенных линий задают форму, но детали ещё не проработаны. Так параметрическая модель, например векторная авторегрессия (VAR), описывает временной ряд: она улавливает основную структуру, но если реальные данные отклоняются от её предположений, портрет получается искажённым.
Кукловод дёргает за нити, и марионетка пляшет. В предсказании будущего по временным рядам роль кукловодов играют немногие переменные, которые действительно управляют системой. Остальные показатели лишь повторяют их движения, создавая видимость сложности. Задача в том, чтобы найти этих кукловодов и следить только за их пальцами, а не за всей сценой.