Гауссовский процесс — это мощный статистический инструмент для моделирования неизвестных функций, который естественным образом учитывает неопределённость. Вместо того чтобы давать единственную наилучшую оценку функции, он предоставляет полное распределение вероятностей по возможным функциям, согласующимся с наблюдаемыми данными. Это делает его краеугольным камнем непараметрических байесовских методов, где сложность модели растёт с объёмом данных, а не задаётся заранее.
История
Концепция была формализована в 1940-х годах математиком Норбертом Винером и другими, но её современное использование в машинном обучении популяризировали Карл Эдвард Расмуссен и Кристофер К. И. Уильямс в своей книге 2006 года.
Как это работает
Гауссовский процесс задаёт распределение по функциям, определяя функцию среднего и ковариационную функцию (ядро). Ядро кодирует предположения о гладкости, периодичности или других свойствах функции. Когда наблюдаются точки данных, процесс обновляет распределение, давая апостериорное распределение, которое позволяет предсказывать значения в новых точках вместе с мерой неопределённости. Эта неопределённость ключевая: она уменьшается вблизи наблюдаемых данных и растёт в неизученных областях, что позволяет принимать обоснованные решения.
Где применяется
Гауссовские процессы используются в байесовской оптимизации для настройки гиперпараметров, в геостатистике для интерполяции пространственных данных (кригинг) и в робототехнике для обучения политик управления на основе данных.
Любопытный факт
Гауссовские процессы можно рассматривать как бесконечномерное обобщение многомерного нормального распределения, где любое конечное множество точек следует совместному гауссовскому распределению.
Оркестр играет без дирижёра. Каждый инструмент вступает по своему расписанию: скрипка в понедельник, флейта в среду, литавры в субботу. Астрономы слышат не музыку, а отдельные ноты, разбросанные по календарю. Телескоп видит звезду только когда она над горизонтом и когда расписание выделило ей время. Получается неровная временная сетка, на которой классические методы корреляции спотыкаются.
Повар пробует крошечные кусочки с разных краёв тарелки и пытается восстановить рецепт сложного блюда. Каждый кусочек даёт лишь намёк на вкус, и к тому же пробы немного размыты — то соли переложили, то сахара недосыпали. Примерно так же физики-ядерщики изучают вещество внутри нейтронных звёзд — самых плотных объектов во Вселенной после чёрных дыр.
Медленно вращая ручку настройки старого радиоприёмника, вы слышите, как звук вырывается из шума не постепенно, а резким скачком — в тот миг, когда антенна попадает в резонанс с волной. Примерно так же ведут себя гены в живой клетке. Они работают не как плавный кран, а как тумблер с двумя положениями: «молчит» и «вещает».
Мозг не просто реагирует на мир — он постоянно гадает, что произойдёт в следующий миг. Этот принцип называют предсказательным кодированием: нейроны сравнивают ожидания с реальностью и обновляют внутреннюю картину, когда случается ошибка. Но как именно такая сложная система может быть устроена в живой ткани коры, оставалось неясным.
Бассейн с мокрым песком. Вы нажимаете в одном углу — и вода начинает двигаться. Но как именно? Вместо ровного круга она может растекаться языками, надолго задерживаться в одних местах и стремительно проскакивать другие. Под землёй происходит то же самое: нефть, вода или газ мигрируют сквозь породы не по учебнику, а подчиняясь хаосу трещин и неоднородностей.
Тончайший водяной знак на мокрой бумаге — и запотевшее стекло перед глазами. Примерно так выглядит задача чтения квантовых состояний света: нежные узоры из фотонов искажаются потерями, а детекторы ловят лишь малую часть сигнала. Обычный подход — гомодинная томография — требует почти идеальных условий, но в реальном мире свет тускнеет, а приборы несовершенны.
Молекула напоминает танцующую пару: электроны кружатся быстро, а тяжёлые ядра движутся медленнее. Но иногда партнёры сбиваются с ритма — электрон перескакивает между состояниями, и танец меняется. Это называют неадиабатическим переходом. Обычно учёные описывают такие сцены либо смешанным квантово-классическим методом (динамика Эренфеста), либо полуклассическим подходом с волновыми пакетами.
Представьте старый театр в сыром тумане. На сцене — россыпь актёров, но лишь одного выхватывает луч прожектора, заставляя замереть в ярком пятне. Остальные клубятся в полумраке, готовые в любой миг растаять. Этот образ — ключ к одной из самых амбициозных моделей сознания. Построенной на языке квантовой механики. Вместо нейронов учёные оперируют квантовоподобным полем.
Гравитационное микролинзирование — удивительный космический эффект, предсказанный Эйнштейном и развитый Цвикки. Массивное тело, проходя между нами и далёкой звездой, искривляет её свет подобно линзе, создавая характерные усиления и искажения.
Статистические модели — это попытка натянуть идеальную математическую паутину на неровный ландшафт данных. Когда модель сопротивляется, она издаёт напряжение, но мы привыкли его игнорировать. Исследователи часами вглядываются в графики остатков, пытаясь угадать, где модель «трещит по швам». Сквилер переводит это сопротивление в звук.
Вселенная не молчит: она наполнена непрерывным гравитационно-волновым гулом. Через десятилетие космическая обсерватория LISA настроит свои «уши» на миллигерцовый диапазон, и самым богатым источником окажется наша Галактика — десятки тысяч пар белых карликов, кружащихся в стремительном танце.
Гравитационно-волновые обсерватории напоминают чуткое ухо, прислушивающееся к далёким раскатам космических катастроф. Чтобы расслышать слабый шёпот сливающихся чёрных дыр, детекторы гравитационных волн используют специально приготовленный свет — его называют сжатым вакуумом.
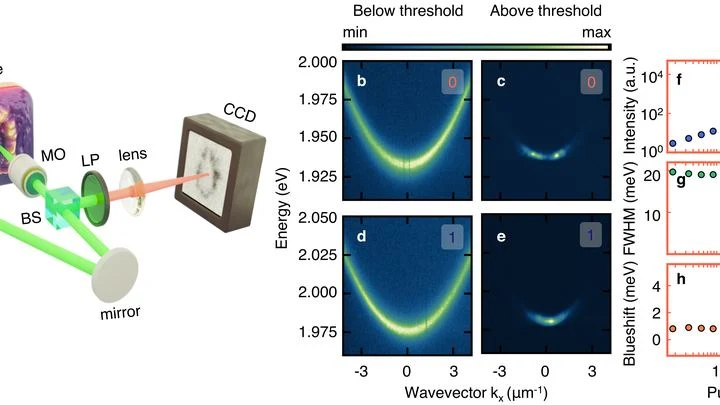
Генеративные нейросети, создающие изображения, обычно полагаются на цифровую случайность. Но группа исследователей построила систему, где случайность рождается не в коде, а в крошечной оптической полости с органическим красителем.
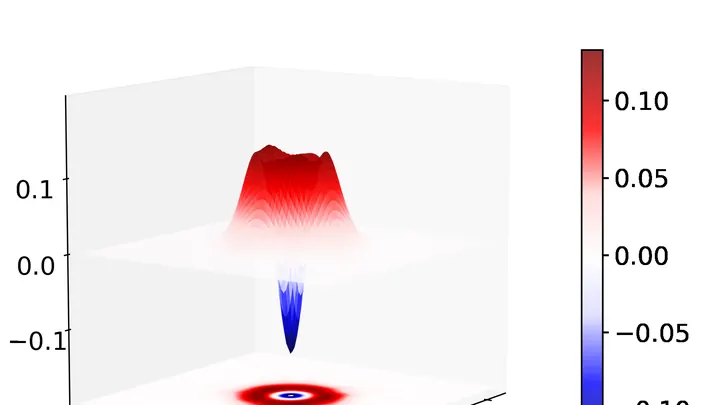
Горсть песка падает на стол — и каждая песчинка скатывается вниз, пока не замрёт в углублении. Так работает потенциал: поверхность стола подсказывает частицам, куда двигаться. Но в реке с водоворотами нет одной-единственной впадины, куда всё стремится. Вода кружится, возвращается, петляет. Для таких систем обычная карта «ям и холмов» не годится.
Две точки на поверхности воздушного шара — вот и все ориентиры, когда пытаешься понять, как он раздувается. Примерно так космологи восстанавливают историю расширения Вселенной.
Камера делает снимок, но матрица шумит, оптика размывает, а часть пикселей засвечена. Восстановить исходную картинку — всё равно что угадать мелодию по испорченной пластинке: вариантов много, и какой из них правдив, неясно. В науке такие задачи называют обратными, и они повсюду — от медицинских томографов до радиотелескопов.
Опустите палец в воду один раз — и по единственному ощущению попробуйте угадать её температуру. В квантовом мире такие однократные измерения случаются сплошь и рядом, только угадывать приходится невидимые параметры: скажем, силу сжатия лазерного луча. Ошибка может стоить дорого, а данных для уверенности почти нет.
Долгое время математика подобных задач напоминала сборку пазла в темноте.
Квантовое ничто — вакуум, пронизанный непрерывными флуктуациями полей, — напоминает воду в кастрюле перед закипанием. Время от времени в нём спонтанно вспухает пузырёк: только не пара, а целой вселенной. Такой пузырёк, вместо того чтобы схлопнуться, раздувается в пространство-время, запуская собственный Большой взрыв.
Рука лежит на столе, и на запястье приходят две короткие вибрации — одна за другой. Нужно сказать, какая сильнее. Задача вроде бы простая, но ответ зависит от того, какая вибрация была первой. Если первая слабая, а вторая сильная, разница кажется больше, чем когда их меняют местами. Это не каприз внимания, а работа постоянного механизма: мозг не ждёт полной информации, а строит догадку и поправляет её на ходу.
Альбом с сотнями семейных фотографий хранит множество историй. Если разглядывать каждый снимок отдельно, легко решить, что дядя — настоящий великан: в тот день он стоял на ступеньку выше остальных. Но стоит пролистать весь альбом, и становится ясно — его рост самый обычный, просто ступенька попалась на паре кадров.
Похоже работают детекторы гравитационных волн.
Магнитно-резонансный томограф — это как фотоаппарат, который делает снимки внутренностей, но очень медленно. Пациент должен лежать неподвижно несколько минут, а сердце при этом продолжает биться. Если человек пошевелится или ритм собьётся, картинка смазывается. Врачам приходится повторять сканирование, тратить время и нервы.
Новый метод решает эту проблему необычным способом.
В лаборатории измеряют очень слабый сигнал — например, крошечное изменение магнитного поля. Прибор дрожит от проезжающих машин, от дыхания экспериментатора, от нагрева проводов. Этот технический шум не убрать полностью, и он ставит предел точности. Обычный датчик работает как весы, которые качаются от любого сквозняка.
Свет, рождённый в момент Большого взрыва, шёл к нам почти 14 миллиардов лет. Но по пути он проходил сквозь гравитационные поля галактик и скоплений тёмной материи — гипотетической формы материи, не участвующей в электромагнитном взаимодействии и потому недоступной прямому наблюдению. Эти поля искривляли лучи, подобно тому, как неровное стекло искажает изображение.
Когда мощный лазерный импульс попадает в полупроводник, кристалл откликается излучением на множестве частот — словно струна, звучащая хором обертонов. Этот эффект давно служит инструментом спектроскопии для наблюдения сверхбыстрых процессов.
Звёзды на окраинах галактик вращаются быстрее, чем предсказывают законы небесной механики, если учитывать только видимую материю — светящиеся газ и звёзды. Этот парадокс обнаружили в XX веке Вера Рубин и Фриц Цвикки, измеряя скорости звёзд по доплеровскому смещению спектральных линий.
Магнитное поле, которое нужно измерить, похоже на мелодию, исполняемую в шумном зале. Квантовый датчик — это микрофон, способный уловить самые тихие ноты, но и он слышит не только музыку: шорохи, скрипы, дыхание соседей. Всё это примешивается к сигналу и портит запись.
Нейтронная звезда — это шарик размером с город, но весит он как полтора Солнца. Внутри такого шарика вещество сжато так, что чайная ложка его весила бы миллиарды тонн. Но из чего именно состоит эта материя, физики до конца не знают.
Концепцию квантовой телепортации предложил Чарльз Беннет, а экспериментально осуществил Антон Цайлингер. В основе лежит квантовая запутанность — состояние, при котором две частицы ведут себя синхронно, подобно двум листам, мгновенно воспроизводящим один и тот же рисунок.
Лазерный импульс длиной в полторы наносекунды врезается в нелинейный кристалл — и рождается поток сжатого света. Так начинается эксперимент на квантовом процессоре «Цзючжан 4.0» в Китае.
Переводчик сидит на совещании, где говорят на незнакомом языке. Он не знает слов, но замечает: когда один человек повышает голос, другой через минуту начинает кивать. Сначала это кажется случайностью, но со временем переводчик учится понимать, кто на кого влияет. Примерно так работает алгоритм Kausal, который ищет причинные связи в сложных системах.
Очки с ровными стёклами показывают мир симметричным: подъём и спуск, тепло и холод выглядят одинаково. Климатологи десятилетиями смотрели на Эль-Ниньо через такие очки — линейные обратные модели. Они ловили ритм колебаний, но не видели, что тёплая фаза Эль-Ниньо обычно резче и сильнее холодной Ла-Нинья. Перекос оставался за гранью видимого.
Переводчик на конференции слышит шум зала, но продолжает переводить. Он не повторяет каждое слово, а находит промежуточный язык, где сложные фразы становятся простыми, но смысл не теряется. Так работает условная гауссова сеть Купмана: она учит нейросеть переводить хаотическую систему в форму, где прогноз и усвоение данных становятся быстрыми и точными.
Черновой набросок портрета: несколько уверенных линий задают форму, но детали ещё не проработаны. Так параметрическая модель, например векторная авторегрессия (VAR), описывает временной ряд: она улавливает основную структуру, но если реальные данные отклоняются от её предположений, портрет получается искажённым.
Метеоролог смотрит на карту давления и пытается понять, куда двинется циклон. У него есть модель, но она ошибается, и есть свежие измерения, но они неполны. Соединить их так, чтобы прогноз остался физически осмысленным, труднее, чем кажется: классические методы иногда выдают отрицательную температуру или невозможную вероятность.
Новый подход смотрит на задачу глазами квантовой механики.
Оркестр без дирижёра играет слаженно, и вы хотите понять, кто на кого влияет. Скрипач слышит виолончель, виолончелист ловит ритм ударных, а флейта подстраивается под всех сразу. В науке о сложных системах, таких как климат или мозг, долго не было инструмента, чтобы разложить эту взаимную игру на отдельные вклады.
Переводчик, который отвлекается на каждый шорох в зале, к концу совещания начинает путаться в словах. Его уверенность в собственной правоте растёт, а точность падает. Примерно так ведут себя плохо откалиброванные вероятностные прогнозы: модель заявляет высокую вероятность события, но реальность с ней не согласна.
Оркестр играет сложную пьесу, и каждая группа инструментов вступает по своему расписанию. Скрипки могут замедлиться, пока духовые держат прежний темп, а ударные вдруг взорвутся дробью. Дирижёр слышит всё сразу, но определить, в какой именно момент изменился ритм у флейт, а не у виолончелей, почти невозможно.
Переводчик учится не по словарю, а по речам. Он слушает, как говорят носители, и улавливает правила, которые не записаны ни в одном учебнике. Так и новый метод прогнозирования сложных систем, таких как климат или турбулентность, не требует знать их уравнения. Вместо этого он смотрит на данные и учится предсказывать их поведение.