Operador de Koopman profundo para la búsqueda de causalidad en dinámica no lineal ✛
Contexto
El trabajo se sitúa en la intersección de la inferencia causal y la teoría de sistemas dinámicos. Ya existen métodos que o bien utilizan flujos de información (como la causalidad de Granger), o bien elevan el sistema a un espacio de mayor dimensión para simplificar el análisis. Trabajos vecinos en el archivo también buscan estructuras ocultas: unos siguen el calor a través de un solo sensor, otros predicen el caos, otros construyen redes filogenéticas. Pero la mayoría de los enfoques suponen linealidad, estacionariedad o funciones de observables predefinidas, lo que limita su aplicabilidad a sistemas no lineales reales, como el clima terrestre.
Métodos
Kausal utiliza la teoría de Koopman, que representa la dinámica no lineal como un operador lineal que actúa sobre un espacio de funciones del estado del sistema. En lugar de fijar estas funciones manualmente, el algoritmo las aprende mediante redes neuronales (perceptrones multicapa o redes convolucionales). Luego, el operador de Koopman se aproxima mediante la descomposición modal dinámica (DMD), que resuelve un problema de mínimos cuadrados. La medida causal se define como la diferencia en los errores de predicción: un modelo predice la dinámica del efecto usando solo sus propios observables, y otro añade los observables de la causa. Si el modelo conjunto predice significativamente mejor, entonces la causa contiene información sobre el efecto.
Resultados
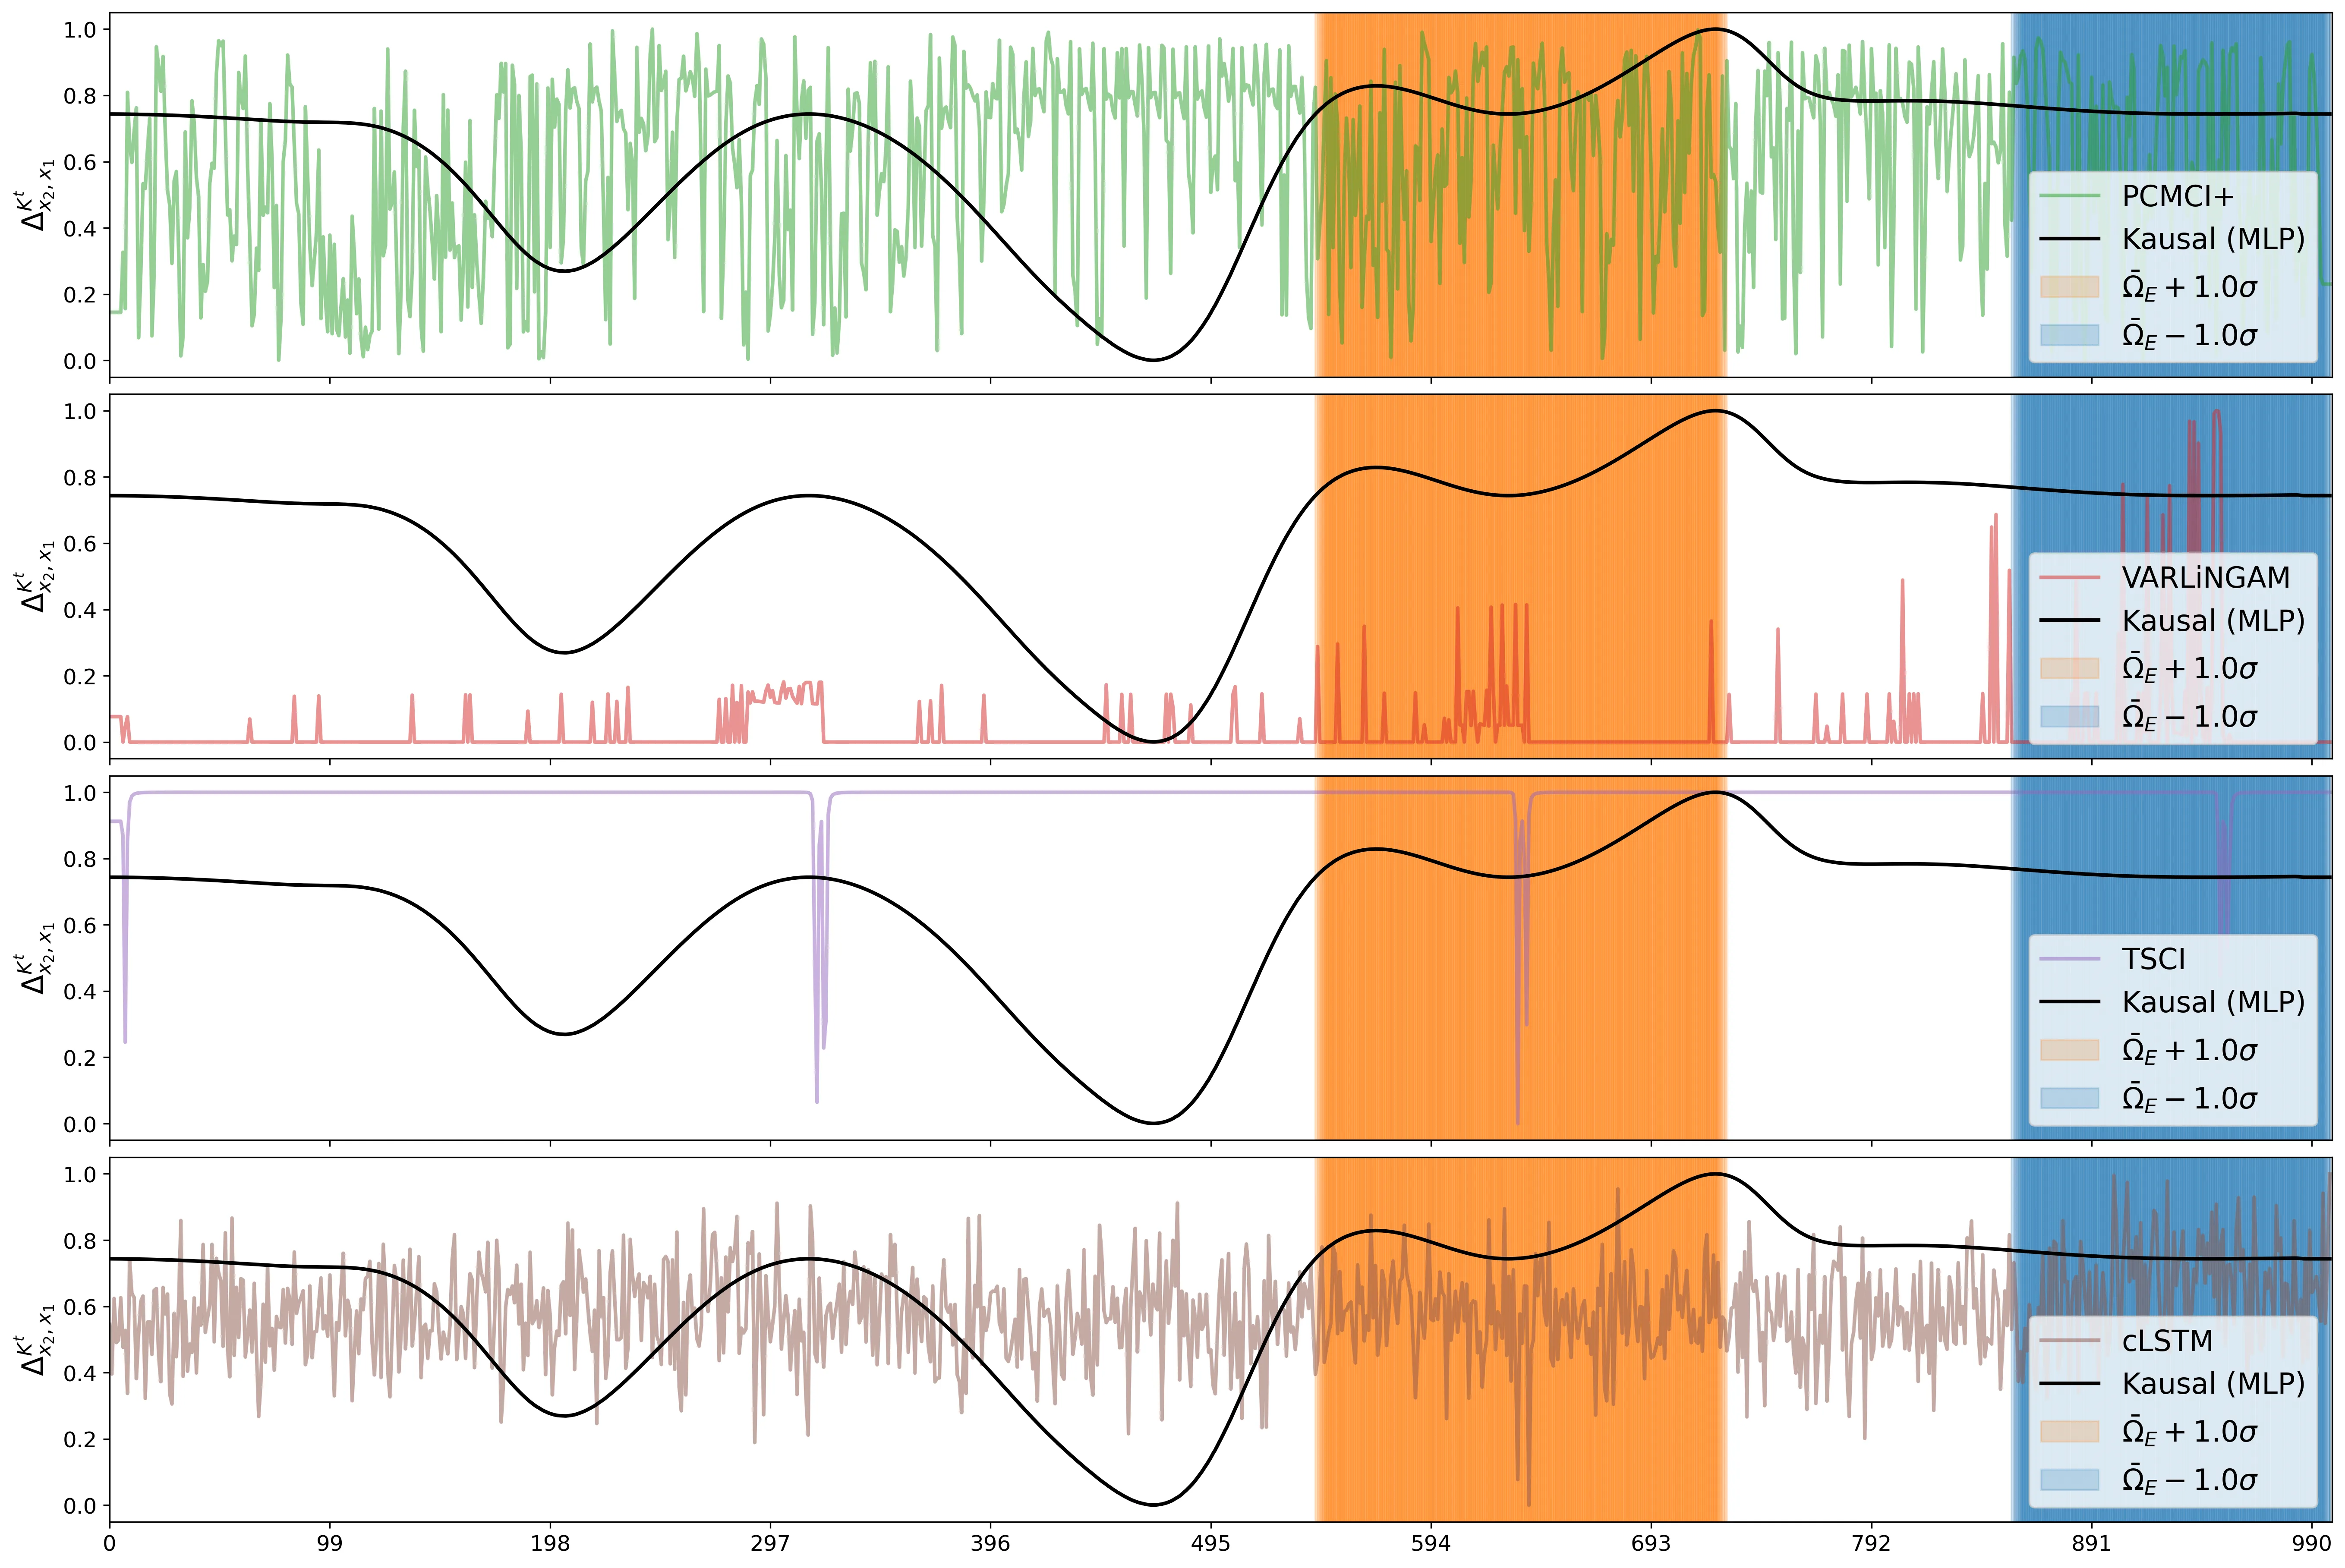
En osciladores de Rössler acoplados, Kausal con observables aprendidos (vector de 32 dimensiones) mostró una señal causal estadísticamente significativa en la dirección verdadera y su ausencia en la dirección inversa, a diferencia de los métodos PCMCI+ y VARLiNGAM, que o bien omitían la conexión o daban dependencias bidireccionales falsas. Para la ecuación de reacción-difusión (observables convolucionales de 128 dimensiones), un conjunto de redes inicializadas aleatoriamente permitió estimar la incertidumbre de la medida causal. En el modelo de El Niño, el algoritmo reflejó correctamente el cambio en la fuerza causal al variar el parámetro de acoplamiento y la no linealidad. En datos reales de reanálisis del ECMWF, Kausal detectó los grandes eventos de El Niño de 1982–83, 1997–98 y 2014–16, mientras que el método con núcleos de Rademacher fijos los pasó por alto. En la métrica AUROC, Kausal superó a todos los métodos base.
Implicaciones
El trabajo se distingue de los enfoques vecinos porque no se apoya en funciones de observables elegidas de antemano, sino que las aprende para el sistema específico. Esto permite capturar interacciones no lineales y multiescala que escapan a los métodos con diccionarios fijos. Por primera vez se combina el aprendizaje profundo de observables con la formulación operacional de la causalidad, lo que abre el camino hacia un análisis más preciso y explicable de sistemas dinámicos complejos.
Desarrollo futuro
El algoritmo se puede extender a la estimación de efectos causales, lo que permitiría generar predicciones físicamente fundamentadas y robustas ante cambios en la distribución de los datos. Otra dirección es la construcción de un grafo causal completo mediante pruebas de adyacencia. También se planea considerar sistemas estocásticos y no autónomos, donde el flujo depende del tiempo y contiene variabilidad interna.
Impacto
El método es aplicable en climatología para analizar las conexiones entre el océano y la atmósfera, en neurociencia para identificar interacciones entre regiones cerebrales, y también en epidemiología y economía, donde las retroalimentaciones no lineales son importantes.
Próximos pasos
Los próximos pasos incluyen adaptar Kausal a ecuaciones diferenciales estocásticas y desarrollar procedimientos de prueba de significancia estadística para las relaciones causales detectadas en sistemas multidimensionales.
Problemas abiertos clave
Para el área del aprendizaje automático y la inferencia causal, el problema clave no resuelto sigue siendo la identificación de la causalidad en sistemas no estacionarios y de alta dimensión con retroalimentaciones. Kausal ataca directamente este problema al reemplazar el supuesto de linealidad por una representación lineal aprendida en el espacio de observables.
La mirada de la máquina del conocimiento
Esta sección está dirigida al autor del trabajo y a sus colegas. Los trabajos vecinos los encontró la búsqueda por significado en nuestro archivo, no por coincidencia de palabras. No evaluamos: mostramos el campo alrededor.
Qué hace el trabajo
Los autores proponen el algoritmo Kausal, que combina el aprendizaje profundo con la teoría de operadores de Koopman para el análisis causal en sistemas no lineales. La red neuronal aprende observables en los que la dinámica se vuelve lineal, y la medida causal se calcula como la diferencia de errores de predicción entre los modelos marginal y conjunto. El método se prueba en osciladores de Rössler acoplados, la ecuación de reacción-difusión y datos de El Niño, donde supera a los enfoques clásicos.
Dónde está su fuerza
La fortaleza del trabajo radica en que no depende de funciones de observables elegidas de antemano, sino que las aprende para el sistema específico, lo que permite capturar interacciones no lineales y de múltiples escalas. Esto abre el camino hacia un análisis más preciso y explicable de sistemas dinámicos complejos.
Hacia dónde puede avanzar
- Podría ser interesante ver cómo las ideas del trabajo sobre domar el caos mediante algoritmos de predicción pueden aplicarse para mejorar la selección de observables en Kausal, especialmente en sistemas altamente caóticos.se apoya en: Domando el caos: cómo los algoritmos predicen el futuro arXiv:2607.11344
- Cerca se encuentra un enfoque que rastrea el calor en toda una habitación con un solo termómetro, utilizando estados ocultos; quizás una técnica similar de recuperación de variables ocultas pueda ayudar a extender Kausal a sistemas parcialmente observados.se apoya en: Cómo monitorear el calor en toda la habitación con un solo termómetro arXiv:2607.14273
- En el archivo hay un trabajo sobre conexiones invisibles en redes de genes, donde se usan métodos de grafos para identificar interacciones; se podría considerar adaptar esas ideas para interpretar los operadores de Koopman aprendidos y construir grafos causales.se apoya en: Conexiones invisibles en la red de genes arXiv:2607.13994
Vale la pena probar
- Probar inicializar los observables con autoencoders entrenados para reconstruir la dinámica, con el fin de mejorar la convergencia y la interpretabilidad.
- Aplicar el método a datos con valores faltantes, utilizando la técnica de recuperación de estados ocultos del trabajo con un solo sensor.
- Investigar la posibilidad de usar redes neuronales de grafos para los observables en sistemas con una estructura de red conocida.
Por qué puede importar
El desarrollo del método podría conducir a un análisis causal más preciso en climatología, neurociencia y otras áreas donde los sistemas son no lineales y contienen variables ocultas, lo cual es importante para comprender y predecir fenómenos complejos.
Trabajos cercanos en nuestro archivo
- Domando el caos: cómo los algoritmos predicen el futurocercanía 0.53
- Cómo monitorear el calor en toda la habitación con un solo termómetrocercanía 0.53
- Un navegante inteligente que desconfía de sí mismocercanía 0.51
- Giro polar: cómo las redes neuronales detectan grumos invisibles de materia oscuracercanía 0.50
- Conexiones invisibles en la red de genescercanía 0.50
El archivo está vacío alrededor de este trabajo: el análisis más cercano queda en 0.53, frente a un 0.64 habitual. Parece que aquí al lado casi nadie ha perforado.
El operador de Koopman fue propuesto en 1931, pero solo con la llegada del aprendizaje profundo ha sido posible aproximarlo eficazmente para datos reales.
La idea de elevar el sistema a un espacio donde lo complejo se vuelve simple recuerda al 'hiperespacio' de la ciencia ficción, donde las naves sortean las limitaciones del espacio ordinario. Aquí, el papel del hiperespacio lo juega el espacio de funciones de dimensión infinita.
Cifras clave
- dimensión de los observables para los osciladores de Rössler: 32
- dimensión de los observables para la ecuación de reacción-difusión: 128
- valor crítico del parámetro de acoplamiento en el modelo de El Niño: 0.67
- número de pares de datos para el entrenamiento de DMD: D (depende del experimento)