Un proceso gaussiano es una herramienta estadística poderosa que se utiliza para modelar funciones desconocidas de manera que maneja naturalmente la incertidumbre. En lugar de dar una única mejor suposición para una función, proporciona una distribución de probabilidad completa sobre las funciones posibles que se ajustan a los datos observados. Esto lo convierte en una piedra angular de los métodos bayesianos no paramétricos, donde la complejidad del modelo crece con la cantidad de datos, en lugar de estar fijada de antemano.
Historia
El concepto fue formalizado en la década de 1940 por el matemático Norbert Wiener y otros, pero su uso moderno en el aprendizaje automático fue popularizado por Carl Edward Rasmussen y Christopher K. I. Williams en su libro de 2006.
Cómo funciona
Un proceso gaussiano define una distribución sobre funciones especificando una función media y una función de covarianza (núcleo). El núcleo codifica supuestos sobre la suavidad, periodicidad u otras propiedades de la función. Cuando se observan puntos de datos, el proceso actualiza la distribución, produciendo una posterior que puede predecir valores en nuevos puntos junto con una medida de incertidumbre. Esta incertidumbre es clave: se reduce cerca de los datos observados y aumenta en regiones inexploradas, permitiendo una toma de decisiones fundamentada.
En la práctica
Los procesos gaussianos se utilizan en la optimización bayesiana para el ajuste de hiperparámetros, en geoestadística para la interpolación de datos espaciales (kriging), y en robótica para aprender políticas de control a partir de datos.
Dato curioso
Los procesos gaussianos pueden verse como una generalización de dimensión infinita de la distribución normal multivariante, donde cualquier conjunto finito de puntos sigue una distribución gaussiana conjunta.
La orquesta toca sin director. Cada instrumento entra según su propio calendario: el violín el lunes, la flauta el miércoles, los timbales el sábado. Los astrónomos no oyen música, sino notas sueltas dispersas en el calendario. El telescopio ve la estrella solo cuando está sobre el horizonte y cuando el calendario le ha reservado tiempo.
Un cocinero prueba pequeños trozos de distintos bordes del plato e intenta reconstruir la receta de un plato complejo. Cada bocado da solo una pista del sabor y, además, las pruebas están un poco distorsionadas: a veces hay demasiada sal, a veces falta azúcar.
Si giras lentamente el dial de una radio antigua, el sonido no emerge del ruido de forma gradual, sino con un salto brusco, en el instante en que la antena entra en resonancia con la onda. Algo parecido ocurre con los genes en una célula viva.
El cerebro no solo reacciona al mundo: constantemente está adivinando qué ocurrirá en el instante siguiente. Este principio se conoce como codificación predictiva: las neuronas comparan las expectativas con la realidad y actualizan su imagen interna cuando ocurre un error.
Una piscina con arena mojada. Presionas en una esquina, y el agua comienza a moverse. ¿Pero cómo exactamente? En lugar de un círculo uniforme, puede extenderse en lenguas, quedarse atrapada en algunas zonas durante mucho tiempo y atravesar otras rápidamente.
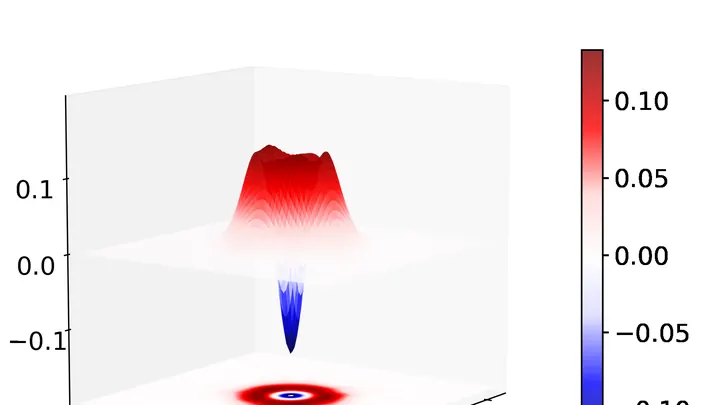
Una marca de agua sutil sobre papel mojado, y un vidrio empañado frente a los ojos. Así se ve aproximadamente la tarea de leer estados cuánticos de la luz: los delicados patrones de fotones se distorsionan por las pérdidas, y los detectores capturan solo una pequeña parte de la señal.
Una molécula se parece a una pareja de baile: los electrones giran rápido, mientras que los núcleos pesados se mueven más lento. Pero a veces los compañeros pierden el ritmo: un electrón salta entre estados y el baile cambia. Esto se llama transición no adiabática.
Imagina un viejo teatro envuelto en una niebla húmeda. En el escenario, una multitud de actores, pero solo uno es atrapado por el haz del proyector, que lo congela en un punto brillante. Los demás se arremolinan en la penumbra, listos para desvanecerse en cualquier momento. Esta imagen es la clave de uno de los modelos más ambiciosos de la conciencia.
El microlente gravitacional es un asombroso efecto cósmico, predicho por Einstein y desarrollado por Zwicky. Un cuerpo masivo que pasa entre nosotros y una estrella lejana curva su luz como una lente, creando amplificaciones y distorsiones características.
Los modelos estadísticos son un intento de tender una telaraña matemática perfecta sobre el paisaje irregular de los datos. Cuando el modelo se resiste, emite tensión, pero nos hemos acostumbrado a ignorarla. Los investigadores pasan horas escudriñando gráficos de residuos, tratando de adivinar dónde el modelo «cruje por las costuras». Squealer traduce esa resistencia en sonido.
El Universo no está en silencio: está lleno de un continuo rumor de ondas gravitacionales. Dentro de una década, el observatorio espacial LISA afinará sus «oídos» al rango de milihercios, y la fuente más rica resultará ser nuestra Galaxia: decenas de miles de pares de enanas blancas girando en una danza…
Los observatorios de ondas gravitacionales se asemejan a un oído atento que escucha los lejanos retumbos de catástrofes cósmicas. Para percibir el débil susurro de los agujeros negros en fusión, los detectores de ondas gravitacionales utilizan luz especialmente preparada, denominada vacío comprimido.
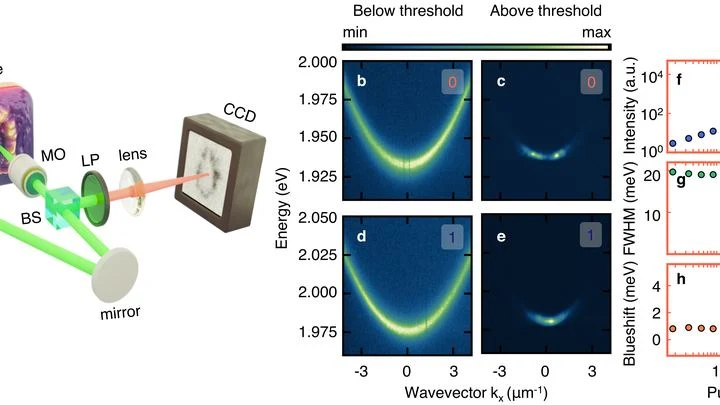
Las redes neuronales generativas que crean imágenes suelen depender de la aleatoriedad digital. Pero un grupo de investigadores construyó un sistema donde la aleatoriedad no nace en el código, sino en una diminuta cavidad óptica con un colorante orgánico.
Un puñado de arena cae sobre la mesa y cada grano rueda hacia abajo hasta detenerse en una hondonada. Así funciona el potencial: la superficie de la mesa les dice a las partículas hacia dónde moverse. Pero en un río con remolinos no hay una única depresión hacia la que todo tienda. El agua gira, regresa, serpentea. Para tales sistemas, el mapa habitual de «valles y colinas» no sirve.
Dos puntos en la superficie de un globo aerostático: eso es todo lo que tienes como referencia cuando intentas entender cómo se infla. Más o menos así reconstruyen los cosmólogos la historia de la expansión del universo.
La cámara toma una foto, pero el sensor introduce ruido, la óptica desenfoca y parte de los píxeles quedan sobreexpuestos. Recuperar la imagen original es como adivinar una melodía a partir de un disco rayado: hay muchas posibilidades y no está claro cuál es la verdadera.
Mete un dedo en el agua una sola vez y, con esa única sensación, intenta adivinar su temperatura. En el mundo cuántico, estas mediciones únicas ocurren a cada paso, solo que lo que hay que adivinar son parámetros invisibles: por ejemplo, la fuerza de compresión de un rayo láser.
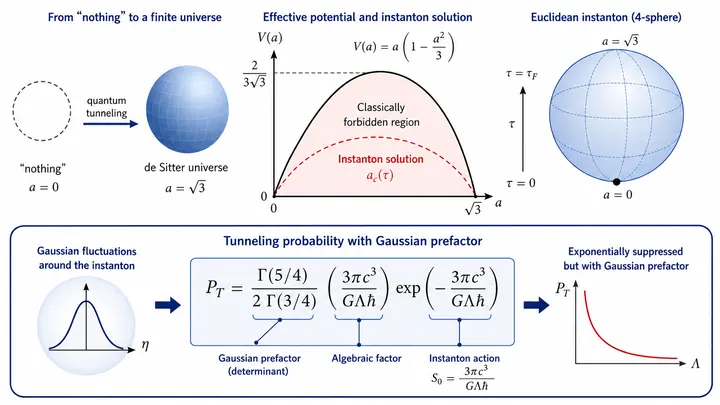
La nada cuántica se asemeja al agua en una olla justo antes de hervir. De vez en cuando, surge espontáneamente una burbuja, pero no de vapor, sino de un universo entero. Esta burbuja no colapsa, sino que se expande en el espacio-tiempo, desencadenando su propio Big Bang. La cuestión es con qué frecuencia ocurre esto.
La mano descansa sobre la mesa y llegan dos vibraciones cortas a la muñeca, una tras otra. Hay que decir cuál es más fuerte. La tarea parece simple, pero la respuesta depende de cuál vibración fue primero. Si la primera es débil y la segunda fuerte, la diferencia parece mayor que cuando se invierten.
Un álbum con cientos de fotos familiares guarda muchas historias. Si miras cada foto por separado, es fácil pensar que el tío es un verdadero gigante: ese día estaba un escalón más arriba que los demás. Pero basta con hojear todo el álbum para darse cuenta de que su estatura es normal; simplemente el escalón apareció en un par de fotos.
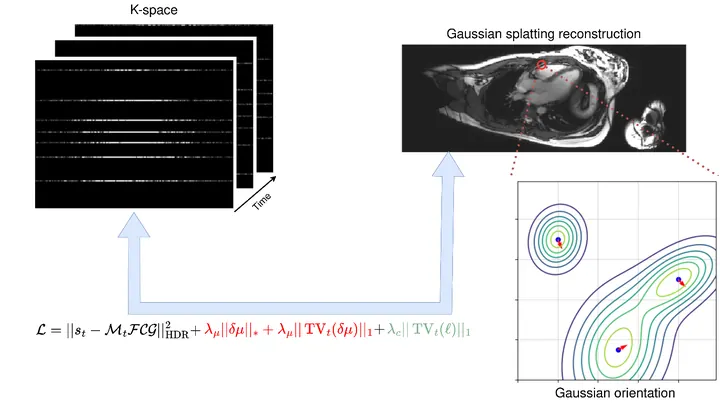
Un escáner de resonancia magnética es como una cámara que toma fotografías del interior del cuerpo, pero muy lentamente. El paciente debe permanecer inmóvil durante varios minutos, mientras el corazón sigue latiendo. Si la persona se mueve o el ritmo se altera, la imagen se ve borrosa. Los médicos tienen que repetir el escaneo, perdiendo tiempo y paciencia.
En el laboratorio se mide una señal muy débil, por ejemplo, un cambio diminuto en el campo magnético. El instrumento tiembla por los coches que pasan, por la respiración del experimentador, por el calentamiento de los cables. Ese ruido técnico no se puede eliminar por completo y limita la precisión.
La luz nacida en el momento del Big Bang tardó casi 14 mil millones de años en llegar hasta nosotros. Pero en su camino atravesó los campos gravitacionales de galaxias y cúmulos de materia oscura, que curvaron sus rayos. Para un observador, esto se ve como una imagen estirada y borrosa, como a través de un vidrio viejo de ventana.
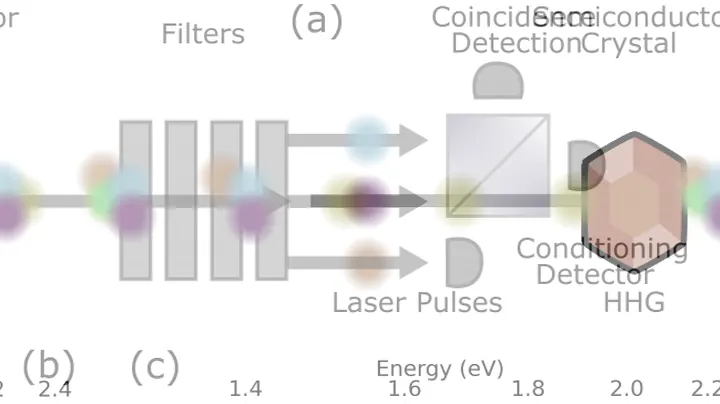
Un potente láser golpea el semiconductor, y este responde con luz en muchas frecuencias, como una cuerda que resuena con un coro de armónicos. Antes esto se usaba en espectroscopia para observar procesos ultrarrápidos.
Las estrellas en las afueras de las galaxias giran más rápido de lo que dictan las leyes de la física si solo contamos la materia visible. Esta paradoja fue descubierta en el siglo XX por Vera Rubin y Fritz Zwicky.
El campo magnético que se quiere medir se parece a una melodía interpretada en una sala ruidosa. El sensor cuántico es un micrófono capaz de captar las notas más tenues, pero también oye lo que no es música: susurros, chirridos, la respiración de los vecinos. Todo eso se mezcla con la señal y arruina la grabación.
Una estrella de neutrones es una esfera del tamaño de una ciudad, pero pesa como una vez y media el Sol. Dentro de esa esfera, la materia está tan comprimida que una cucharadita pesaría miles de millones de toneladas. Pero los físicos no saben con certeza de qué está hecha exactamente esa materia.
La idea de la teletransportación cuántica fue propuesta por Charles Bennett e implementada por Anton Zeilinger. Utiliza el entrelazamiento: cuando dos partículas están sincronizadas como dos hojas que copian instantáneamente un mismo dibujo. Pero antes la «tinta» se corría y el plano se estropeaba.
Un pulso láser de nanosegundo y medio incide en un cristal no lineal, y nace un flujo de luz comprimida. Así comienza el experimento con el procesador cuántico «Jiuzhang 4.0» en China.
Un traductor está en una reunión donde se habla un idioma desconocido. No entiende las palabras, pero nota que cuando uno sube la voz, otro empieza a asentir un minuto después. Al principio parece casualidad, pero con el tiempo el traductor aprende a entender quién influye sobre quién.
Las gafas con lentes planas muestran un mundo simétrico: subir y bajar, calor y frío parecen iguales. Durante décadas, los climatólogos han mirado a El Niño a través de esas gafas, es decir, con modelos inversos lineales. Captaban el ritmo de las oscilaciones, pero no veían que la fase cálida de El Niño suele ser más brusca y fuerte que la fría de La Niña.
Un intérprete en una conferencia escucha el murmullo de la sala, pero sigue traduciendo. No repite cada palabra, sino que encuentra un lenguaje intermedio donde las frases complejas se vuelven simples, pero el significado no se pierde.