Los mínimos cuadrados son un método estadístico de optimización utilizado para ajustar un modelo matemático a datos observados, minimizando la suma de los cuadrados de las diferencias (residuos) entre los valores observados y los predichos. Es la técnica fundamental para el análisis de regresión, permitiendo estimar parámetros en modelos lineales y no lineales. En física, es omnipresente para extraer constantes de datos experimentales, como determinar la constante gravitatoria o calibrar sensores.
Historia
Desarrollado de forma independiente por Carl Friedrich Gauss (1795, publicado en 1809) y Adrien-Marie Legendre (1805). Gauss lo utilizó para predecir la órbita del planeta enano Ceres, demostrando su potencia en el análisis de datos astronómicos.
Cómo funciona
Dado un conjunto de puntos de datos (x_i, y_i) y una función modelo y = f(x, parámetros), el método ajusta los parámetros para minimizar Σ (y_i - f(x_i))². Para modelos lineales, esto se reduce a resolver un sistema de ecuaciones normales, obteniendo soluciones de forma cerrada. Para modelos no lineales, se utilizan algoritmos iterativos como Gauss-Newton o descenso de gradiente. La penalización cuadrática asegura que los errores grandes sean penalizados de manera desproporcionada, lo que conduce a una línea o curva de mejor ajuste que equilibra la desviación general.
En la práctica
Se utiliza en prácticamente todos los campos de la ciencia y la ingeniería, desde el ajuste de curvas de calibración en espectroscopía hasta la estimación de parámetros en modelos econométricos y algoritmos de aprendizaje automático.
Dato curioso
El nombre del método proviene del hecho de que minimiza la suma de los residuos al cuadrado, pero también corresponde a la estimación de máxima verosimilitud cuando los errores se distribuyen normalmente, una conexión establecida por Gauss.
4 610 universos — exactamente esa cantidad de modelos cosmológicos necesitaron los astrofísicos para demostrar que la familiar máscara gaussiana ya no funciona para los datos de nueva generación.
En una escena tridimensional, cada punto es como un caramelo cuyo color cambia según el ángulo de visión. Para describir este juego de tonos, por cada punto se almacenan decenas de números — una función matemática especial ideada por Joseph Fourier. La memoria se llena al instante.
El enfoque estándar para una clase de problemas de aprendizaje automático se asemeja a un resorte que se estira y se olvida soltar: los métodos estándar inflan artificialmente el tamaño del problema, convirtiendo los cálculos en un agujero negro de memoria y tiempo.
La luz de galaxias lejanas galaxias viaja miles de millones de años hacia nosotros, pero en el camino la invisible telaraña de materia oscura la dobla y distorsiona. Este efecto, predicho por Einstein en el marco de la relatividad general, se conoce como lente gravitacional.
Las cadenas cuánticas de espín recuerdan a una fila de personas que se pasan un apretón de manos secreto: cada uno se gira hacia el vecino, y la forma en que la onda recorre toda la cadena depende de cuán fuerte se estrechan las palmas.
El Universo no está en silencio: está lleno de un continuo rumor de ondas gravitacionales. Dentro de una década, el observatorio espacial LISA afinará sus «oídos» al rango de milihercios, y la fuente más rica resultará ser nuestra Galaxia: decenas de miles de pares de enanas blancas girando en una danza…
Un mosaico de grandes baldosas de colores. Cada baldosa es la cantidad media de precipitación durante un mes entero en un territorio del tamaño de un pequeño país. Para una idea general, la imagen sirve, pero si necesitas saber si ayer llovió sobre una ciudad concreta, es inútil.
Una fábrica donde cientos de diminutas líneas de montaje trabajan sin parar. Cada línea es un motor molecular que convierte combustible químico en movimiento. Para que el motor vaya más rápido o en la dirección deseada, el ingeniero cambia los ajustes: la forma de las piezas, la fuerza de las interacciones.
El recocido cuántico funciona como una búsqueda inteligente de salida en un laberinto: en lugar de recorrer todos los callejones sin salida, usa efectos cuánticos para encontrar la salida más rápido. Pero este laberinto tiene una peculiaridad: los números que describen las paredes y los pasillos deben ser más o menos del mismo tamaño.
Un destello láser dura unos pocos femtosegundos: es como si un instante se dividiera en un millón de partes. En ese destello se mezclan muchos colores a la vez, del rojo al violeta. Los instrumentos que miden la forma del destello suelen equivocarse: unos colores los ven bien, otros mal. Por eso la imagen sale borrosa.
Los autores del artículo proponen una salida sencilla.
Una red de contactos densa: casi todos están conectados con casi todos, y en esa maraña es difícil entender quién es realmente importante. Demasiados hilos: la computadora se ahoga, la simulación se atasca. Los científicos han ideado cómo podar estas redes sin perder lo esencial.
La idea es eliminar las conexiones que no participan en los caminos más cortos.
Puntos luminosos sobre un fondo oscuro: así se ven las imágenes de moléculas individuales tomadas con el método MINFLUX. Este microscopio puede mostrar detalles de menos de cinco nanómetros, unas diez mil veces más delgado que un cabello humano.
Un procesador cuántico se parece a una orquesta, donde cada músico (cúbit) debe tocar su parte con precisión rítmica. Pero en la realidad los instrumentos se desafinan: los cúbits pierden energía y sus interacciones se distorsionan.
El tejido de nuestro cuerpo se parece a una ciudad: en distintos barrios viven diferentes células, y cada una tiene su propio trabajo. Para entender cómo está organizada esta ciudad, los biólogos toman imágenes en las que se ve qué genes están activos en cada punto.
Un fotógrafo toma una foto de un edificio alto, pero en lugar de una sola toma, hace una serie de imágenes moviendo la cámara en espiral de arriba a abajo. Este enfoque captura más detalles en menos tiempo, pero las imágenes pueden salir borrosas. Un problema similar enfrentan los escáneres de resonancia magnética cuando necesitan obtener una imagen del cerebro rápidamente.
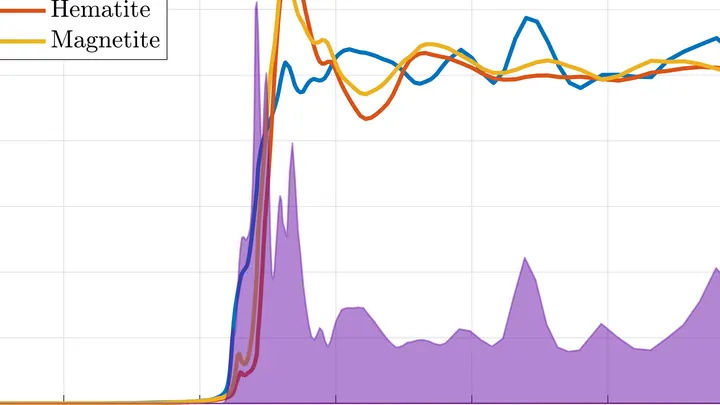
El mapa químico de una muestra se parece a un mosaico: cada punto tiene su propio color, su propia composición química. Para armar ese mosaico, el espectromicroscopio escanea la muestra punto por punto, registrando en cada uno un espectro, la "huella" de cómo la materia absorbe o emite luz.
Cuando un quark top nace en un detector de partículas, se desintegra inmediatamente en una cascada de otras partículas. Captar en esa cascada un indicio de nueva física es como escuchar un susurro en un concierto de rock. No basta con un buen micrófono: hay que saber restar el estruendo de los amplificadores y el rumor del público.
Los climatólogos llevan años discutiendo dónde está exactamente la 'cuenca' de El Niño: esa zona del Pacífico ecuatorial que responde primero a un futuro cambio del tiempo. La discusión no se debe a la falta de datos: el océano se mide por longitud, latitud y profundidad, y cada corte contiene miles de números. El problema es que hay demasiados números para ver el patrón directamente.
Cada invierno, el océano Pacífico se calienta ligeramente frente a las costas de Perú, y cada verano se enfría. Ese ritmo lo marcan los engranajes de la máquina climática, pero unos giran rápido, otros lento, y otros se aceleran o se detienen.