El filtro de Kalman es un algoritmo que produce estimaciones del estado real de un sistema a partir de una serie de mediciones contaminadas por ruido. Lo hace combinando una predicción de dónde debería estar el sistema (basada en un modelo físico) con las mediciones reales, ponderando cada una según su incertidumbre. El resultado es una estimación óptima que minimiza el error cuadrático medio, siempre que el ruido sea gaussiano y la dinámica del sistema sea lineal.
Historia
Desarrollado por Rudolf E. Kálmán en 1960, basándose en trabajos anteriores de otros sobre el filtrado de Wiener y los modelos de espacio de estados.
Cómo funciona
El filtro opera en dos pasos: predecir y actualizar. En el paso de predicción, utiliza la dinámica del sistema para proyectar el estado actual hacia adelante en el tiempo, junto con una estimación de la incertidumbre (covarianza) de esa proyección. En el paso de actualización, compara la nueva medición con la predicción y calcula un promedio ponderado — la ganancia de Kalman — que equilibra la confianza en el modelo frente a la confianza en el sensor. La ganancia se elige para minimizar la incertidumbre posterior, y el proceso se repite en cada paso de tiempo.
El filtro de Kalman se utilizó en la computadora de navegación del programa Apolo para estimar la posición de la nave espacial durante las misiones lunares.
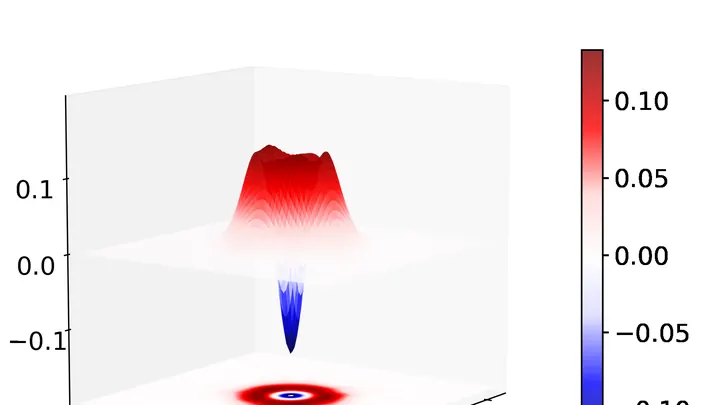
Una marca de agua sutil sobre papel mojado, y un vidrio empañado frente a los ojos. Así se ve aproximadamente la tarea de leer estados cuánticos de la luz: los delicados patrones de fotones se distorsionan por las pérdidas, y los detectores capturan solo una pequeña parte de la señal.
Un programa de seguimiento común se asemeja a un navegante que guía un barco por las estrellas. Pero en cuanto el cielo se nubla, las coordenadas empiezan a desviarse y en los datos aumenta la entropía (medida de incertidumbre). El nuevo algoritmo incorpora un «copiloto»: un módulo que monitoriza el nivel de confianza del navegador principal.
En una olla de sopa, bastan dos termómetros para saber la temperatura en todas partes, si se sabe que el calor sube en círculos desde el fondo. Así ocurre en la ciencia: a partir de pocas mediciones hay que reconstruir la imagen completa del campo térmico.
El sonido se describe naturalmente con un número complejo, donde el volumen es la fuerza de la onda y la fase su posición en el tiempo. Las redes neuronales convencionales lo descomponen en dos coordenadas independientes, como si para dar una dirección dijeran: «dos al este, uno al norte».
Un rayo láser en un túnel de varios kilómetros tiembla al paso de una onda gravitacional, pero tiembla de forma apenas perceptible, en fracciones del diámetro de un protón. Para escuchar ese susurro del cosmos, los físicos exprimen de la luz todo lo que pueden.
Una red de diminutos imanes busca el estado de menor energía total: así se ve aproximadamente el problema del Max Cut cuántico, uno de los más difíciles en física. Su solución se busca desde los tiempos de Werner Heisenberg.
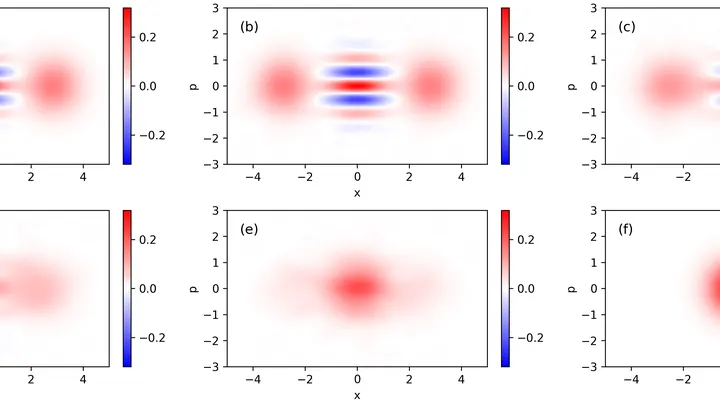
Los observatorios de ondas gravitacionales se asemejan a un oído atento que escucha los lejanos retumbos de catástrofes cósmicas. Para percibir el débil susurro de los agujeros negros en fusión, los detectores de ondas gravitacionales utilizan luz especialmente preparada, denominada vacío comprimido.
Mete un dedo en el agua una sola vez y, con esa única sensación, intenta adivinar su temperatura. En el mundo cuántico, estas mediciones únicas ocurren a cada paso, solo que lo que hay que adivinar son parámetros invisibles: por ejemplo, la fuerza de compresión de un rayo láser.
Un tomógrafo de rayos X se parece a un carpintero que examina un tronco desde todos los lados para ver si tiene huecos. Toma decenas de imágenes planas en sombra, girando la fuente y el detector alrededor del objeto. Luego, un programa "ensamblador" une esas sombras en un modelo tridimensional.
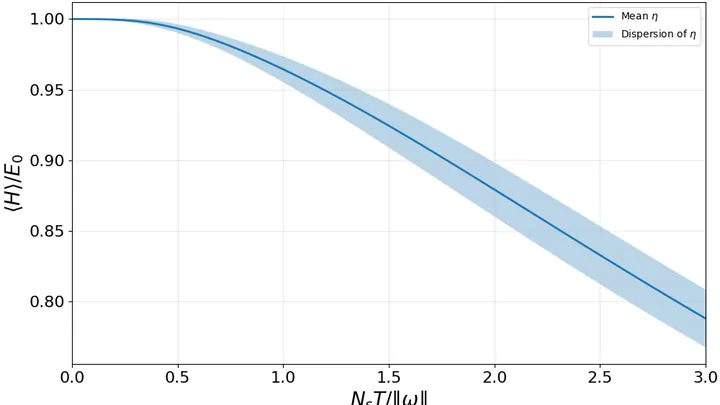
Una radio capta la transmisión entre crujidos y silbidos. Así funcionan hoy las computadoras cuánticas: la señal útil se ahoga en el ruido. Cuanto más dura el cálculo, más distorsionan el resultado las interferencias.
En los laboratorios donde los átomos se enfrían casi hasta el cero absoluto, cualquier cambio diminuto del campo magnético desajusta todos los parámetros.
Para entender un mecanismo, hay que moverlo. Un niño que desmonta un despertador no se limita a mirar los engranajes: hace girar la ruedecita y escucha cómo cambia el tictac. Igual hacen los científicos: en lugar de observar pasivamente, envían al sistema señales de entrada especialmente elegidas y observan la respuesta.
Un material es como una persona: si lo estiras durante mucho tiempo, lo recuerda y se comporta de manera diferente. Durante años, los ingenieros han estado ajustando fórmulas para describir esa memoria. Ahora, una red neuronal lo hace por sí sola.
La nueva arquitectura iCKAN toma los datos de los ensayos y los convierte en ecuaciones.
La luz no es solo un flujo de partículas, sino también una onda con una forma determinada en el tiempo. A veces, esa forma cambia tan rápido que capturarla es como fotografiar una bala en pleno vuelo. Los científicos han ideado una manera de medir estos estados cuánticos de luz tan fugaces.
Para ello, utilizan un dispositivo llamado detector homodino balanceado.
Un sensor cuántico es como una línea telegráfica que transmite un mensaje hipersensible. La más mínima interferencia distorsiona la señal. Antes se creía que para una medición precisa se necesitaba un «telegrafista» sin errores: un sistema ideal de corrección de errores. Pero en la práctica, todos los elementos hacen ruido.
La luz que atraviesa un cristal birrefringente cambia su polarización según la longitud de onda. Este perfil es como un mosaico ensamblado a partir de destellos escasos, donde cada fragmento insinúa la forma de los vecinos.
Las nubes de hielo saben hacerse pasar por nubes de agua. Un lidar satelital envía un pulso láser corto hacia abajo y capta el reflejo. Si en la nube hay placas de hielo planas flotando horizontalmente, funcionan como espejos diminutos: la luz rebota hacia atrás casi sin pérdidas. Para el instrumento, ese destello se ve igual que el reflejo de las gotas de agua.
Un traductor está en una reunión donde se habla un idioma desconocido. No entiende las palabras, pero nota que cuando uno sube la voz, otro empieza a asentir un minuto después. Al principio parece casualidad, pero con el tiempo el traductor aprende a entender quién influye sobre quién.
Una computadora cuántica es como una orquesta en la que cada cúbit debe entrar exactamente en su compás. Pero en lugar de un director con batuta, tenemos un generador de formas de onda arbitrarias (AWG) que envía señales de microondas de decenas de nanosegundos.
Un intérprete en una conferencia escucha el murmullo de la sala, pero sigue traduciendo. No repite cada palabra, sino que encuentra un lenguaje intermedio donde las frases complejas se vuelven simples, pero el significado no se pierde.