مونت كارلو التجريبي هو تقنية حسابية تُستخدم في الفيزياء لفهم السلوك الإحصائي لتحليل ما دون الحاجة إلى بيانات حقيقية. الفكرة بسيطة: تحاكي العديد من مجموعات البيانات المزيفة—'التجارب الزائفة'—التي تُولَّد وفقًا لنموذجك الأفضل تخمينًا للفيزياء الأساسية واستجابة الكاشف. ثم تُشغّل خط التحليل بأكمله على كل مجموعة بيانات محاكاة، تمامًا كما تفعل مع البيانات الحقيقية، وتسجّل النتيجة في كل مرة. بجمع النتائج من آلاف أو ملايين هذه التجارب الزائفة، تُنشئ توزيعًا يخبرك بمدى تذبذب إجابة تحليلك بسبب الصدفة وحدها.
التاريخ
ظهرت هذه التقنية في منتصف القرن العشرين مع ظهور الحواسيب الإلكترونية، وأصبحت أداة قياسية في فيزياء الجسيمات خلال ستينيات وسبعينيات القرن الماضي، خاصة في سيرن ومختبرات المسرعات الأخرى. اسم 'تجريبي' يميز هذه المحاكاة المبسطة عن محاكاة الكاشف الكاملة، التي تكون أكثر تفصيلاً وتكلفة حسابية أعلى.
كيف يعمل
تعتمد الطريقة على توليد أرقام عشوائية لإنشاء كل تجربة زائفة. تبدأ بنموذج احتمالي يصف الإشارة والخلفية المتوقعة، ثم تأخذ عينات من هذا النموذج لإنتاج مجموعة بيانات تشبه إحصائيًا ما قد ينتجه التجربة الحقيقية. بعد تشغيل التحليل على كل مجموعة بيانات محاكاة، ترسم مدرجًا تكراريًا للكميات الناتجة—مثل معامل مُلائم أو إحصائية اختبار. يقارب هذا المدرج التكراري التوزيع الاحتمالي لمخرجات التحليل تحت الفرضية الصفرية أو تحت فرضية إشارة معينة، مما يتيح لك قياس الشكوك، أو وضع حدود عليا، أو حساب قيم p.
في التطبيق
تُستخدم في فيزياء الطاقة العالية لتقدير أهمية اكتشاف جسيم جديد، ووضع حدود عليا للعمليات النادرة، والتحقق من أن التحليل لا يحتوي على تحيزات منهجية.
حقيقة طريفة
نفس المبدأ يكمن وراء طريقة 'البوتستراب' في الإحصاء، لكن مونت كارلو التجريبي مُصمم خصيصًا لكاشف وتحليل تجربة فيزيائية معينة.
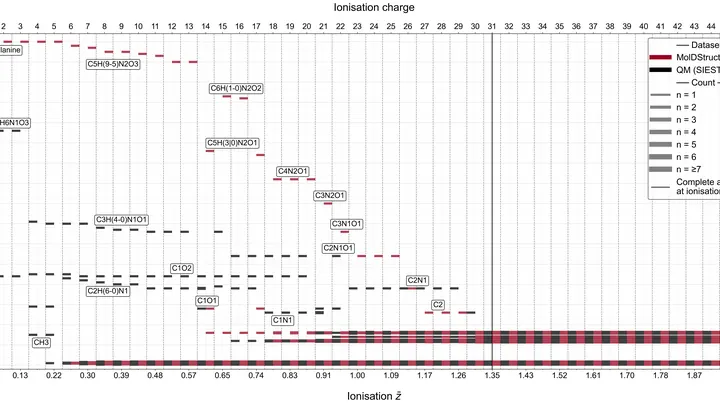
تخيل أن كرة تنس تطير نحو قلعة رملية فتنهار. من اتجاه ومسافة تناثر حبيبات الرمل يمكن تخمين شكل القلعة. هذه هي الفكرة الأساسية وراء طريقة تفجير البروتينات بالأشعة السينية. شعاع الليزر قوي لدرجة أن جزيء البروتين يفقد إلكتروناته ويتناثر إلى شظايا مشحونة — تمامًا مثل القلعة تحت ضربة الكرة. تُسمى هذه الظاهرة بالتأين (ionization): فالذرات التي تفقد إلكتروناتها تكتسب شحنة موجبة.
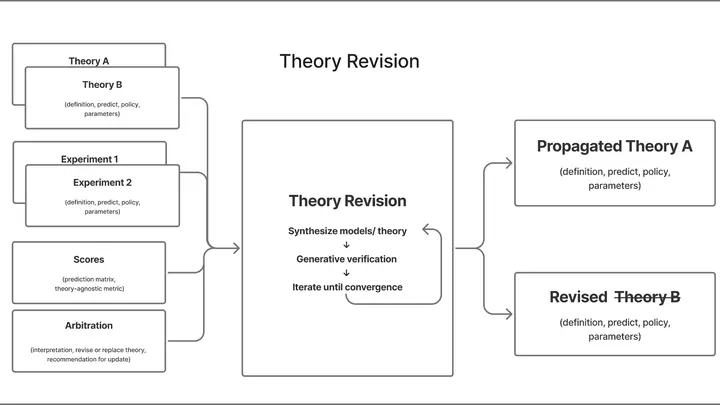
حلقة مفرغة: الآلة تطرح فكرة، وتختبرها على البشر، وترى الإخفاقات، وتولد تخمينًا جديدًا أكثر دقة. هكذا يعمل AutoCog — العالم المعرفي الآلي. في السابق، كان أصعب جزء في علم التفكير (العلوم المعرفية) — وهو ابتكار النظرية — حكرًا على البشر فقط. كانت الآلات تجمع البيانات، وتقوم الحواسيب بحساب النماذج، بينما تظل الخطوة الإبداعية للإنسان. ولأول مرة، يغلق AutoCog هذه الدورة بالكامل.
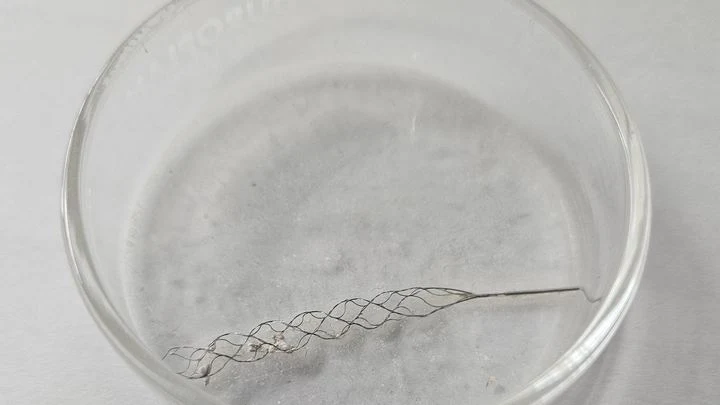
سباك ينظف انسدادًا في أنبوب ضيق ملتوٍ — عن طريق اللمس، دون رؤية داخله. هكذا يشعر الجراح تقريبًا أثناء عملية استئصال الخثرة الميكانيكية (عملية إزالة جلطة دموية من وعاء دموي في الدماغ). الوقت ضيق، وكل حركة قد تنقذ الإنسان أو تتلف جدار الوعاء.
عندما تُضغط المادة إلى ضغوط تصل إلى ملايين الأجواء وتُسخَّن إلى آلاف الدرجات، فإنها تتوقف عن كونها صلبًا أو غازًا. هذه هي الحالة الكثيفة الدافئة — كما في باطن الكواكب العملاقة أو لحظة اصطدام نيزك. لا يمكن النظر إليها مباشرة، لكن يمكن تسليط الأشعة السينية ومراقبة كيفية تشتت الأشعة على الإلكترونات.
عادةً يُسجَّل الضوء المتناثر على شكل طيف — رسم بياني حيث المحور يمثل الطاقة.
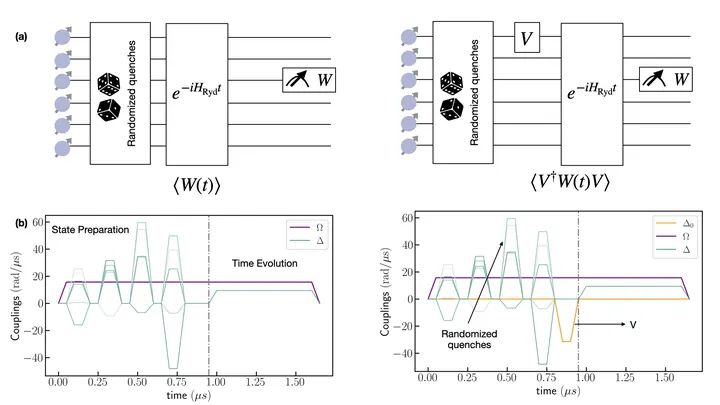
تسقط الملعقة في فنجان القهوة الساخنة، فتنتشر دوائر على السطح. من خلالها يمكن رؤية مدى سرعة ابتعاد الاضطراب عن نقطة السقوط. في العالم الكمومي، يبحث الفيزيائيون عن "دوائر على الماء" مماثلة — كيف تنتشر المعلومات عبر سلسلة من الذرات. لكن هناك عقبة: لقياس هذه الحركة، عادةً ما يلزم تشغيل الزمن بالاتجاه المعاكس، وهذا شبه مستحيل.
ابتكر باحثون من QuEra Computing مسارًا بديلاً.