سلاسل ماركوف بطريقة مونت كارلو (MCMC) هي تقنية حسابية لاستكشاف توزيعات الاحتمالات التي تكون معقدة جدًا بحيث لا يمكن تحليلها مباشرة. بدلاً من حساب التوزيع بدقة، تولد سلسلة من العينات العشوائية التي، بعد عدد كافٍ من الخطوات، تقارب التوزيع. هذا لا يقدر بثمن في الفيزياء والإحصاء عند تقدير معلمات النموذج من البيانات، مثل المعلمات الكونية للكون من ملاحظات الخلفية الكونية الميكروية.
التاريخ
طُوّرت هذه التقنية في الأربعينيات من القرن العشرين على يد فيزيائيين في لوس ألاموس، بما في ذلك ستانيسلو أولام ونيكولاس متروبوليس، لأبحاث الأسلحة النووية، وعُمّمت لاحقًا بواسطة دبليو. ك. هاستينغز في عام 1970.
كيف يعمل
تجمع الطريقة بين فكرتين: سلسلة ماركوف، حيث تعتمد كل خطوة فقط على الحالة الحالية، وأخذ العينات بطريقة مونت كارلو، التي تستخدم العشوائية. بدءًا من تخمين أولي، تقترح الخوارزمية حالة جديدة، ثم تقبلها أو ترفضها بناءً على قاعدة تضمن تقارب السلسلة إلى التوزيع المستهدف. على مدى تكرارات عديدة، تشكل الحالات التي تمت زيارتها عينة تمثيلية، يمكن من خلالها حساب المتوسطات والشكوك.
في التطبيق
تُستخدم MCMC في علم الكون لملاءمة نماذج الكون مع البيانات، وفي فيزياء الجسيمات لاستخراج الإشارة من الخلفية، وفي التعلم الآلي للاستدلال البايزي.
حقيقة طريفة
صيغ اسم 'مونت كارلو' بواسطة أولام، في إشارة إلى عادات عمه في المقامرة في كازينو مونت كارلو، لأن الطريقة تعتمد على أرقام عشوائية مثل عجلة الروليت.
تسجيل الضوء فوتونًا فوتونًا يشبه سماع همس في ورشة صاخبة. الكاميرا ذات المضاعفة الإلكترونية (EMCCD - Electron Multiplying Charge-Coupled Device) قادرة على ذلك تمامًا: فهي تحول الفوتون الوحيد الذي يدخل البكسل إلى انهيار إلكتروني يمكن قياسه. تُثبت هذه الكاميرات على التلسكوبات لرصد كوكب خافت بجانب نجم ساطع.
لكن للانهيار ثمن.
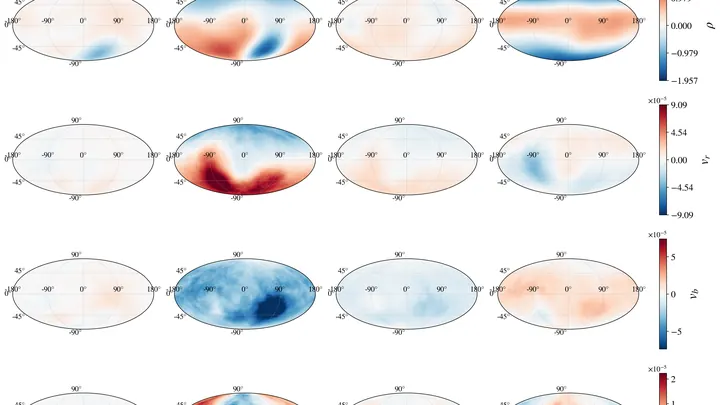
مجرة درب التبانة وقمرها سحابة ماجلان الكبرى تدوران ببطء حول بعضهما البعض. جاذبيتهما المتبادلة تهز الأطراف البعيدة لدرب التبانة، كما أن إلقاء حصاة في بركة يجعل الماء يتموج.
في داخل البلورة، تنطلق سيمفونية خفية: العزوم المغناطيسية للذرات، مثل عازفين في أوركسترا، تتوافق تارة في انسجام، وتتناثر تارة أخرى في تنافر. يقود هذه القيادةَ التبادلُ الكمومي — موسيقى حساسة لهندسة الروابط. وفق قواعد غودينف-كاناموري-أندرسون، تحدد الزاوية M–X–M بين الأيون المغناطيسي والربيطة والأيون المغناطيسي المجاور ما إذا كانت السبينات تتجه في اتجاه واحد أم تتفرق.
عناقيد المجرات هي أعظم التجمعات الجاذبية في الكون. في الضوء السيني المنبعث من البلازما الساخنة، تُختزل قصة تمدد الكون، والمادة المظلمة الخفية، والطاقة المظلمة الغامضة.
عندما يموت نجم هائل، ينكمش قلبه، ويحدث انفجار مستعر أعظم. ويولد هذا الحدث الكارثي تيارات من الجسيمات، مثل تموجات من حجر ألقي في الماء. تصل النيوترينوات السريعة أولاً، وتخترق الأرض دون أن تتفاعل معها تقريباً. ثم، بعد تأخير بضع ساعات، تظهر جسيمات شبحية بشحنة صغيرة جداً.
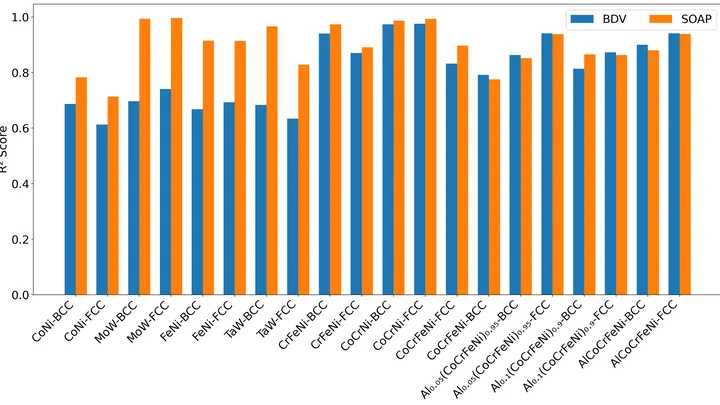
إن صنع سبيكة من عدة معادن يشبه تحضير طبق من مكونات مجهولة: يكاد يكون من المستحيل تخمين القوام النهائي دون تجربة. غالبًا ما تخطئ النماذج التقليدية عندما يزيد عدد الذرات المختلفة عن ثلاثة. تستبدل الطريقة الجديدة التجارب اللامتناهية بالحساب: فكلما زاد عدد خيارات ترتيب الذرات المختبرة، زادت الإنتروبيا المعلوماتية — مقياس مدى استكشاف فضاء '<الوصفة>'.
ترقص أزواج الثقوب السوداء قبل الاندماج بثلاثة أنماط مختلفة. الأول هو رقصة الفالس الأنيقة: تدور الأجسام في نفس الاتجاه، مثل شريكين ينظران إلى الجهة نفسها. تنشأ هذه الأزواج من نجوم ثنائية، وغالباً ما تكون كتلتاها غير متساويتين. الثاني هو الديسكو الفوضوي: الدورانات متناثرة الاتجاهات، والكتلتان متساويتان تقريباً.
التعداد الذي يسجل المسافة بين المنازل فقط يفوت الكثير. يمكننا معرفة أين المدن وأين القرى، لكن لا يمكننا التمييز بين ناطحة سحاب وحي سكني خاص. هكذا تقريبًا يدرس علماء الفلك الكون باستخدام دالة الارتباط الثنائية التقليدية: يحسبون عدد أزواج المجرات التي تفصلها مسافة معينة. الأداة قوية، لكنها عمياء عن حقيقة أن المجرات مختلفة. بعضها يعيش في تجمعات مكتظة، والبعض الآخر في «قرى» كونية.
ضربة البرق تشق السماء في جزء من الثانية، تاركة أثرًا متفرعًا. في اللحظة نفسها، في بلورة فائقة التوصيل متناهية الصغر، مبردة إلى ما يقارب الصفر المطلق، يندفع انهيار جليدي للحقل المغناطيسي — أصابع رفيعة من المغنطة تخترق المادة. يبدو أنه لا يوجد أي قاسم مشترك بين تفريغ عاصفي طوله كيلومترات وبين حدث في جزء من ألف من المليمتر.
مصنع تدار فيه مئات خطوط التجميع الصغيرة دون توقف. كل خط هو محرك جزيئي يحول الوقود الكيميائي إلى حركة. لجعل المحرك يتحرك أسرع أو في الاتجاه المطلوب، يعدّل المهندس الإعدادات — شكل الأجزاء، وقوة التفاعلات. ولكن كيف تعرف أي إعداد سينجح إذا كانت الاختبارات تستغرق وقتًا طويلاً؟
المشكلة أن أهم الأحداث — مثل قفزة نادرة للمحرك إلى وضع جديد — تحدث مرة كل قرن بمقاييس المحاكاة.
الأشعة الكونية هي جسيمات أولية ونوى ذرية تأتي من أعماق الفضاء، وقد تسارعت إلى طاقات لا يمكن بلوغها في المختبرات الأرضية. عندما يصطدم مثل هذا الجسيم بذرة في الغلاف الجوي للأرض، يتولد زخة هوائية واسعة — سلسلة من الجسيمات الثانوية التي تولّد بدورها موجات راديوية. هذه الإشارات الراديوية هي بمثابة «بصمات أصابع» للجسيم الأولي: فمن خلالها يمكن استعادة طاقته الأصلية واتجاه وصوله.
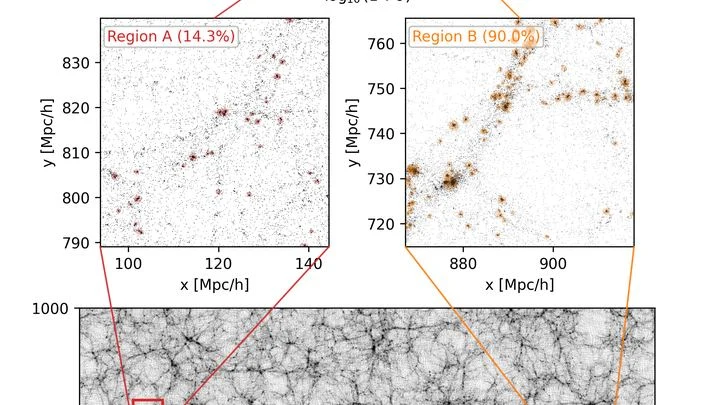
الكون شاسع، وحساب كيفية توزيع المجرات والمادة المظلمة فيه ليست بالمهمة السهلة. عادةً، يشغّل العلماء محاكاة حاسوبية "تمثّل" تطور مناطق كاملة من الفضاء يبلغ حجمها مليارات السنين الضوئية. لكن هذه الحسابات تتطلب موارد ووقتًا هائلين. المادة المظلمة غير مرئية، لكنها هي التي تحدد، مثل هيكل خفي، أين تتجمع المجرات.
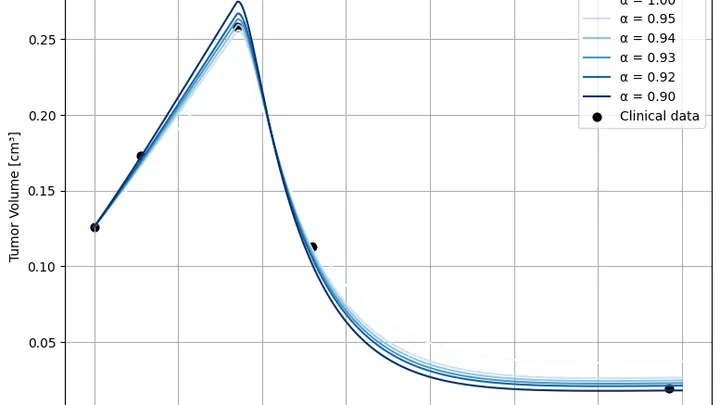
الورم لا ينمو كشجرة، بل كمدينة: شكلها الحالي يتأثر بإنشاءات الأمس وحرائق ما قبل أمس. المعادلات المعتادة لنمو الورم لا تأخذ هذا في الاعتبار — فهي تنظر فقط إلى اللحظة الراهنة، وكأن المدينة تُبنى من جديد كل يوم. أضاف مؤلفو الدراسة "ذاكرة" إلى النموذج: الآن المعادلة تتذكر ما حدث سابقًا، وهذا يغير التوقع.
تُوصف هذه الذاكرة بالمشتقات الكسرية (fractional derivatives)—أداة رياضية تمدد تأثير الماضي على الحاضر.
الضوء الذي وُلد في لحظة الانفجار العظيم، قطع إلينا مسافة استمرت نحو 14 مليار سنة. لكنه في طريقه مر عبر حقول جاذبية المجرات وتجمعات المادة المظلمة — وهي صورة افتراضية للمادة لا تشارك في التفاعل الكهرومغناطيسي، ولذلك لا يمكن رصدها مباشرة. هذه الحقول ثنّت أشعة الضوء، تمامًا كما تشوه الزجاج غير المنتظم الصورة.
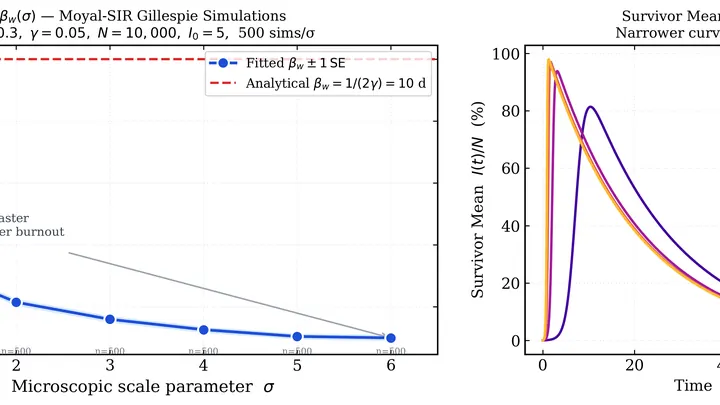
الوباء ليس تدفقًا منتظمًا، بل سلسلة من الضربات. قد لا يُصيب حامل الفيروس أحدًا، بينما يُصيب آخر خمسين شخصًا في الحال. تسمى هذه الأحداث النادرة والقوية «ملوك التنانين»: فهي تخرج عن النمط العام وتحدد مدى شدة موجة المرض.
في العمل الجديد، يُشبه الفيروس بكرة في لعبة البلياردو. كل تواصل بين الأشخاص هو تصادم، وبعده قد ترتد الكرة في أي اتجاه.
المشي الكمومي يشبه شخصًا سكرانًا ينعطف عشوائيًا عند كل تقاطع. لكن بدلًا من الشوارع، لدينا عُقد الرسم البياني، وبدلًا من الخطوات، لدينا انتقالات كمومية. اكتشف العلماء أن لهذا المشي مقياسًا خفيًا يُسمى تعقيد كريلوف (Krylov complexity). وهو يُظهر مدى سرعة "انتشار" حالة النظام عبر الخيارات المتاحة.
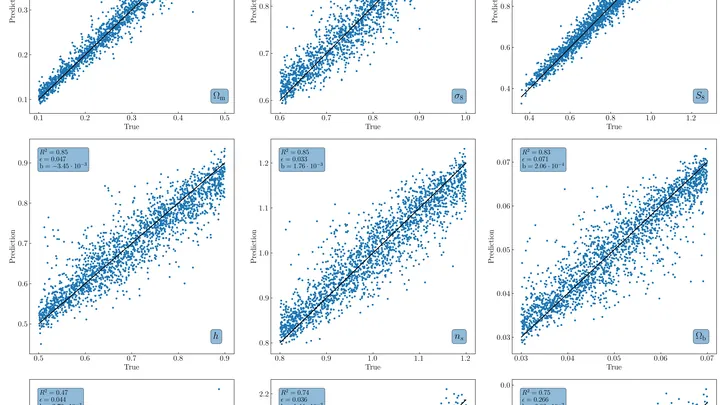
وُلدت آلاف الأكوان داخل الحاسوب لكي تحكي يومًا ما عن كوننا. كلٌّ منها يحمل عناقيد مجراته الخاصة، موزعة وفق قوانين الجاذبية، مثل حبات البازلاء في وعاء هزّته قوة مختلفة. من طريقة استقرار الحبات يمكننا أن نفهم أي يد هزّت الوعاء. وهكذا هنا: من نمط توزيع العناقيد، يريد العلماء تحديد كمية المادة المظلمة في الكون ومدى سرعة تجمعها في كتل.