هاميلتوني مونت كارلو (HMC) هي طريقة مونت كارلو عبر سلاسل ماركوف (MCMC) لأخذ العينات من التوزيعات الاحتمالية، خاصة تلك ذات الأبعاد العديدة. على عكس طرق المشي العشوائي الأبسط، تستخدم HMC تدرج التوزيع المستهدف لاقتراح خطوات بعيدة عن النقطة الحالية، مع الحفاظ على معدل قبول مرتفع. وهذا يجعلها فعالة للغاية لاستكشاف الفضاءات عالية الأبعاد، حيث تميل المشي العشوائي إلى التحرك ببطء. تعتبر HMC حجر الزاوية في الحساب البايزي الحديث، خاصة في مجالات مثل التعلم الآلي والفيزياء الإحصائية.
التاريخ
قدم هذه الطريقة سيمون دوين وأنتوني كينيدي وبريان بندلتون ودنكان رويث في عام 1987، بناءً على أعمال سابقة في نظرية القياس الشبكي.
كيف يعمل
تفسر HMC التوزيع المستهدف كدالة طاقة كامنة وتقدم متغيرات 'زخم' مساعدة. ثم يتطور النظام وفق ديناميكا هاميلتونية، محاكياً كرة عديمة الاحتكاك تتدحرج على منظر طبيعي شكله اللوغاريتم السالب للتوزيع المستهدف. بعد مسار محاكى، يتم قبول أو رفض الموضع والزخم الجديدين باستخدام خطوة متروبوليس، التي تصحح أي خطأ في التقطيع. المفتاح هو أن الديناميكا قابلة للعكس وتحافظ على الحجم، لذا يتقارب الخوارزم إلى التوزيع الصحيح. يوجه التدرج المسار نحو مناطق الاحتمال العالي، مما يسمح بقفزات كبيرة.
في التطبيق
إنها خوارزمية أخذ العينات الافتراضية في لغات البرمجة الاحتمالية مثل ستان وPyMC، وتستخدم لملاءمة نماذج بايزية معقدة في العلوم الاجتماعية وعلم الأحياء والمالية.
حقيقة طريفة
يشير اسم 'هاميلتوني' إلى إعادة صياغة ويليام روان هاميلتون للميكانيكا الكلاسيكية، والتي يستعيرها الخوارزم لتحويل أخذ العينات إلى محاكاة فيزيائية.
عندما تصطدم نواتان ثقيلتان بسرعات نسبية، فإنهما لا تتفاعلان كليًا مثل كرات البلياردو. بل يدخل في التلامس جزء فقط من نيوكليوناتها — البروتونات والنيوترونات. وكم عدد النيوكليونات التي شاركت فعليًا في التصادم، وكم منها مرّ دون تفاعل، غير معروف مسبقًا. هذا العدد يحدد جميع القياسات اللاحقة، لكن لا يمكن رؤيته مباشرة.
في قاعة صاخبة، يحاول مترجم التقاط كل كلمة، لكن الحفيف والصدى يشوشان المعنى. هكذا تقريبًا تحسب الطرق الحاسوبية التقليدية الأنظمة الكمومية المعقدة: كلما زاد عدد الجسيمات وقويت ارتباطاتها، زادت سرعة غرق الحسابات في الضوضاء. اقترحت مجموعة من الفيزيائيين نهجًا جديدًا — "مولّد شرودنغر". فهو لا يكتفي بالاستماع، بل يتعلم تفكيك التداخلات المتقاطعة، مستخرجًا الإشارة النقية.
ينشغل المترجم بكل حفيف في القاعة — فتتحول ساعة الاجتماع إلى ساعتين. وبالمثل، بحث العلماء لسنوات عن حالات خاصة في دوائر كهربائية صغيرة: نظروا إلى التيار الكلي، لكنهم لم يلاحظوا كيف أن الإشارة مشوشة بالضوضاء. الآن تم اقتراح طريقة تستمع ليس إلى المترجم، بل إلى مدى تناغم إيماءات رؤوس الأشخاص على طرفي الطاولة.
تُرتب ثلاث نقاط كمومية (ذرات اصطناعية، حيث يكون الإلكترون محاصراً كما في حفرة) في خط مستقيم.
مجرة درب التبانة وقمرها سحابة ماجلان الكبرى تدوران ببطء حول بعضهما البعض. جاذبيتهما المتبادلة تهز الأطراف البعيدة لدرب التبانة، كما أن إلقاء حصاة في بركة يجعل الماء يتموج.
السائق على طريق زلق لا يعرف كيف ستستجيب السيارة لعجلة القيادة، فيتعلم أثناء القيادة تاركاً هامشاً للخطأ. على نحو مماثل، تتصرف خوارزمية التحكم الذكية. فبدلاً من المطالبة بنموذج دقيق، تجمع البيانات بشكل فوري، وتقدّر عدم اليقين والتشويشات الخارجية، وكأن الصندوق الأسود يكشف عن إعداداته تدريجياً.
أنظمة الطاقة المزودة بألواح شمسية وتوربينات الرياح تُشبه مباراة شطرنج: الغيوم وتغيّر الأحمال هي تحركات الخصم التي لا يمكن توقعها. للحفاظ على التوازن، كان المُشغّلون سابقاً يستعرضون عشرات السيناريوهات (عدم اليقين)، مما كان يتطلب وقتاً وحسابات كثيرة جداً.
الخوارزمية الجديدة تعمل مثل أستاذ كبير في الشطرنج: فهي لا تكتفي بحساب الخيارات، بل تُقسّم رقعة الشطرنج إلى أجزاء مستقلة وتحلّلها في آنٍ معاً.
أكد علماء الرياضيات أن الرد الأمثل على الجائحة هو استراتيجية «المطرقة والرقص». في البداية، يكسر الإغلاق الحاد موجة العدوى مثل ضربة مطرقة. وعندما تفرغ المستشفيات، يبدأ الرقص — عودة حذرة، خطوة بخطوة، إلى الحياة الطبيعية. ظهر هذا النمط تلقائياً من الحسابات الحاسوبية: حيث فحص النظام الخيارات لخمسة أسابيع مقبلة، مقدراً الخسائر في الأرواح والاقتصاد، واختار المسار الأكثر رفقاً.
واجه علم الكونيات الحديث نشازاً. فالقياسات المحلية لـ ثابت هابل باستخدام المستعرات العظمى والمتغيرات القيفاوية تعطي نحو 73 كم/ث/ميغافرسخ، بينما تشير القيود العالمية من إشعاع الخلفية الكونية الميكروي ضمن نموذج ΛCDM القياسي إلى 67 كم/ث/ميغافرسخ.
سلاسل السبين الكمومية تشبه صفًا من الناس يتبادلون مصافحة سرية: يلتفت كل منهم إلى جاره، وتعتمد كيفية انتقال الموجة عبر السلسلة بأكملها على مدى قوة قبض أيديهم. في نموذج سلسلة هايزنبرغ المثالية — أساس المغناطيسية الكمومية — كل المصافحات متطابقة.
ترقص أزواج الثقوب السوداء قبل الاندماج بثلاثة أنماط مختلفة. الأول هو رقصة الفالس الأنيقة: تدور الأجسام في نفس الاتجاه، مثل شريكين ينظران إلى الجهة نفسها. تنشأ هذه الأزواج من نجوم ثنائية، وغالباً ما تكون كتلتاها غير متساويتين. الثاني هو الديسكو الفوضوي: الدورانات متناثرة الاتجاهات، والكتلتان متساويتان تقريباً.
التعداد الذي يسجل المسافة بين المنازل فقط يفوت الكثير. يمكننا معرفة أين المدن وأين القرى، لكن لا يمكننا التمييز بين ناطحة سحاب وحي سكني خاص. هكذا تقريبًا يدرس علماء الفلك الكون باستخدام دالة الارتباط الثنائية التقليدية: يحسبون عدد أزواج المجرات التي تفصلها مسافة معينة. الأداة قوية، لكنها عمياء عن حقيقة أن المجرات مختلفة. بعضها يعيش في تجمعات مكتظة، والبعض الآخر في «قرى» كونية.
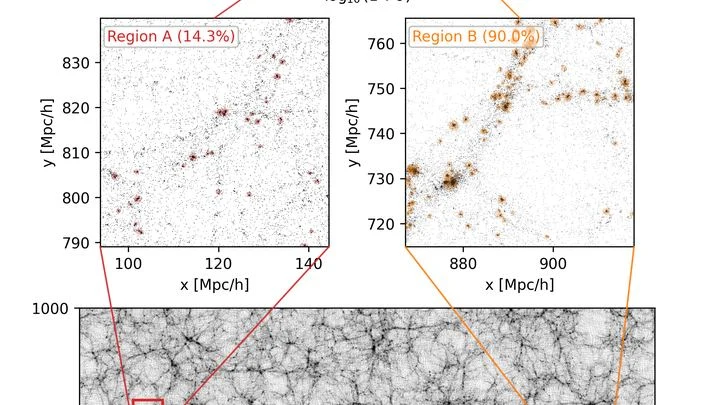
الكون شاسع، وحساب كيفية توزيع المجرات والمادة المظلمة فيه ليست بالمهمة السهلة. عادةً، يشغّل العلماء محاكاة حاسوبية "تمثّل" تطور مناطق كاملة من الفضاء يبلغ حجمها مليارات السنين الضوئية. لكن هذه الحسابات تتطلب موارد ووقتًا هائلين. المادة المظلمة غير مرئية، لكنها هي التي تحدد، مثل هيكل خفي، أين تتجمع المجرات.
قطرة كريمة تسقط في فنجان قهوة — وبعد دقيقة يصبح المشروب كله بلون البيج. يمكن قياس عملية الخلط هذه: ما مقدار "التحريك" المطلوب لتحويل توزيع جسيمات إلى آخر؟ في الرياضيات، يُسمى هذا الأسلوب النقل الأمثل (optimal transport)، ومقياس الجهد المبذول هو مسافة فاسرشتاين (Wasserstein distance).
طبق مؤلفو الدراسة هذه الفكرة على الأنظمة الكمومية.
يتطلب العلاج الإشعاعي لسرطان البروستاتا حسابًا دقيقًا لجرعة الإشعاع في كل نقطة من الجسم. تحاكي طريقة مونت كارلو الكلاسيكية ملايين الجسيمات وتستغرق ساعات، بينما يحتاج تكييف الخطة مع التغيرات اليومية في التشريح إلى ثوانٍ.
الضوء الذي وُلد في لحظة الانفجار العظيم، قطع إلينا مسافة استمرت نحو 14 مليار سنة. لكنه في طريقه مر عبر حقول جاذبية المجرات وتجمعات المادة المظلمة — وهي صورة افتراضية للمادة لا تشارك في التفاعل الكهرومغناطيسي، ولذلك لا يمكن رصدها مباشرة. هذه الحقول ثنّت أشعة الضوء، تمامًا كما تشوه الزجاج غير المنتظم الصورة.
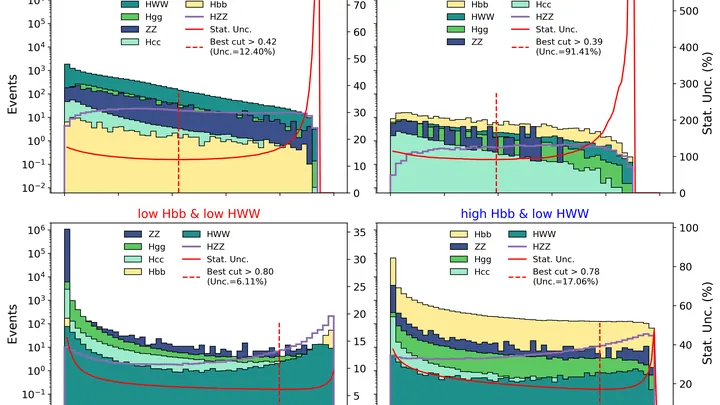
يعيش بوزون هيغز لفترة قصيرة لا يمكن تصورها — أقل من جزء من مليار من الثانية. لا يمكن التقاطه مباشرة، لذلك ينظر الفيزيائيون إلى ما يتبقى بعد اضمحلاله: نفاثات من الجسيمات، وميونات، ونيوترينوات. لكن جزءًا من المعلومات يُفقد إذا اقتصرنا على الآثار الواضحة للاضمحلال فقط، دون النظر إلى الحدث بأكمله.
النهج الجديد، الذي يُسمى «الشمولي»، يستخدم البيانات المتعلقة بجميع الجسيمات المسجلة في كل تصادم.
كل اندماج لـ ثقوب سوداء يولّد موجات الجاذبية — تموجات في نسيج الكون — تنبأ بها أينشتاين وسُجلت لأول مرة بمساهمة رئيسية من كيب ثورن. كدقات جرس عملاق، تحمل هذه الموجات معلومات عن الكتلة: معظم التصادمات تتجمع حول ثلاث قيم — 10 و18 و33 كتلة شمسية.
في المواد غير المنتظمة — مثل أشباه الموصلات العضوية أو الأحبار المصنوعة من مواد ثنائية الأبعاد — لا تتحرك الإلكترونات بسلاسة مثل الماء في الأنبوب. بل تقفز من مكان إلى آخر، مثل كرة ترتد على سطح غير مستوٍ. يُسمى هذا النوع من الحركة بالنقل القفزي (hopping transport).
النجم النابض هو نجم ميت يدور ويطلق نبضات راديوية، مثل المنارة. إذا كان للنجم النابض رفيق، فإنهما يدوران حول مركز الثقل المشترك. عندما يكون المدار قريبًا، تكون الفترة المدارية أقل من يوم، وتبدأ إشارة النجم النابض في "الاهتزاز": بسبب الحركة، يقترب النجم منا تارة ويبتعد تارة أخرى، ويتغير تردد النبضات مثل صفارة سيارة عابرة.