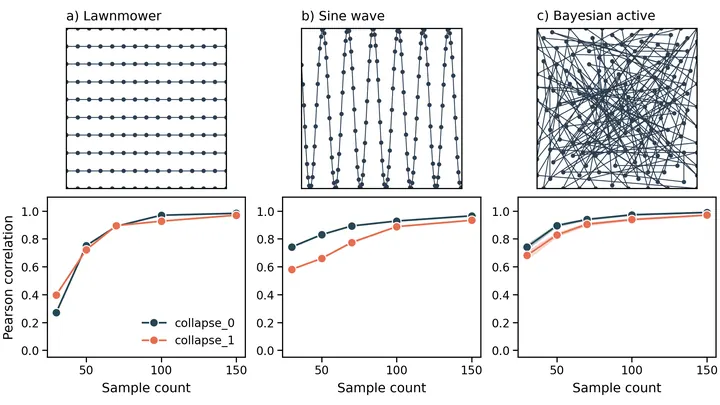
محاكاة مونت كارلو هي تقنية حسابية تستخدم العينات العشوائية للحصول على نتائج رقمية لمسائل قد تكون حتمية من حيث المبدأ، لكنها معقدة جداً بحيث يتعذر حلها تحليلياً بدقة. يأتي الاسم من كازينو مونت كارلو في موناكو، مما يعكس دور الصدفة في هذه الطريقة. تُستخدم في مجالات الفيزياء المختلفة، من نمذجة مرور الجسيمات عبر الكواشف إلى حساب خصائص نظريات الحقل الكمومي على شبكة، حيث تكون الحسابات التحليلية المباشرة مستحيلة.
التاريخ
طُوّرت هذه الطريقة خلال مشروع مانهاتن في أربعينيات القرن العشرين على يد ستانيسلو أولام وجون فون نيومان ونيكولاس متروبوليس، الذين صاغوا اسمها. طُبقت أول مرة على مسائل انتشار النيوترونات.
كيف يعمل
الفكرة الأساسية هي بناء نموذج للنظام، ثم سحب عينات عشوائية متكررة من التوزيعات الاحتمالية ذات الصلة، وتشغيل النموذج بتلك العينات، وتجميع النتائج. على سبيل المثال، لتقدير متوسط طاقة جسيم في جهد معين، يمكن سحب عينات عشوائية للمواضع والسرعات وفق توزيع بولتزمان، وحساب الطاقة لكل عينة، ثم أخذ المتوسط. يضمن قانون الأعداد الكبيرة أن المتوسط يتقارب إلى القيمة الحقيقية مع زيادة عدد العينات. تتحسن الدقة فقط بمقدار الجذر التربيعي لعدد العينات، لذا غالباً ما تكون هناك حاجة لتقنيات ذكية لتقليل التباين.
في التطبيق
تُستخدم في فيزياء الجسيمات لمحاكاة استجابات الكواشف، وفي علم الكون لنمذجة تكوين البنى، وفي فيزياء المادة المكثفة لدراسة التحولات الطورية عبر نماذج شبكية.
حقيقة طريفة
أُجريت أول عملية حسابية بطريقة مونت كارلو على حاسوب إينياك في عام 1948، باستخدام مولّد أرقام عشوائية يعتمد على عجلة الروليت.
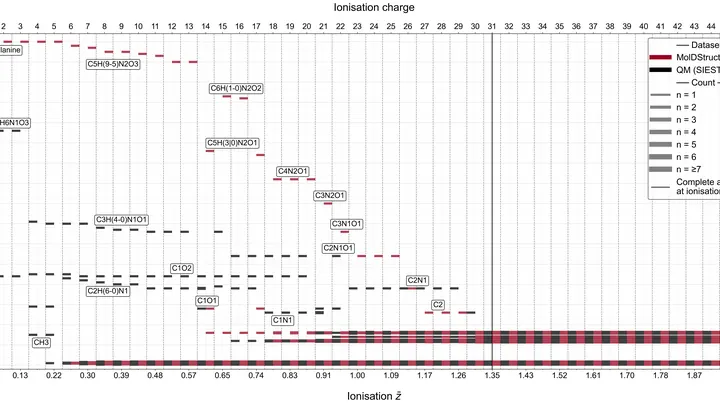
تخيل أن كرة تنس تطير نحو قلعة رملية فتنهار. من اتجاه ومسافة تناثر حبيبات الرمل يمكن تخمين شكل القلعة. هذه هي الفكرة الأساسية وراء طريقة تفجير البروتينات بالأشعة السينية. شعاع الليزر قوي لدرجة أن جزيء البروتين يفقد إلكتروناته ويتناثر إلى شظايا مشحونة — تمامًا مثل القلعة تحت ضربة الكرة. تُسمى هذه الظاهرة بالتأين (ionization): فالذرات التي تفقد إلكتروناتها تكتسب شحنة موجبة.
الكون ليس صامتًا: إنه مليء بطنين مستمر من الموجات الثقالية. بعد عقد من الزمن، ستضبط مركبة LISA الفضائية "أذنيها" على نطاق الميلي هرتز، وسيكون أغنى مصدر هو مجرتنا — عشرات الآلاف من أزواج الأقزام البيضاء، التي تدور في رقصة سريعة. المشكلة أن إشاراتها تندمج في نشاز، يطغى بعضها على بعض.
عندما ينهار مبنى، يتحول حديد التسليح إلى بوصلة مغناطيسية فوضوية. الإنتروبيا — مقياس الفوضى — تزداد، لكن هذه الفوضى بالتحديد تشير إلى الفراغات التي قد يكون فيها الناس.
في قاعة تضم مئة آلة موسيقية تعزف سيمفونية، لكن قائد الأوركسترا مختبئ خلف ستار. العالم يسمع فقط النغمات التي تعزفها الآلات، ويريد أن يفهم من يضبط الإيقاع. البيانات العلمية تشبه هذه الأوركسترا: نسجل قراءات الأجهزة، لكننا لا نرى الآليات الخفية التي تتحكم فيها. تتعلم MOSAIC من هذه التسجيلات أن تجد القادة وتشرح أي الآلات يتأثرون بهم.
العوامل الخفية هي متغيرات غير مرصودة تتحكم في البيانات.
الأشعة الكونية هي جسيمات أولية ونوى ذرية تأتي من أعماق الفضاء، وقد تسارعت إلى طاقات لا يمكن بلوغها في المختبرات الأرضية. عندما يصطدم مثل هذا الجسيم بذرة في الغلاف الجوي للأرض، يتولد زخة هوائية واسعة — سلسلة من الجسيمات الثانوية التي تولّد بدورها موجات راديوية. هذه الإشارات الراديوية هي بمثابة «بصمات أصابع» للجسيم الأولي: فمن خلالها يمكن استعادة طاقته الأصلية واتجاه وصوله.
عندما تُضغط المادة إلى ضغوط تصل إلى ملايين الأجواء وتُسخَّن إلى آلاف الدرجات، فإنها تتوقف عن كونها صلبًا أو غازًا. هذه هي الحالة الكثيفة الدافئة — كما في باطن الكواكب العملاقة أو لحظة اصطدام نيزك. لا يمكن النظر إليها مباشرة، لكن يمكن تسليط الأشعة السينية ومراقبة كيفية تشتت الأشعة على الإلكترونات.
عادةً يُسجَّل الضوء المتناثر على شكل طيف — رسم بياني حيث المحور يمثل الطاقة.
نواة الهيليوم-5 مثل وتر مشدود: بمجرد لمسه يتفكك إلى هيليوم-4 ونيوترون. التقاط هذا الاضمحلال وقياس سرعته مهمة ليست بالسهلة. الطرق الحسابية المعتادة تتعثر بسبب تشويش رياضي.
أخذ الباحثون طريقة موثوقة لوصف القوى النووية وأضافوا إليها خدعة ذكية — الاستمرار التحليلي (analytic continuation). الأمر يشبه تخمين مدة تأرجح الأرجوحة من سلوكها في الثواني الأولى.
السبيكة المكونة من سبعة معادن تشبه فريقًا يسحب فيه كل لاعب البطانية نحو نفسه. ذرات الحديد والكوبالت والنيكل والألومنيوم والتيتانيوم والتنتالوم والفاناديوم قد تصطف في نمط منتظم، أو قد تتوزع في مواقع عشوائية. يعتمد على ذلك ما إذا كانت المادة صلبة كالفولاذ أم خفيفة كالألومنيوم. يريد العلماء معرفة مسبقًا أي نمط ستختاره الذرات لصناعة سبائك بخصائص مرغوبة.