Le test d'Anderson-Darling est un test statistique utilisé pour déterminer si un échantillon de données provient d'une distribution de probabilité spécifique. Il s'agit d'un raffinement de l'ancien test de Kolmogorov-Smirnov, conçu pour être plus sensible aux différences dans les queues de la distribution — précisément là où le test de Kolmogorov-Smirnov a tendance à manquer les écarts. Cela le rend particulièrement utile dans des domaines comme le contrôle qualité et la finance, où les événements extrêmes ou les valeurs aberrantes importent plus que la tendance centrale.
Histoire
Le test a été introduit par Theodore W. Anderson et Donald A. Darling en 1952.
Comment ça marche
Comme les autres tests d'adéquation, il compare la fonction de répartition empirique de l'échantillon avec la fonction de répartition théorique de la distribution hypothétique. La statistique de test est une différence quadratique pondérée entre les deux, avec des poids plus importants aux queues. La valeur obtenue est comparée à des valeurs critiques (qui dépendent de la distribution hypothétique) pour décider si l'échantillon est compatible avec cette distribution.
En pratique
Il est largement utilisé dans le contrôle statistique des processus pour vérifier si la sortie d'un processus de production suit une distribution normale, et dans la gestion des risques pour valider des modèles d'événements extrêmes.
Anecdote
Le test d'Anderson-Darling est si sensible aux queues qu'il peut détecter une légère épaisseur de queue dans un échantillon qui semble parfaitement normal sur un histogramme.
Deux patineurs sur un lac gelé à perte de vue. Ils sont si loin l'un de l'autre que leurs silhouettes ne sont plus que des points, et leur attraction mutuelle, un concept presque théologique. Selon les préceptes de Newton, ils devraient tourner dans une valse d'une lenteur spéculative. Mais les télescopes voient autre chose.
Étalons une poignée de pièces sur une table. Chaque pièce représente un résultat possible : pile, face, ou autre chose. Si l'on connaît le degré de chaos de cet ensemble (son entropie), quelles combinaisons de probabilités rencontrera-t-on le plus souvent ? Il s'avère que la réponse dépend de la quantité de chaos que l'on autorise.
Lorsqu'on comprime de la matière à des pressions de millions d'atmosphères et qu'on la chauffe à des milliers de degrés, elle n'est plus ni solide ni gazeuse. C'est l'état dense tiède — comme dans les entrailles des planètes géantes ou au moment de l'impact d'un météorite.
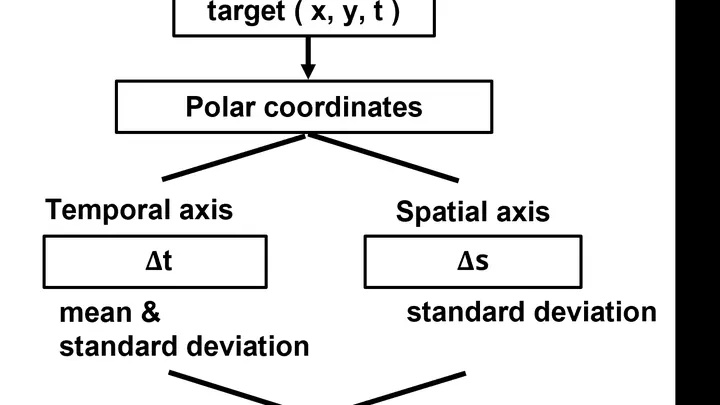
Les yeux suivent un point qui trace doucement une courbe complexe sur l'écran. Chez la plupart des gens, le regard reste proche de ce point, mais chez certains, il semble glisser ou accuser un retard. Autrefois, ces particularités se noyaient dans les moyennes : si l'on additionne tout le monde et que l'on divise, la différence disparaît presque.