Méthode d'étude des systèmes complexes consistant à construire un modèle mathématique incluant des variables aléatoires et des transitions probabilistes, et à le reproduire numériquement de nombreuses fois (méthode de Monte-Carlo). La modélisation stochastique est indispensable lorsque la résolution analytique des équations est trop lourde ou inconnue, mais que les propriétés statistiques des événements élémentaires sont disponibles. Utilisée en physique, biologie, finance, épidémiologie pour évaluer les risques et les incertitudes.
Histoire
Les fondements formels ont été posés au début du XXe siècle par les travaux de A. A. Markov, A. Einstein (mouvement brownien), N. Wiener. La méthode de Monte-Carlo a été inventée par Stanislas Ulam et John von Neumann dans les années 1940 pour le projet Manhattan. Avec l'essor des ordinateurs, la modélisation stochastique est devenue un outil standard dans toutes les sciences, y compris en climatologie (prévisions d'ensemble) et en biologie computationnelle.
Comment ça marche
On définit un modèle probabiliste : par exemple, l'EDS dX_t = μ(X_t,t)dt + σ(X_t,t)dW_t, où W_t est un processus de Wiener (processus aléatoire continu à accroissements indépendants et normaux). Un schéma numérique (Euler–Maruyama) génère des accroissements discrets en ajoutant un bruit blanc gaussien. En répétant la simulation N fois, on obtient N trajectoires à partir desquelles on construit des histogrammes, des intervalles de confiance, etc. La convergence de la méthode est de l'ordre de 1/√N.
En pratique
Prévision de la propagation des infections, modélisation des mouvements de foule, calcul de la fiabilité des centrales électriques.
Anecdote
Dès le milieu du XXe siècle, les physiciens modélisaient le déplacement des neutrons dans un réacteur nucléaire à l'aide de nombres aléatoires — c'est ainsi qu'est née la méthode de Monte-Carlo, baptisée d'après le casino.
Un interprète lors d'une négociation n'écoute pas chaque mot individuellement : il saisit le sens de phrases entières. En microscopie électronique, le problème est similaire : il faut déterminer l'épaisseur d'un cristal et son inclinaison dans le faisceau, alors qu'on ne dispose que de la figure de diffraction, un motif de milliers de…
En réanimation, la décision de la quantité de liquide à perfuser à un patient atteint de sepsis et de la dose de vasopresseur à administrer est prise chaque heure par le médecin. Une erreur dans un sens ou dans l'autre peut coûter la vie. Mais comment savoir quelle décision aurait été la meilleure ?
Deux photographes prennent la même montagne. L'un prend une centaine de clichés depuis le sommet et seulement deux au pied, l'autre fait l'inverse. Si l'on tente de superposer leurs images, l'algorithme pourrait décider que le sommet sur une photo correspond au sommet sur l'autre simplement parce qu'il y a beaucoup de points similaires, et non parce qu'il s'agit du même endroit.
Un laser frappe un atome et en arrache un électron. Plus la lumière est intense, plus le coup est fort, et l'électron s'éloigne plus vite. C'est ainsi que fonctionne l'image habituelle, où la lumière est une onde régulière.
Le médecin pose un stéthoscope sur la poitrine et écoute : poum-poum, poum-poum. Le rythme est là, mais comment le mesurer si l'environnement est bruyant et que le patient ne peut pas rester tranquille ? Les appareils classiques cherchent des pics nets dans l'enregistrement du rythme cardiaque — comme s'ils tentaient d'attraper des coups de marteau.
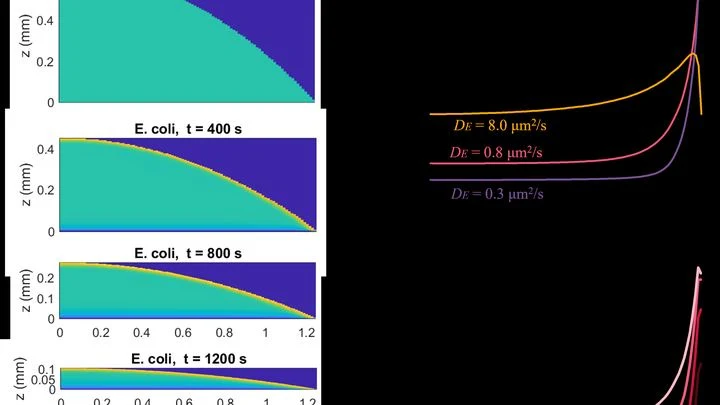
Une goutte d'eau salée sèche sur une table. Le sel ne se dépose pas n'importe où : d'abord, des cristaux apparaissent sur le bord, formant un anneau, comme le marc de café au fond d'une tasse. Ce comportement est familier à quiconque a vu la trace d'une goutte séchée. Mais que se passe-t-il si la goutte contient des bactéries capables de nager ?
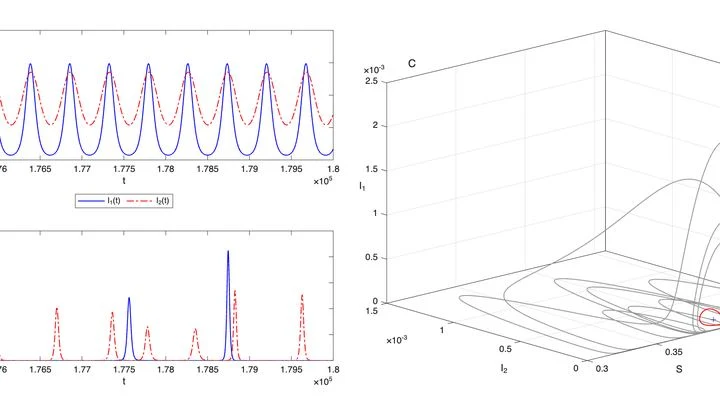
Chaque hiver, les hôpitaux se remplissent, et l'été, ils semblent se vider. Les épidémies respirent comme la marée. Mais pourquoi les vagues de maladies déferlent-elles sans cesse, même sans nouvelles mutations ? Les mathématiciens ont trouvé la réponse dans la rivalité entre deux souches.
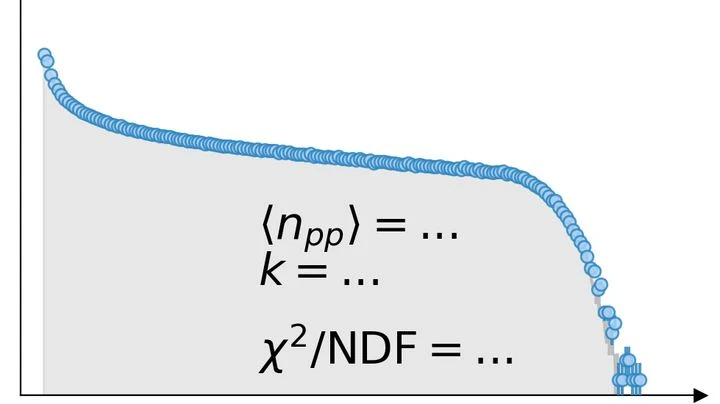
Lorsque deux noyaux lourds se percutent à une vitesse énorme, ils n'entrent pas en collision comme des boules de billard : seule une partie de leur matière entre en contact. Combien de nucléons (protons et neutrons) participent réellement à la collision, et combien passent à côté, on ne le sait pas à l'avance.
Une poignée de pièces tombe sur une table : pile ou face, elles retombent au petit bonheur la chance. C'est exactement ce à quoi ressemble un instantané d'une chaîne quantique : à certains endroits, il y a une particule, à d'autres non. Mais derrière ce désordre se cache un angle bien précis.
Dans cette étude, une chaîne de particules a été refermée en anneau.
Dans une grande communauté, les espèces rares ressemblent à de fines branches d'arbre : un coup de vent aléatoire suffit à les briser. Même si les conditions sont stables, une population peu nombreuse n'a tout simplement pas assez d'individus pour survivre à une mauvaise saison.
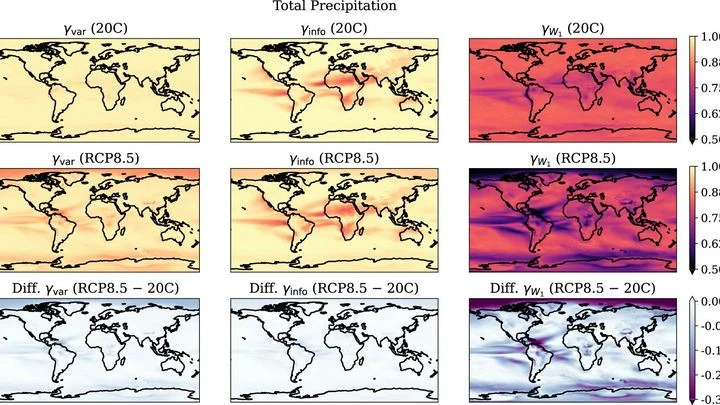
En hiver, dans un quartier de la ville, il tombe trois fois plus de neige que dans le quartier voisin. Une année, c'est la canicule, l'autre, le froid. Ce sont les caprices de la météo. Mais sur des décennies, on observe un autre glissement, plus lent : les hivers deviennent en moyenne plus doux. Distinguer l'un de l'autre est la tâche principale des climatologues.
Les molécules de Rydberg évoquent un couple de danseurs qui se tiennent par la main à bout de bras. L'un des partenaires est un ion, l'autre un atome, et le lien entre eux est aussi ténu qu'un fil invisible. Une telle paire ne peut exister qu'un instant, mais cet instant s'étire sur des microsecondes – une éternité à l'échelle du microcosme.
Deux cellules filles reçoivent chacune la moitié de la mère – c'est l'image habituelle de la division. Mais que se passerait-il si l'une d'elles recevait presque tout, et l'autre des miettes ? La modélisation stochastique montre que parfois, un partage inégal est plus avantageux.
Chaque cellule stocke une réserve protectrice qui l'aide à surmonter les difficultés.
Deux électrons, éjectés de la pointe d'une aiguille métallique presque simultanément, commencent à se repousser, comme deux personnes qui se faufilent en même temps par une porte étroite. Plus ils sont proches l'un de l'autre, plus ils se gênent.
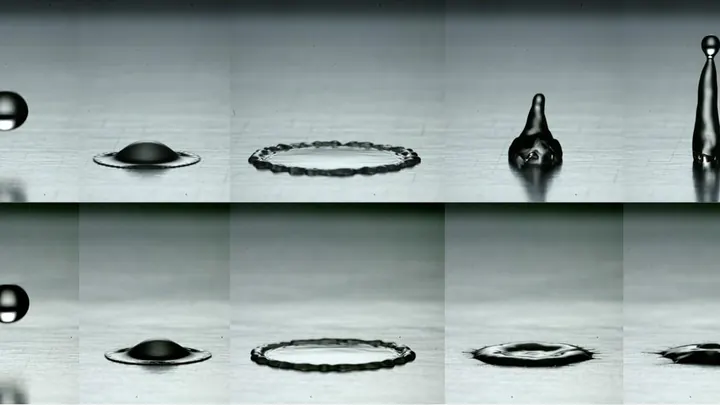
Une goutte de pluie tombe sur une vitre et s'étale en une galette. Ajoutez un peu de polymère à l'eau : elle devient élastique, comme un gel. On pourrait penser qu'un tel gel s'étalerait différemment.
Un ordinateur quantique ressemble à un orchestre où chaque musicien — un qubit — joue sa partition, mais se trompe de temps en temps. Pour éviter que la musique ne devienne une cacophonie, il faut un chef qui entend instantanément les fausses notes et les corrige.
Parfois, la machine à laver déchire le linge. Pour obtenir une chemise intacte, vous en lavez plusieurs, puis vous en assemblez une à partir des morceaux qui ont survécu. C'est à peu près ainsi que l'ordinateur quantique traite les « états magiques » — ces préparations spéciales sans lesquelles les calculs complexes sont impossibles.
Ces états sont extrêmement fragiles.
Une goutte d'encre dans un verre d'eau se répand en volutes étranges. De même, une particule quantique, en échangeant de l'énergie avec son environnement, change d'état d'une manière complexe et enchevêtrée. Décrire cette danse entre la particule et le milieu est un défi qui a longtemps laissé les scientifiques perplexes.
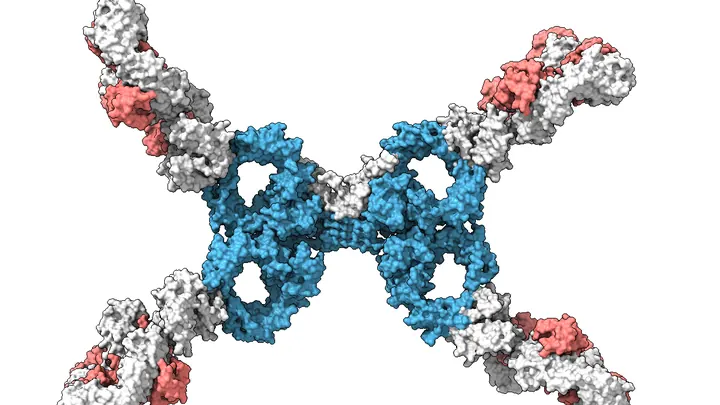
Lorsqu'un anticorps rencontre un virus, il ne s'y agrippe pas par une prise unique et définitive. C'est plutôt comme deux grappes de raisin qui roulent dans l'eau et s'accrochent l'une à l'autre par des dizaines de petits tentacules.
L'interrupteur clique, la lumière s'allume. Mais il existe des interrupteurs qui, pour une même pression, peuvent allumer la lampe ou laisser la pièce dans le noir. Ils se souviennent aussi de ce qu'ils ont fait la dernière fois, et parfois ils semblent lancer une pièce pour décider d'allumer ou non.
Un caillot grossit comme une boule de neige qui dévale une pente : d'abord petit, il accroche de nouvelles couches, et le moment où il se transforme en avalanche est difficile à deviner. Dans le sang, une longue chaîne de réactions se déclenche — la cascade de coagulation — où une substance en éveille une autre, et le caillot prend de la masse.
Quand le sucre tombe dans le thé, il se dissout. Mais pourquoi ne retombe-t-il pas au fond ? Tout est une question de potentiel chimique — une grandeur qui indique à quel point il est « avantageux » pour une substance de se trouver à un endroit et dans un état donnés. Pour une substance pure, c'est facile à calculer, mais pour un mélange de plusieurs composants, c'est un vrai casse-tête.
Le son pénètre dans l'oreille et atteint une fine membrane à l'intérieur de la cochlée, l'organe spiral de l'oreille interne. Cette membrane ne se contente pas de vibrer comme une corde. Elle pousse elle-même les oscillations lorsqu'elles sont faibles, et cesse de le faire lorsqu'elles sont fortes. Ainsi, l'oreille entend aussi bien un murmure qu'une conversation animée.
Un gaz superfluide, c'est comme une foule qui marche au même pas : chaque atome sait où aller et ne dévie pas du rythme commun. Mais cette foule a trois « vallées » — trois directions différentes qu'elle peut prendre.
Un caillot grossit comme une boule de neige qui dévale une pente : d'abord petit, il accroche de nouvelles couches, et le moment où il se transforme en avalanche est difficile à deviner. Dans le sang, une longue chaîne de réactions se déclenche — la cascade de coagulation — où une substance en éveille une autre, et le caillot prend de la masse.
Le facteur distribue le courrier dans des rues à sens unique. Tant qu'il avance, son parcours est simple et prévisible. Mais si on autorisait soudain les demi-tours, il commencerait à revenir sur ses pas, à croiser ses propres traces — et le schéma de distribution deviendrait confus. C'est à peu près ce qui se passe avec une infection lorsque les gens peuvent tomber malades plusieurs fois.
Quand le sucre tombe dans le thé, il se dissout. Mais pourquoi ne retombe-t-il pas au fond ? Tout est une question de potentiel chimique — une grandeur qui indique à quel point il est « avantageux » pour une substance de se trouver à un endroit et dans un état donnés. Pour une substance pure, c'est facile à calculer, mais pour un mélange de plusieurs composants, c'est un vrai casse-tête.
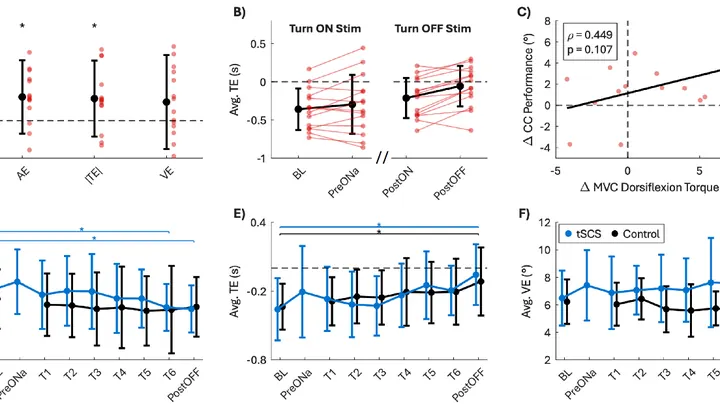
Si on applique une légère décharge électrique dans le dos, la jambe semble prendre vie par elle-même. C'est ce qu'ont découvert les chercheurs en testant l'effet de la stimulation électrique transcutanée de la moelle épinière sur des personnes en bonne santé.
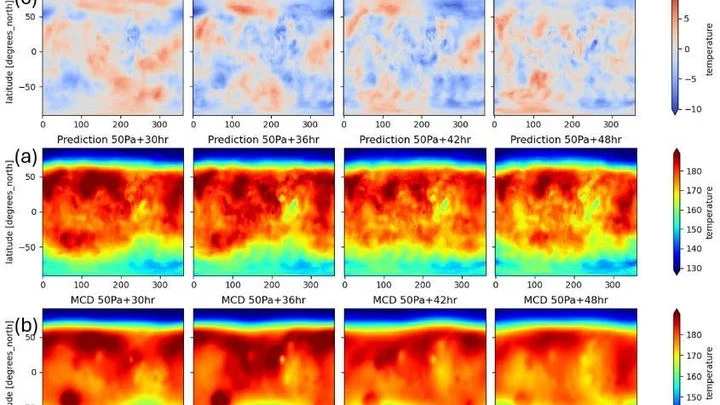
Les météorologues ont déjà pris l'habitude de faire confiance aux réseaux de neurones : le modèle GraphCast prédit la météo terrestre plusieurs jours à l'avance en s'appuyant sur des images globales de l'atmosphère. Mais ce « cerveau » peut être transplanté sur une autre planète — là où l'air est raréfié et où le soleil chauffe différemment.
Deux minuscules aimants sont placés dans un morceau de métal. Autour d'eux, une mer d'électrons de conduction. Habituellement, les électrons tentent de « masquer » le magnétisme des impuretés : ils s'organisent autour d'elles et l'atténuent. Ce phénomène est appelé effet Kondo.
Un réacteur de fusion de type stellarator ressemble à un cocon magnétique savamment torsadé. Sa mission est de confiner un plasma surchauffé pour que les noyaux d'hydrogène fusionnent et produisent de l'énergie. Mais la forme tridimensionnelle du cocon crée des fuites : certaines particules s'échappent, surtout les plus rapides, celles qui transportent la chaleur principale.
Un col de montagne relie deux vallées. Dans l'une, la protéine est repliée, dans l'autre, elle est dépliée. Pour passer de l'une à l'autre, il faut franchir la selle, le point le plus haut du chemin. En science des protéines, ce point est appelé état de transition, et la coordonnée qui indique la distance jusqu'à lui est le committor.
Dans chaque cellule, des rencontres et des séparations ont lieu en permanence. Certaines paires tiennent solidement, comme un scratch, d'autres se touchent à peine, comme du pollen porté par le vent.
Chaque année, une nouvelle page. De 9 à 13 ans, la vie d'un enfant change rapidement, et ses tourments intérieurs aussi. Une équipe de chercheurs a utilisé les données de la grande enquête ABCD Study, où 11 864 adolescents ont décrit pendant plusieurs années leurs pensées et leurs actes — y avait-il des pensées suicidaires, y avait-il des passages à l'acte, se faisaient-ils du mal sans ces pensées.
Dans un four, quand la température augmente, les molécules se déplacent plus vite et le désordre s'accroît. Avec les modèles de langue comme ChatGPT, c'est tout l'inverse. Lorsque les développeurs augmentent le paramètre « température », le modèle accède à un choix de mots plus large, mais ses textes longs se figent soudainement.
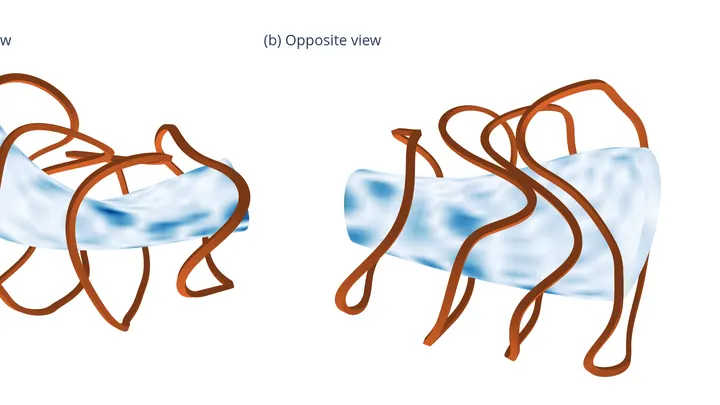
Dans les prolongements longs du neurone — les dendrites — de minuscules coursiers vont et viennent sans cesse. Ce sont des molécules d'ARN messager qui portent les instructions pour la fabrication des protéines. Leur trajet commence dans le corps cellulaire et se termine aux synapses — les contacts avec d'autres neurones.
Un ordinateur quantique à atomes neutres ressemble à une ville où les coursiers — les pinces laser — transportent physiquement les colis entre les adresses. Pendant qu'un coursier traîne un atome à travers la puce, les autres attendent. C'est lent et cela génère des erreurs.
La nouvelle architecture remplace les coursiers par une onde radio commune.
La chaîne protéique se replie en un outil fonctionnel en une fraction de seconde — et ne se trompe presque jamais. On a longtemps pensé que l'évolution polissait spécialement les séquences d'acides aminés pour que la protéine non seulement fonctionne, mais trouve aussi facilement sa forme unique. Ces nouveaux travaux renversent cette conception.
Le cerveau ne se contente pas de réagir au monde – il ne cesse de deviner ce qui va se passer l'instant d'après. Ce principe porte le nom de codage prédictif : les neurones comparent leurs attentes à la réalité et mettent à jour leur représentation interne lorsqu'une erreur survient. Mais comment un système aussi complexe peut-il être organisé dans le tissu vivant du cortex ?
Dans une salle bruyante, un interprète essaie de saisir chaque mot, mais les froissements et les échos brouillent le sens. C'est à peu près ainsi que les méthodes informatiques classiques calculent les systèmes quantiques complexes : plus il y a de particules et plus leurs interactions sont fortes, plus les calculs se noient rapidement dans le bruit.