طرق مونتي كارلو هي فئة من الخوارزميات الحسابية القائمة على المعاينة العشوائية المتكررة. تسمح بتقدير التكاملات عالية الأبعاد رقميًا، وحل المعادلات التفاضلية ومسائل الأمثلية. الفكرة الأساسية: بدلاً من الحساب التحليلي، يُلجأ إلى التجربة الإحصائية. التقارب بطيء (الخطأ يتناقص بمقدار 1/√N)، لكنه لا يعتمد على البعد، مما يجعل هذه الطرق لا غنى عنها في الفضاءات عديدة الأبعاد. في المالية، على سبيل المثال، تُستخدم لتقييم قيمة الأدوات المشتقة المعقدة، وفي علم الأحياء لنمذجة تطور الجماعات، وفي الرسوميات الحاسوبية لإنشاء إضاءة واقعية للمشاهد (تتبع الأشعة ray tracing).
التاريخ
تعود الفكرة إلى تجربة بوفون (Buffon) لإلقاء الإبرة في القرن الثامن عشر، لكنها تشكلت كأداة حسابية في أربعينيات القرن العشرين. أثناء تعافي ستانيسلاف أولام من مرضه، تأمل في ألعاب السوليتير (patience) وأدرك أنه بدلاً من الحسابات التوافقية المعقدة، يمكن ببساطة تكرار لعبة عشوائية عدة مرات لتقدير احتمالية الفوز. ناقش ذلك مع جون فون نيومان، وطبّقا المنهج على حسابات انتشار النيوترونات. في عام 1953، ظهرت الورقة التأسيسية لن. متروبوليس وزملائه حول خوارزمية المعاينة.
كيف يعمل
لتقدير التكامل I = ∫ f(x) dx، تُدخَل كثافة توزيع p(x) وتُولَّد N نقطة xi ~ p(x). التقريب: I ≈ (1/N) Σ f(xi)/p(xi). في MCMC، تُبنى سلسلة ماركوف بنواة انتقالية تضمن الإرغودية والاستقرارية على التوزيع الهدف. بالنسبة للتوزيعات المعقدة، يُستخدم المعاينة الجماعية (ensemble sampling) وطريقة هاميلتون مونتي كارلو (Hamiltonian Monte Carlo) التي تستخدم تدرجات لوغاريتم الكثافة.
أشهر مثال هو حساب العدد π: برمي نقاط في مربع يحتوي على دائرة منقوشة، وحساب نسبة النقاط التي تقع داخل الدائرة إلى العدد الكلي، نحصل على تقريب 4×(عدد النقاط داخل الدائرة / العدد الكلي).
أوركسترا تعزف بلا قائد. كل آلة تدخل وفق جدولها الخاص: الكمان يوم الاثنين، والناي يوم الأربعاء، والطبول يوم السبت. علماء الفلك لا يسمعون الموسيقى، بل نغمات متفرقة مبعثرة على التقويم. التلسكوب لا يرى النجم إلا عندما يكون فوق الأفق، وعندما يخصص له الجدول وقتًا. النتيجة شبكة زمنية غير منتظمة تتعثر عليها طرق الارتباط التقليدية.
في قاعة صاخبة، يحاول مترجم التقاط كل كلمة، لكن الحفيف والصدى يشوشان المعنى. هكذا تقريبًا تحسب الطرق الحاسوبية التقليدية الأنظمة الكمومية المعقدة: كلما زاد عدد الجسيمات وقويت ارتباطاتها، زادت سرعة غرق الحسابات في الضوضاء. اقترحت مجموعة من الفيزيائيين نهجًا جديدًا — "مولّد شرودنغر". فهو لا يكتفي بالاستماع، بل يتعلم تفكيك التداخلات المتقاطعة، مستخرجًا الإشارة النقية.
النهج القياسي لفئة من مسائل التعلم الآلي يشبه زنبركًا تم شده ونسي إطلاقه: الطرق القياسية تضخم حجم المسألة بشكل مصطنع، محولة الحسابات إلى ثقب أسود للذاكرة والوقت.
أنظمة الطاقة المزودة بألواح شمسية وتوربينات الرياح تُشبه مباراة شطرنج: الغيوم وتغيّر الأحمال هي تحركات الخصم التي لا يمكن توقعها. للحفاظ على التوازن، كان المُشغّلون سابقاً يستعرضون عشرات السيناريوهات (عدم اليقين)، مما كان يتطلب وقتاً وحسابات كثيرة جداً.
الخوارزمية الجديدة تعمل مثل أستاذ كبير في الشطرنج: فهي لا تكتفي بحساب الخيارات، بل تُقسّم رقعة الشطرنج إلى أجزاء مستقلة وتحلّلها في آنٍ معاً.
تخيل أسطولًا من السفن يشبه المجرة — نظامًا نجميًا ضخمًا يخضع فيه كل عنصر لديناميكية مشتركة. من وقت لآخر، تتعطل إحدى السفن وتنفجر مثل المستعر الأعظم — حدث كارثي قد يخل بتكامل التشكيل بأكمله. إذا لم يتم استبدال الوحدة التالفة في الوقت المناسب، يفقد الأسطول قدرته القتالية.
السائر على الحبل يخطو بحذر. كل حركة هي حساب: نقل الثقل بدقة وإلا سقط. في عالم الجسيمات الكمومية الذي تصفه معادلة ديراك، هناك هاوية - التذبذبات السريعة لدالة الموجة.
على الخريطة الطبوغرافية، تختار قطرات المطر طريقها: إذا سقطت على منحدر واحد، تتجه إلى النهر أ، وإذا سقطت على الآخر، إلى النهر ب. يرى المراقب فقط تعرجات الأنهار (متغيرات الاستجابة Y) ويعرف من أي منحدر جاء الماء (الأداة Z)، لكنه لا يرى القطرات نفسها (العوامل غير المرصودة ε).
روبوت المختبر يعدّ الجزيئات — ويخطئ. في أنبوب واحد 0، وفي آخر 12، وفي ثالث 3، رغم أن الكميات في الحقيقة متساوية تقريبًا. هذه الأرقام "الخام" أمر شائع في علم الأحياء: تسلسل الحمض النووي (DNA)، عدّ الأنواع في عينة ماء، نشاط الجينات. البيانات كثيرة، لكنها متناثرة ومشتتة أكثر مما يسمح به العشوائية البسيطة.
الخلية تشبه مكتبة يُعاد فيها نسخ آلاف الكتب كل يوم. الآلات الجزيئية — البوليميرات والريبوسومات — تنزلق على طول السلسلة القالب وتجمع نسخة، حلقة بعد حلقة. لهذه الآلات عدة حالات: يمكن أن تتباطأ، أو تخطئ، أو تتحول. سابقًا، كان حساب مثل هذه العملية يستغرق ساعات.
وجد مؤلفو العمل حلًا رياضيًا دقيقًا.
العديد من الحسابات المتقدمة في الفيزياء تصطدم بجدار حجري — لا يعيقها نقص الأفكار، بل الحسابات. يتعلق الأمر بتكاملات تعبّر عن احتمال تصادم الجسيمات أو شكل موجة الجاذبية. للحصول على رقم، يجب تبسيط هذه التكاملات — اختزالها إلى حفنة من «التكاملات الأساسية»، تشبه جدول الضرب. الإجراء معروف: خوارزمية لابورتا (Laporta) تستعرض التركيبات بشكل منهجي حتى لا تبقى سوى اللبنات الأساسية.
إن صنع سبيكة من عدة معادن يشبه تحضير طبق من مكونات مجهولة: يكاد يكون من المستحيل تخمين القوام النهائي دون تجربة. غالبًا ما تخطئ النماذج التقليدية عندما يزيد عدد الذرات المختلفة عن ثلاثة. تستبدل الطريقة الجديدة التجارب اللامتناهية بالحساب: فكلما زاد عدد خيارات ترتيب الذرات المختبرة، زادت الإنتروبيا المعلوماتية — مقياس مدى استكشاف فضاء '<الوصفة>'.
اختيار شريحة معطوبة واحدة من بين مليون، دون أي فكرة مسبقة عن شكل العيب، هو تحدٍ كلاسيكي يشبه البحث عن إبرة في كومة قش. يختبر الحاسوب التقليدي كل شريحة واحدة تلو الأخرى. أما الحاسوب الكمومي فيعمل مثل مصفاة ذاتية الضبط: تصب الدفعة الكاملة، ولا تظهر إلا الشوائب النادرة المعطوبة - دون الحاجة إلى وصف مسبق.
ترقص أزواج الثقوب السوداء قبل الاندماج بثلاثة أنماط مختلفة. الأول هو رقصة الفالس الأنيقة: تدور الأجسام في نفس الاتجاه، مثل شريكين ينظران إلى الجهة نفسها. تنشأ هذه الأزواج من نجوم ثنائية، وغالباً ما تكون كتلتاها غير متساويتين. الثاني هو الديسكو الفوضوي: الدورانات متناثرة الاتجاهات، والكتلتان متساويتان تقريباً.
الشبكة الاجتماعية تشبه المدينة: فيها أحياء عملاقة وأزقة صغيرة. عندما يبحث خوارزمي عن مجموعات متماسكة فيها، غالبًا ما يميز زوجًا من المجموعات الضخمة والكثير من الشظايا الصغيرة. لكن العميل — مثل البلدية — يحتاج إلى أحياء متقاربة الحجم لتوزيع العيادات أو المدارس بالتساوي.
الحيلة المعتادة هي تدوير مقبض "السماح" الذي يجعل جميع المجتمعات في المتوسط أكبر أو أصغر.
سبع صور للسماء بعد ثوران بركان بيناتوبو. في كل صورة، خريطة لتركيزات عشرات المواد. السؤال بسيط: أي مادة تتحول إلى أي مادة؟ لكن كيف نستنتج سلسلة الأسباب من سبع لقطات، إذا كان عدد المتغيرات أكبر من عدد اللحظات الزمنية؟
تنظر M-CaStLe إلى الخريطة بطريقة مختلفة. لكل خلية في الشبكة، تُجمع نافذة من تسع جارات: الخلية المركزية وثماني خلايا حولها. هذه النوافذ على الخريطة بالآلاف، وتُعتبر جميعها تكرارات لنفس الآلية المحلية.
الأشعة الكونية هي جسيمات أولية ونوى ذرية تأتي من أعماق الفضاء، وقد تسارعت إلى طاقات لا يمكن بلوغها في المختبرات الأرضية. عندما يصطدم مثل هذا الجسيم بذرة في الغلاف الجوي للأرض، يتولد زخة هوائية واسعة — سلسلة من الجسيمات الثانوية التي تولّد بدورها موجات راديوية. هذه الإشارات الراديوية هي بمثابة «بصمات أصابع» للجسيم الأولي: فمن خلالها يمكن استعادة طاقته الأصلية واتجاه وصوله.
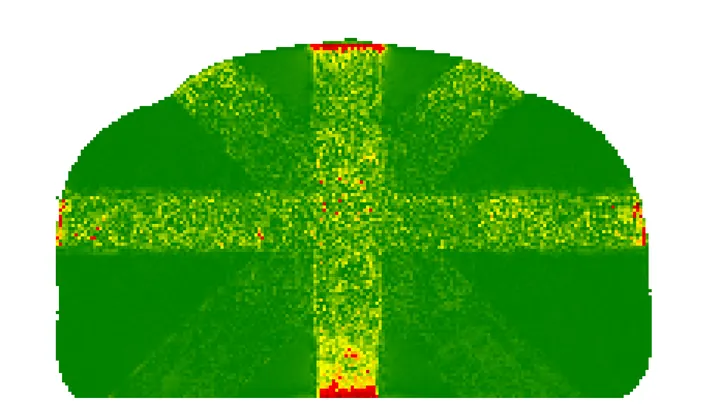
يتطلب العلاج الإشعاعي لسرطان البروستاتا حسابًا دقيقًا لجرعة الإشعاع في كل نقطة من الجسم. تحاكي طريقة مونت كارلو الكلاسيكية ملايين الجسيمات وتستغرق ساعات، بينما يحتاج تكييف الخطة مع التغيرات اليومية في التشريح إلى ثوانٍ.
عندما تُضغط المادة إلى ضغوط تصل إلى ملايين الأجواء وتُسخَّن إلى آلاف الدرجات، فإنها تتوقف عن كونها صلبًا أو غازًا. هذه هي الحالة الكثيفة الدافئة — كما في باطن الكواكب العملاقة أو لحظة اصطدام نيزك. لا يمكن النظر إليها مباشرة، لكن يمكن تسليط الأشعة السينية ومراقبة كيفية تشتت الأشعة على الإلكترونات.
عادةً يُسجَّل الضوء المتناثر على شكل طيف — رسم بياني حيث المحور يمثل الطاقة.
الضوء، عندما يمر عبر وسط عكر — مثل كوب حليب أو زجاج مصنفر — يتبعثر في كل الاتجاهات. لكن في بعض الأحيان، بدلاً من أن يتفرق، يعلق في «جيوب» صغيرة داخل المادة. يسمي الفيزيائيون هذه الجيوب بالأنماط الموضعية: فكأن الضوء يقع في فخ ولا يستطيع الخروج.
النمط الموضعي يشبه الركود في نهر هائج: الماء هناك يكاد لا يتحرك، رغم أن التيار يغلي حوله.
حتى الآن كان من الصعب قياس مدى صغر هذا الجيب.
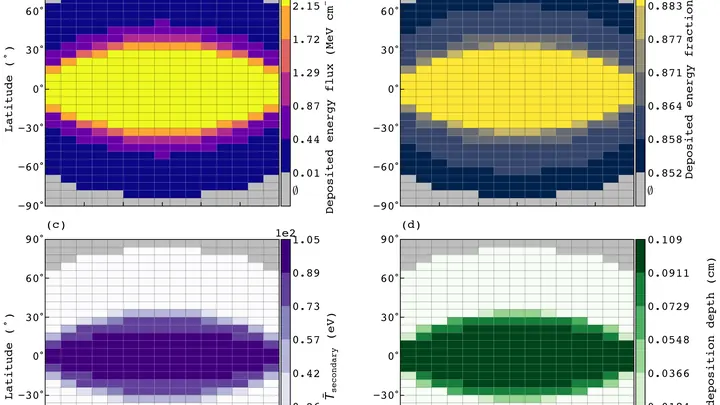
سطح أوروبا درع جليدي تتعرض باستمرار لقصف الجزيئات المشحونة القادمة من الغلاف المغناطيسي للمشتري. تصطدم الإلكترونات بالشبكة البلورية للجليد، وتفقد طاقتها، وتطلق تفاعلات كيميائية. في السابق، لم تكن هناك أداة تُظهر مدى عمق هذا القصف في الجليد. الآن ظهرت.
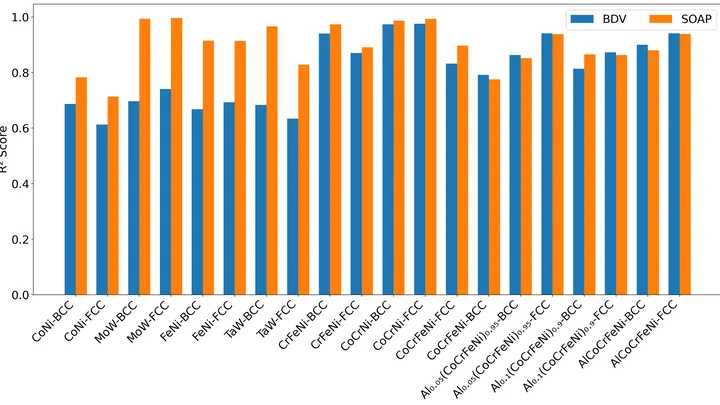
السبيكة المكونة من سبعة معادن تشبه فريقًا يسحب فيه كل لاعب البطانية نحو نفسه. ذرات الحديد والكوبالت والنيكل والألومنيوم والتيتانيوم والتنتالوم والفاناديوم قد تصطف في نمط منتظم، أو قد تتوزع في مواقع عشوائية. يعتمد على ذلك ما إذا كانت المادة صلبة كالفولاذ أم خفيفة كالألومنيوم. يريد العلماء معرفة مسبقًا أي نمط ستختاره الذرات لصناعة سبائك بخصائص مرغوبة.
جهاز استشعار الإشعاع في المدينة يشبه عازفًا في الشارع: يجب أن يعزف النغمات الصحيحة حتى عندما تخدر أصابعه من البرد أو تسخن آلته تحت الشمس. عادةً تُحفظ هذه الأجهزة في ظروف معتدلة — مع تدفئة أو تبريد، وإلا فإن مقياس الطاقة (الذي يميز البوتاسيوم غير الضار في الخرسانة عن السيزيوم الخطير) يبدأ في الكذب.
المبرمج يكتب الكود، يشغّله، يرى الخطأ ويصحّحه. الآن يمكن إسناد هذه العملية إلى البرنامج نفسه. التعلم العميق في التصوير الطبي أصبح قادرًا على تحسين الخوارزميات، لكنه عادةً يتطلب الكثير من البيانات والأمثلة الجاهزة.
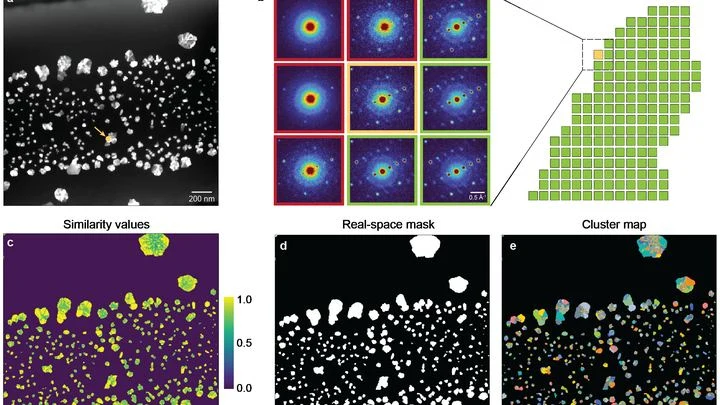
يمسح المجهر الإلكتروني العينة ويسجل في كل نقطة كيفية تشتت الإلكترونات على الذرات. النتيجة كومة ضخمة من الصور — صورة لكل نقطة. فيها معلومات مشفرة عن ترتيب الذرات: في صفوف منتظمة أو بخلل، وإلى أين تتجه الشبكة البلورية، وهل توجد إجهادات داخلية.
المشكلة أن هذه الصور بالملايين، ولا يمكن فرزها يدويًا. يقترح مؤلفو العمل إيجاد تلقائيًا للمناطق التي يكون فيها نمط التشتت متطابقًا تقريبًا.
ورقة الشجر التي تُلقى من النافذة ترفرف وتتقلب، وأحيانًا تتجمد للحظة في وضع مسطح. حتى الآن، للتنبؤ بذلك بدقة، كان لابد من تشغيل ملايين المعادلات على حواسيب فائقة لكل قطرة هواء. هذا يشبه محاكاة كل ذرة في ماكينة تسجيل لحساب الباقي في متجر.
النهج الجديد أذكى.
في المواد غير المنتظمة — مثل أشباه الموصلات العضوية أو الأحبار المصنوعة من مواد ثنائية الأبعاد — لا تتحرك الإلكترونات بسلاسة مثل الماء في الأنبوب. بل تقفز من مكان إلى آخر، مثل كرة ترتد على سطح غير مستوٍ. يُسمى هذا النوع من الحركة بالنقل القفزي (hopping transport).