سلسلة ماركوف نموذج احتمالي يصف تتابع حالات، حيث احتمال الانتقال إلى الحالة التالية يعتمد فقط على الحالة الحالية (خاصية ماركوف). رسميًا: P(X_{n+1}=x | X_n=x_n,...,X_0=x_0) = P(X_{n+1}=x | X_n=x_n). تكون السلاسل متقطعة أو مستمرة في الزمن، بعدد حالات منتهٍ أو معدود. الأدوات الرئيسية: مصفوفة احتمالات الانتقال، التوزيع المستقر، معادلات تشابمان-كولموغوروف.
التاريخ
أدخل أندريه أندرييفيتش ماركوف السلاسل عام 1906 أثناء دراسته لقانون الأعداد الكبيرة للمتغيرات المرتبطة. كان دافعه الرغبة في دحض مزاعم نيكراسوف بأن الاستقلال ضروري للقوانين الإحصائية. لاحقًا في ثلاثينيات القرن العشرين، طور كولموغوروف النظرية العامة للعمليات الماركوفية. في منتصف القرن العشرين، صارت سلاسل ماركوف أداة مركزية في بحوث العمليات والفيزياء (نموذج إيزينغ) والمعلوماتية (توليد النصوص، PageRank).
كيف يعمل
رياضيًا، تُعطى سلسلة ماركوف بمتجه الاحتمالات الابتدائي π^{(0)} ومصفوفة عشوائية P. عندئذٍ التوزيع بعد n خطوة: π^{(n)} = π^{(0)} P^n. تعني خاصية انعدام الذاكرة أن التنبؤ بالمستقبل يكفي فيه معرفة الحالة الحالية فقط. السلوك طويل الأمد تحدده مفكوكية طيف المصفوفة P: إذا وجد متجه ذاتي أيسر وحيد بقيمة ذاتية 1 (التوزيع المستقر)، فإن π^{(n)} → π عندما n→∞. معادلات تشابمان-كولموغوروف: P^{(n+m)} = P^{(n)} P^{(m)}، تعبر عن تركيب الانتقالات. للحالة المستمرة: dπ/dt = πQ، حيث Q مصفوفة شدات الانتقال.
في التطبيق
نمذجة سلاسل ماركوف لصفوف الانتظار في المتاجر، خوارزميات محركات البحث (PageRank في غوغل)، السير العشوائي لأسعار الأسهم، وتوليد النصوص بالذكاء الاصطناعي.
حقيقة طريفة
كان أول تطبيق عملي لسلاسل ماركوف هو تحليل تناوب حروف العلة والسواكن في رواية «يفغيني أونيغين» — أظهر ماركوف أنه ليس عشوائيًا وتنبأ بحروف النص المستقبلية.
اكتب الوصفة، ثم راجعها بعد ساعة: إن انحرفت النسب ولو بغرام واحد، ضاع الطعم. وهكذا تقريبًا تسلك التفاعلات الكيميائية في الأنظمة المفتوحة: أدنى فرق في التراكيز الابتدائية يكبر مع الزمن ليُفضي إلى حالات مختلفة تمامًا. هذه هي الفوضى، وهي في الأنبوب المخبري تبدو كتقلبات غير متوقعة في اللون أو درجة الحرارة.
شخصان يتفقان على اللقاء، لكن لكلٍّ منهما مشاغله الخاصة. أحدهما يشك: ماذا لو لم يأتِ الآخر؟ فيقرر ألا يذهب. والثاني يفكر بالمثل. فلا يحدث اللقاء. هكذا تبدو الآلية البسيطة التي يحللها مؤلفو الدراسة: العمل المشترك يتطلب أن يستثمر كل طرف وقته، لكن الفائدة تعتمد على مشاركة الشريك.
في النموذج، يحتفظ كل شخص بقائمة مهام مرتبة حسب الأهمية.
تخيل ساعي بريد يوزع الرسائل في شوارع باتجاه واحد. طالما أنه يسير للأمام فقط، يكون المسار بسيطًا ويمكن التنبؤ به. لكن إذا سُمح فجأة بالالتفاف في الشوارع، سيبدأ بالعودة وعبور آثاره الخاصة — وستصبح خطة التوزيع مشوشة. هذا تقريبًا ما تفعله العدوى عندما يمكن للأشخاص أن يمرضوا مرة أخرى.
تخيل مستودعًا به صناديق من التفاح والكمثرى. التفاح كثير، والكمثرى قليل. ولكن عندما يقول أمين المستودع «فاكهة ذات قشرة ناعمة»، فإننا نتذكر غالبًا الكمثرى النادرة بدلًا من التفاح الشائع. هذا مظهر من مظاهر تأثير المعدل الأساسي العكسي (inverse base-rate effect) — وهو انحياز معرفي مستقر يجعل الدماغ، عند حل الغموض بين الفئات، يبالغ بشكل منهجي في تقدير الخيارات النادرة على حساب الشائعة.
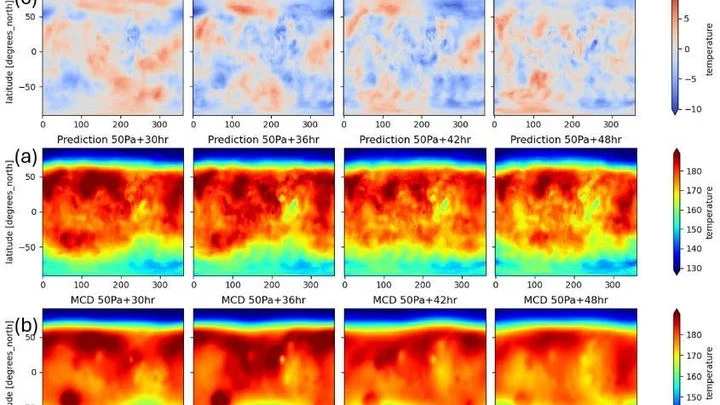
اعتاد خبراء الأرصاد الجوية على الثقة بالشبكات العصبية: نموذج GraphCast يتنبأ بالطقس الأرضي لأيام مقدمًا، بالاعتماد على صور عالمية للغلاف الجوي. لكن يمكن نقل هذا «الدماغ» إلى كوكب آخر — حيث الهواء رقيق والشمس تدفئ بشكل مختلف. أخذ مؤلفو الدراسة GraphCast وقدموا له بيانات من قاعدة المناخ المريخي — وهي نوع من التوأم الافتراضي للكوكب الأحمر، مبني على سنوات طويلة من الملاحظات.
في كل ليلة، يمر الدماغ بعدة مراحل من النوم — من النعاس إلى النوم العميق والعودة. بعض التحولات تحدث فجأة، كنقرة مفتاح كهربائي، بينما تكون أخرى سلسة، كالانزلاق البطيء على منحدر. مجموعة من الباحثين بنت نموذجًا رياضيًا يصف هذه التحولات كحركة كرة في مشهد متغير من التلال والوديان. تشبيه الكرة يبسط الأمور: في الواقع، يتعلق الأمر بالديناميكا الجماعية للخلايا العصبية، وليس بجسم ميكانيكي.
كل عام صفحة جديدة. من سن 9 إلى 13، تتغير حياة الطفل بسرعة، وكذلك المشاعر الداخلية. أخذت مجموعة من الباحثين بيانات من مسح كبير ABCD Study، حيث أبلغ 11,864 مراهقًا لعدة سنوات متتالية عن أفكارهم وأفعالهم: هل كانت هناك أفكار انتحارية، هل كانت هناك أفعال، هل ألحقوا الضرر بأنفسهم دون تلك الأفكار.
كل عام صفحة جديدة. من سن 9 إلى 13، تتغير حياة الطفل بسرعة، وكذلك المشاعر الداخلية. أخذت مجموعة من الباحثين بيانات من مسح كبير ABCD Study، حيث أبلغ 11,864 مراهقًا لعدة سنوات متتالية عن أفكارهم وأفعالهم: هل كانت هناك أفكار انتحارية، هل كانت هناك أفعال، هل ألحقوا الضرر بأنفسهم دون تلك الأفكار.
في الامتدادات الطويلة للخلية العصبية العصبون – التغصنات – تتنقل سعاة صغيرة باستمرار. هذه هي جزيئات الرنا المرسال RNA – الرنا المرسال، أو mRNA – التي تحمل تعليمات تصنيع البروتينات. يبدأ مسارها في جسم الخلية وينتهي عند المشابك – نقاط الاتصال المتخصصة مع الخلايا العصبية الأخرى.
في عام 1998، لاحظ عالم الرياضيات ديفيد بويد نمطًا غريبًا. كان يدرس مقياس ماهلر لكثيرات الحدود — وهو مقدار يقيس "تعقيد" جذورها — واكتشف أنه بالنسبة لعائلة من المنحنيات، يُعبَّر عنه دائمًا بعدد نسبي خاص مضروبًا في قيمة مشتقة دالة L. بدت هذه الأعداد-العوامل، التي يُرمز لها بـ $$r_k$$، ككسور عشوائية، لكن بويد افترض أن وراءها نظامًا صارمًا.
الشبكة الغذائية ليست مجرد قائمة «من يأكل من». إنها خريطة بقاء لمنطقة بأكملها. عندما يتغير المناخ، تهاجر الحيوانات، وتتمزق هذه الخريطة. لفهم أين ستمزق وأين ستصمد، نحتاج إلى إيجاد «هيكلها العظمي» الثابت — تلك العلاقات التي تتكرر في أماكن مختلفة.
الطرق السابقة بحثت عن هذا الهيكل كتطابق صارم «نوع-بنوع»: الأسد من كينيا يجب أن يطابق تمامًا الأسد من تنزانيا.
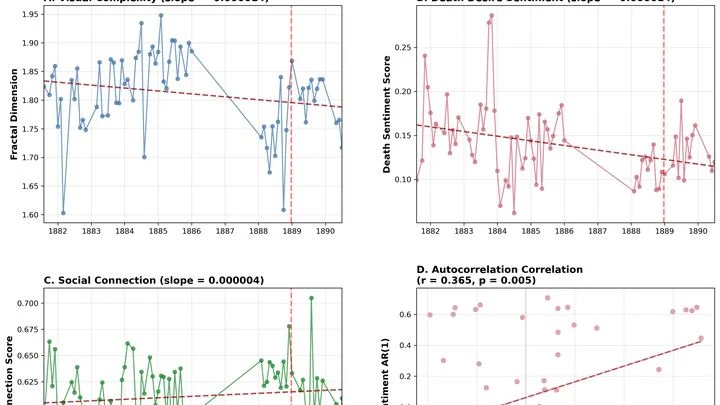
في عام 1888، قطع فنسنت فان جوخ شحمة أذنه. لا يزال كتاب السيرة والأطباء النفسيون يحاولون تفسير هذا الفعل حتى اليوم. أما علماء الرياضيات فقد تناولوا اللغز من زاوية مختلفة: قاموا بقياس كيفية تغير مشاعر الفنان في رسائله وكيف زادت "العصبية" في ضربات فرشاته — ورأوا إشارة واضحة على كارثة وشيكة.
الأرجوحة التي تُدفع عادة تتأرجح ثم تهدأ بسرعة.
ينشغل المترجم بكل حفيف في القاعة — فتتحول ساعة الاجتماع إلى ساعتين. وبالمثل، بحث العلماء لسنوات عن حالات خاصة في دوائر كهربائية صغيرة: نظروا إلى التيار الكلي، لكنهم لم يلاحظوا كيف أن الإشارة مشوشة بالضوضاء. الآن تم اقتراح طريقة تستمع ليس إلى المترجم، بل إلى مدى تناغم إيماءات رؤوس الأشخاص على طرفي الطاولة.
تُرتب ثلاث نقاط كمومية (ذرات اصطناعية، حيث يكون الإلكترون محاصراً كما في حفرة) في خط مستقيم.
خلاط المطبخ يعمل بسرعة واحدة، لكن بمجرد أن تبدأ بالضغط على الزر بشكل متقطع، يخفق الخليط بشكل مختلف. هذا تقريبًا ما يحدث للتفاعلات الكيميائية عندما لا تكون سرعة خطواتها الفردية ثابتة، بل تنبض مع الزمن. في الخلية الحية، يحدث هذا طوال الوقت: البروتينات المبدلة (switch proteins) تارةً تنشط الإنزيم وتارةً تثبطه، والإشارة الخارجية — مثل الضوء في البصريات الوراثية — تحدد إيقاع هذه التبديلات.
يُظهر عداد سرعة السيارة السرعة في اللحظة الراهنة — لكن لفهم ما إذا كانت السيارة ستصل إلى وجهتها بعد عام، لا يكفي نظرة واحدة على العداد. هكذا تعمل تقريبًا المعادلات المعتادة لتقييم خطر الفشل الكلوي: فهي تعتمد على تحليل دم واحد ولا تلاحظ كيف تغيرت المؤشرات على مدى شهور وسنوات.
دماغ المتأمل هو أوركسترا، والانتباه هو قائدها. عندما تركز على التنفس، تعزف جميع الآلات بتناغم. لكن فجأة، تعزف آلة التشيلو نغمة نشازًا — هذا هو شرود الذهن. القائد المتمرس لا يصاب بالذعر: بل يلتقط التنافر فورًا ويعيد الأوركسترا بلطف إلى اللحن الرئيسي — التنفس.
بنى العلماء نموذجًا حاسوبيًا لهذه العملية.
أنت تقف تحت الدش: تدير الصمام، والماء إما مثلج وإما حارق. الأنابيب تعيش حياتها الخاصة: الضغط يقفز بشكل غير متوقع، وكأنه أوركسترا متقلبة بلا قائد. وحدة التحكم الجديدة هي نظام تكيفي يتعلم في الزمن الحقيقي: دون نموذج مسبق لشبكة الأنابيب، يضبط نفسه مع ديناميكيتها في دقائق معدودة ويُخرج درجة الحرارة بلطف إلى منطقة الراحة، دون أن يتجاوز حدود الأمان ولو مرة واحدة.
السائق على طريق زلق لا يعرف كيف ستستجيب السيارة لعجلة القيادة، فيتعلم أثناء القيادة تاركاً هامشاً للخطأ. على نحو مماثل، تتصرف خوارزمية التحكم الذكية. فبدلاً من المطالبة بنموذج دقيق، تجمع البيانات بشكل فوري، وتقدّر عدم اليقين والتشويشات الخارجية، وكأن الصندوق الأسود يكشف عن إعداداته تدريجياً.
يتدفق التطور كالماء. ففي النهر الواسع تكون التغيرات سلسة وبطيئة، بينما يهدر الجدول الجبلي عند كل حجر. حجم الجماعة وتواتر الطفرات يحددان المجرى: واسعًا وهادئًا أم ضيقًا ومليئًا بالمنحدرات.
حشد في محطة مترو في ساعة الذروة. البعض يسرع نحو السلم الكهربائي، وآخرون يبطئون أمام لوحة المعلومات، وغيرهم يلتفون حول عمود. كل خطوة ليست مجرد رد فعل على ما هو أمام الأنف مباشرة. الشخص يقدّر مسبقًا أين سيكون جاره بعد ثانية، ويعدّل مساره وفقًا لذلك. هذا النظر إلى المستقبل يسميه الفيزيائيون السلوك الاستباقي.
الزمن في الفيزياء يشبه قائد الأوركسترا الذي يضبط الإيقاع للفرقة بأكملها. لكن في العالم الكمومي لا توجد عصا واحدة — فكل جسيم قد يعيش وفق ساعته الخاصة. عادةً نبسّط الصورة ونفترض أن الزمن يتدفق بنفس الطريقة للجميع. تخلى مؤلفو المقال عن هذا الافتراض ونظروا ماذا يحدث إذا كانت الأنظمة الكمومية نفسها هي من يقيس الزمن — مثل ذرة تنتقل بين مستويات الطاقة.
لقد اشتقوا معادلة تصف تطور النظام على خلفية مثل هذه الساعات «الحية».
تقاطع مزدحم بلا إشارة مرور. سيارات تتحرك، تتوقف، تغير مسارها — ومن الخارج يبدو أن الفوضى تسود. لكن إذا راقبت لفترة أطول، يمكنك ملاحظة إيقاع: التدفق يزداد تارة ويقل تارة أخرى. في الفيزياء، يُسمى هذا الإيقاع للاضطراب الإنتروبيا — وهي تُظهر مدى بُعد النظام عن التوازن الهادئ، مثل الماء في غلاية تغلي.
تشبه العديد من التحولات الكيميائية تركيب أثاث في ظلام دامس: ترى القطع الأولية والخزانة الجاهزة، لكن عملية التركيب نفسها تبقى لغزًا. الحالات الوسيطة — كوضعيات يد الحرفي غير الموفقة — تختفي بسرعة أكبر من أن تُرى. النهج الجديد الموصوف في المقال يستخدم الرنين المغناطيسي النووي كرادار حساس قادر على التقاط هذه الأشكال العابرة.
يقوم الأسلوب على نمط المبادرة الحرة الثابتة (SSFP).
في ملعب كرة القدم، تنشأ مشاعر الجمهور من أحاديث المشجعين الأفراد. لو كان باستطاعة المزاج أن يكون فرحًا وحزينًا في آنٍ واحد، لتشكل تراكب كمومي. لكن همسات آلاف الأصوات تُحيل هذا المزيج فورًا إلى حالة واحدة محددة.
تُعزف نغمة — ولا يكتفي الدماغ بالاستماع إلى النوتة تلو الأخرى. إنه يعمل كقائد أوركسترا يعرف النوتة مسبقًا: كل نغمة تالية متوقعة لأن النغمات السابقة لا تزال تتردد في الذاكرة. ولكن كيف تحتفظ الخلايا العصبية بهذا الصدى؟ في مقال جديد، يُقترح نموذج لتذبذبات الشبكات العصبية النبضية PCL+ — وهي شبكة تنتقل فيها الإشارات عبر دفعات قصيرة، كما في الدماغ الحقيقي.
خبير الأرصاد يصدر توقعاته لأسبوع كامل في ثوانٍ، لكنه لا يستطيع تفسير أيٍّ من قراراته. هكذا تقريبًا تعمل نماذج التعلم العميق في التصوير الطبي الحديثة للطقس: لم تعد أقل شأنًا من الطرق العددية الكلاسيكية، لكن منطقها الداخلي مخفي خلف ملايين المعاملات.
مجموعة من الباحثين صنعت أداة تنظر داخل هذا "الصندوق الأسود".
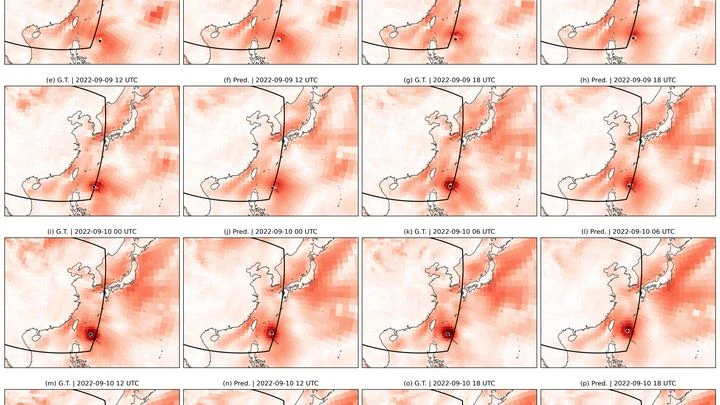
الغلاف الجوي نظام فوضوي، والتنبؤ المفصل للكوكب بأسره يتطلب قدرات هائلة. يتجاوز StretchCast هذه المشكلة بالعمل كالعين البشرية: فهو يخلق «رؤية حادة» فوق المنطقة المختارة بشبكة فائقة الدقة، ويرى بقية العالم بشكل ضبابي – لكن بما يكفي لالتقاط الروابط العالمية.
تدرب النموذج على أرشيف مراقبة يمتد لـ25 عاماً، حيث تسخن الشمس المحيطات، وتتبخر الرطوبة وتنشأ الرياح.
عندما تذوب السكر في كوب، يبدو أن الماء يتحرك بشكل عشوائي. لكن داخل مفاعل كيميائي مزود بخلاط، لا يقتصر الأمر على غليان السائل، بل يشكل "جزرًا" خفية لا تتبادل محتوياتها تقريبًا. وجد العلماء طريقة لرؤية هذه الجزر من خلال تتبع مسارات جسيمات صغيرة جدًا.
استخدموا طريقة تقارن أين كانت الجسيمات وأين أصبحت، وتحدد المناطق التي "تلتصق" فيها الجسيمات ببعضها البعض.
شخصان يقرآن الكتاب نفسه، لكن أحدهما يقلب الصفحة أولاً ثم ينظر إلى النص، بينما يفعل الآخر العكس. يبدو أن النتيجة واحدة. لكن في العالم الكمومي، ترتيب العمليات يغيّر كل شيء.
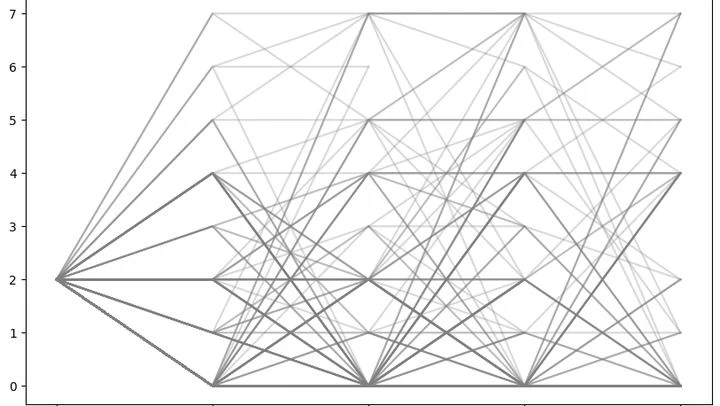
تتناول الدراسة نماذج تُخرج تسلسلات من الرموز، مثل آلة تُصدر تذاكر. داخل هذه الآلة توجد حالة خفية يتم تحديثها، ومنها يُستخرج رمز مرئي. عادةً، يتم تحديث الحالة أولاً ثم إخراج الرمز. قام المؤلفون بقلب الترتيب: الإخراج أولاً ثم التحديث.
لوح شمسي على السطح يعطي تيارًا ضعيفًا صباحًا، وتيارًا قويًا عند الظهيرة، ويصمت ليلًا. والرياح أيضًا لا تهبّ عشوائيًا: فهي غالبًا أقوى صباحًا ومساءً منها نهارًا. يحتاج مختصو الطاقة إلى معرفة مسبقة بكمية الطاقة المتوقعة بعد ساعة أو ثلاث ساعات، ليتمكنوا من تشغيل محطات الاحتياط في الوقت المناسب أو تخزين الكهرباء في البطاريات.
مجموعة من الناس تبحث عن شيء مفقود في حديقة كبيرة. أحدهم يتعب ويغادر، وآخر ينضم في الطريق. عدد الباحثين يتغير باستمرار. كيف يؤثر ذلك على زمن البحث؟ حتى الآن لم يكن لدى العلم إجابة واضحة.
في العمل الجديد، بُني نموذج عام لهذه العملية. فيه يدخل المشاركون المستقلون إلى البحث ويغادرونه بشكل عشوائي. سُمي هذا بالتكرار الديناميكي والوفيات (dynamic redundancy and mortality).
اضرب جرسًا — وسيذوب الصوت طبقات: يبقى الدمدمة المنخفضة أطول، تختفي النغمات العليا أولاً، تاركة وراءها صمتًا. هكذا الكيوبت، وهو يعيش حياته الكمومية، لا يترك صدى واحدًا، بل ثلاثة أصداء من ماضيه. أسماؤها — اللاماكروواقعية، التحكم الزمني، وعدم القابلية للفصل الزمني — تبدو معقدة، لكن جوهرها بسيط: إنها ثلاثة أوجه لكيفية تذكر النظام الكمومي لحالته قبل لحظة.