La prueba de Anderson-Darling es una prueba estadística utilizada para decidir si una muestra de datos proviene de una distribución de probabilidad específica. Es un refinamiento de la prueba de Kolmogorov-Smirnov, diseñada para ser más sensible a las diferencias en las colas de la distribución, precisamente donde la prueba de Kolmogorov-Smirnov tiende a pasar por alto las desviaciones. Esto la hace particularmente útil en campos como el control de calidad y las finanzas, donde los eventos extremos o los valores atípicos importan más que la tendencia central.
Historia
La prueba fue introducida por Theodore W. Anderson y Donald A. Darling en 1952.
Cómo funciona
Al igual que otras pruebas de bondad de ajuste, compara la función de distribución acumulada empírica de la muestra con la función de distribución acumulada teórica de la distribución hipotetizada. El estadístico de prueba es una diferencia cuadrática ponderada entre ambas, con pesos mayores en las colas. El valor resultante se compara con valores críticos (que dependen de la distribución hipotetizada) para decidir si la muestra es consistente con esa distribución.
En la práctica
Se utiliza ampliamente en el control estadístico de procesos para verificar si la salida de un proceso de producción sigue una distribución normal, y en la gestión de riesgos para validar modelos de eventos extremos.
Dato curioso
La prueba de Anderson-Darling es tan sensible a las colas que puede detectar una ligera cola pesada en una muestra que parece perfectamente normal en un histograma.
Dos patinadores en un lago congelado hasta el horizonte. Están tan lejos que sus siluetas se han reducido a puntos, y su atracción mutua es casi un concepto teológico. Según los preceptos de Newton, deberían girar en un vals especulativamente lento. Pero los telescopios ven otra cosa.
Esparce un puñado de monedas sobre la mesa. Cada moneda es un resultado posible: cara, cruz o algo más. Si sabemos cuán caótico es este conjunto (su entropía), ¿qué combinaciones de probabilidades encontraremos con más frecuencia? Resulta que la respuesta depende de cuánto caos permitamos.
Cuando se comprime materia hasta presiones de millones de atmósferas y se calienta a miles de grados, deja de ser ni sólido ni gas. Es un estado denso y caliente, como en el interior de los planetas gigantes o en el momento del impacto de un meteorito. No se puede mirar directamente, pero se puede iluminar con rayos X y observar cómo los rayos se dispersan en los electrones.
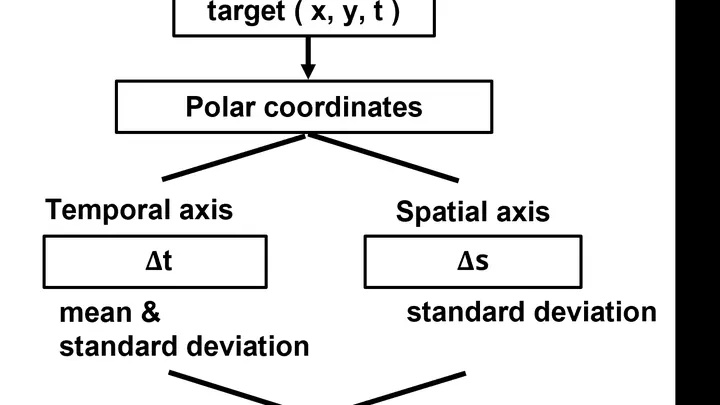
Los ojos siguen un punto que dibuja suavemente una curva compleja en la pantalla. En la mayoría de las personas, la mirada se mantiene cerca del punto, pero en algunas parece resbalar o ir con retraso. Antes, estas peculiaridades se ahogaban en los promedios: si sumas a todos y divides, la diferencia casi desaparece.