La prueba de Kolmogorov-Smirnov (KS) es un método no paramétrico para comparar dos distribuciones de probabilidad, o una muestra contra una distribución teórica, midiendo la mayor distancia vertical entre sus funciones de distribución acumulativa. A diferencia de muchas pruebas, no requiere agrupar los datos en intervalos, por lo que evita elecciones arbitrarias del ancho de los intervalos y funciona bien con muestras pequeñas. Es una herramienta poderosa para verificar si un conjunto de datos sigue una distribución hipotética o si dos conjuntos de datos provienen de la misma distribución subyacente.
Historia
La prueba fue introducida por Andréi Kolmogórov en 1933 para el caso de una muestra, y extendida por Nikolái Smirnov en 1939 para el caso de dos muestras.
Cómo funciona
Se calcula la función de distribución acumulativa empírica (FDA) a partir de los datos: una función escalonada que salta en cada punto de datos. Para una prueba de dos muestras, se hace esto para ambas muestras. El estadístico de la prueba es el supremo (máximo) de la diferencia absoluta entre las dos FDA. La hipótesis nula de que las dos distribuciones son idénticas se rechaza si este estadístico supera un valor crítico, que depende de los tamaños de muestra y del nivel de significancia deseado. La prueba es independiente de la distribución, lo que significa que sus valores críticos no dependen de la distribución subyacente, solo de los tamaños de muestra.
En la práctica
Se utiliza en astronomía para comparar la distribución de propiedades de galaxias entre diferentes poblaciones, y en física de partículas para validar que una simulación de Monte Carlo coincida con datos reales.
Dato curioso
La prueba KS es más sensible a las diferencias en el centro de la distribución y menos sensible en las colas, lo que puede ser una desventaja cuando te interesan eventos raros.
Una tormenta en las capas altas de la atmósfera dura millonésimas de segundo. Un rayo cósmico, un protón o un núcleo de helio, golpea las moléculas del aire y hacia abajo viaja un enjambre de partículas. La mayoría se mantienen juntas, pero a veces una partícula recibe tanta energía que se adelanta.
La cosmología moderna ha caído en una disonancia. Las mediciones locales de la constante de Hubble basadas en supernovas y cefeidas arrojan alrededor de 73 km/s/Mpc, mientras que las restricciones globales del fondo cósmico de microondas dentro del modelo estándar ΛCDM indican 67 km/s/Mpc.
Un par de estrellas de neutrones, entrelazadas por un cerrojo gravitacional, traza círculos invisibles en el vacío. Hace cien años, Albert Einstein describió esta danza como ondas de geometría curvada, pero durante mucho tiempo solo pudimos seguirla con el rabillo del ojo, a través del parpadeo febril de los pulsos de radio.
Cuando los agujeros negros o estrellas de neutrones se fusionan, puntean el espacio, emitiendo ondas gravitacionales — un chirrido predicho por Einstein. Detectores como LIGO capturan esta melodía cósmica, cuyo tono codifica las masas.
Si tomas dos bolas pesadas y las separas un metro, se atraen con una fuerza que se debilita cuatro veces al duplicar la distancia. Esta ley la descubrió Newton y funciona en una habitación, en el sistema solar, en una galaxia.
En el aire turbulento, las gotas no vuelan en línea recta: las zarandea de un lado a otro, como motas de polvo en un rayo de luz. Los físicos construyeron un dispositivo que sigue cada gota del tamaño de una décima parte del grosor de un cabello. Una cámara graba su movimiento y una computadora reconstruye las trayectorias.
La luz de la etapa más temprana de la vida del universo viaja hacia nosotros durante miles de millones de años. En su camino pasa junto a enormes cúmulos de galaxias. Su gravedad curva ligeramente esa luz, como el cristal de un escaparate deforma la vista de la calle al otro lado. Cuando los cúmulos crecen, la curvatura se hace más notable.
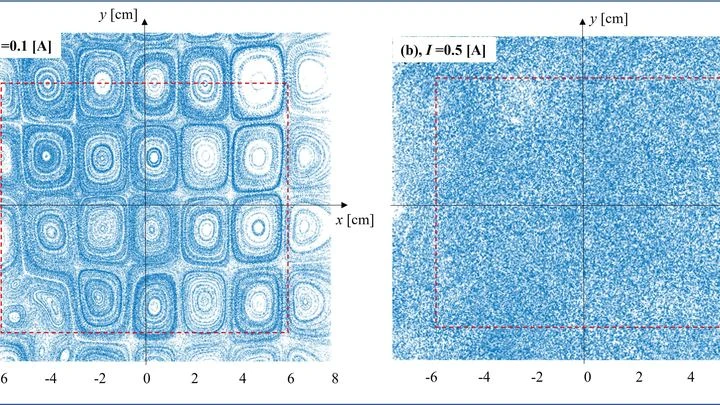
El agua de un charco después de la lluvia no gira igual que la de un lago profundo. Una capa fina de líquido siente el fondo, y eso cambia el carácter de los remolinos. Los científicos crearon esa capa en el laboratorio: vertieron un electrolito, aplicaron una corriente y un campo magnético, y el líquido se puso en movimiento.