El Monte Carlo de juguete es una técnica computacional utilizada en física para comprender el comportamiento estadístico de un análisis sin necesidad de datos reales. La idea es simple: simulas muchos conjuntos de datos falsos, llamados 'pseudoexperimentos', que se generan según tu mejor modelo de la física subyacente y la respuesta del detector. Luego ejecutas todo tu proceso de análisis en cada conjunto de datos simulado, tal como lo harías con datos reales, y registras el resultado cada vez. Al recopilar los resultados de miles o millones de estos pseudoexperimentos, construyes una distribución que te indica cuánto fluctuaría la respuesta de tu análisis debido únicamente al azar.
Historia
La técnica surgió a mediados del siglo XX con la llegada de las computadoras electrónicas, y se convirtió en una herramienta estándar en la física de partículas durante las décadas de 1960 y 1970, especialmente en el CERN y otros laboratorios de aceleradores. El nombre 'de juguete' distingue estas simulaciones simplificadas de las simulaciones completas del detector, que son mucho más detalladas y computacionalmente costosas.
Cómo funciona
El método se basa en la generación de números aleatorios para crear cada pseudoexperimento. Comienzas con un modelo de probabilidad que describe la señal y el fondo esperados, y luego muestreas de ese modelo para producir un conjunto de datos que estadísticamente se parezca a lo que el experimento real podría producir. Después de ejecutar el análisis en cada conjunto de datos simulado, histogramas las cantidades resultantes, como un parámetro ajustado o un estadístico de prueba. Este histograma aproxima la distribución de probabilidad de la salida del análisis bajo la hipótesis nula o bajo una hipótesis de señal dada, lo que permite cuantificar incertidumbres, establecer límites o calcular valores p.
En la práctica
Se utiliza en física de altas energías para estimar la significancia del descubrimiento de una nueva partícula, para establecer límites superiores en procesos raros y para validar que un análisis no tenga sesgos sistemáticos.
Dato curioso
El mismo principio subyace al método de 'bootstrap' en estadística, pero el Monte Carlo de juguete está adaptado al detector y análisis específicos de un experimento de física.
Una pelota de tenis golpea un castillo de arena. El castillo se desmorona, pero por dónde y hasta dónde vuelan los granos de arena se puede deducir qué forma tenía el castillo. Así funciona aproximadamente el método de hacer explotar proteínas con rayos X.
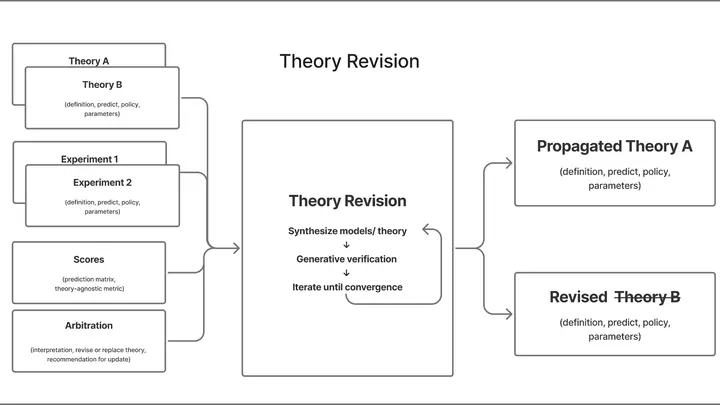
Un círculo cerrado: la máquina propone una idea, la prueba en personas, ve los fallos y genera una nueva conjetura más precisa. Así funciona AutoCog, el científico cognitivo automático. Antes, en la ciencia del pensamiento (la ciencia cognitiva), lo más difícil — idear una teoría — lo hacían solo los humanos.
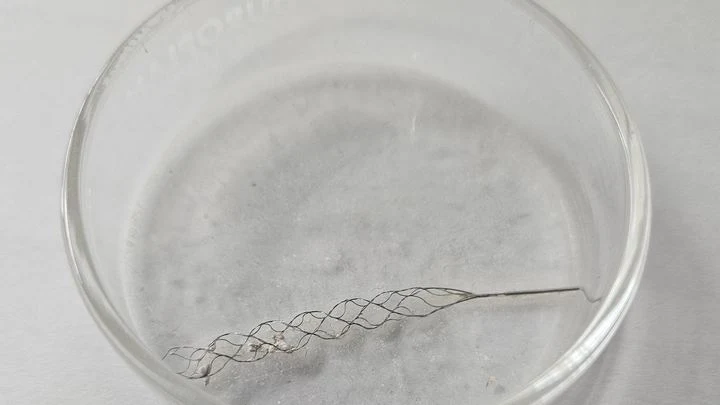
Un fontanero desatasca una obstrucción en una tubería estrecha y retorcida, a tientas, sin ver el interior. Así se siente más o menos un cirujano durante una trombectomía mecánica (la operación para extraer un coágulo de sangre de un vaso cerebral). El tiempo apremia y cada movimiento puede salvar a la persona o dañar la pared del vaso.
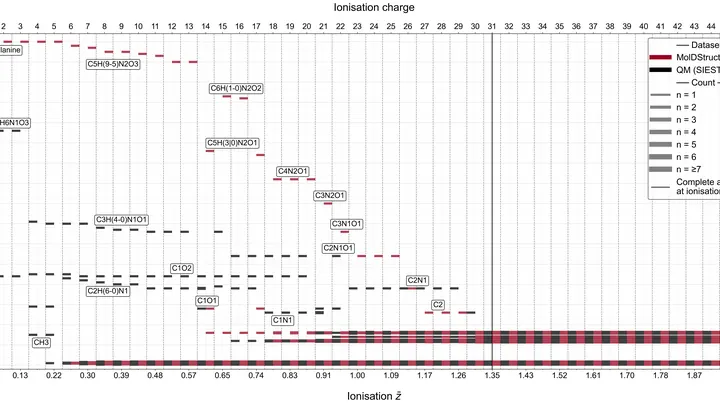
Cuando se comprime materia hasta presiones de millones de atmósferas y se calienta a miles de grados, deja de ser ni sólido ni gas. Es un estado denso y caliente, como en el interior de los planetas gigantes o en el momento del impacto de un meteorito. No se puede mirar directamente, pero se puede iluminar con rayos X y observar cómo los rayos se dispersan en los electrones.
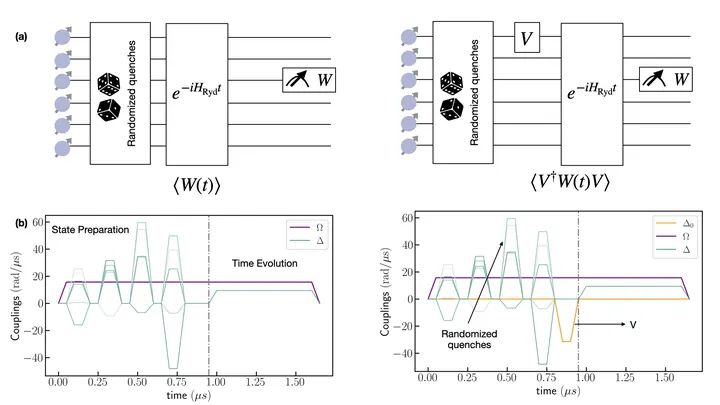
Una cuchara cae en una taza de café caliente y se forman ondas en la superficie. Se puede ver qué tan rápido se aleja la perturbación del punto de impacto. En el mundo cuántico, los físicos buscan ondas similares en el agua: cómo se propaga la información a lo largo de una cadena de átomos.