El Monte Carlo Hamiltoniano (HMC) es un método de Monte Carlo por cadenas de Markov (MCMC) para muestrear distribuciones de probabilidad, especialmente aquellas con muchas dimensiones. A diferencia de los métodos más simples de caminata aleatoria, el HMC utiliza el gradiente de la distribución objetivo para proponer movimientos que se alejan del punto actual, manteniendo al mismo tiempo una alta tasa de aceptación. Esto lo hace muy eficiente para explorar espacios de alta dimensionalidad, donde las caminatas aleatorias tienden a deambular lentamente. El HMC es una piedra angular de la computación bayesiana moderna, especialmente en campos como el aprendizaje automático y la física estadística.
Historia
El método fue introducido por Simon Duane, Anthony Kennedy, Brian Pendleton y Duncan Roweth en 1987, basándose en trabajos anteriores en teoría de gauge en redes.
Cómo funciona
El HMC interpreta la distribución objetivo como una función de energía potencial e introduce variables auxiliares de 'momento'. El sistema evoluciona entonces según la dinámica hamiltoniana, simulando una bola sin fricción que rueda sobre un paisaje modelado por el logaritmo negativo de la distribución objetivo. Tras una trayectoria simulada, la nueva posición y el momento se aceptan o rechazan mediante un paso de Metropolis, que corrige cualquier error de discretización. La clave es que la dinámica es reversible y conserva el volumen, por lo que el algoritmo converge a la distribución correcta. El gradiente guía la trayectoria hacia regiones de alta probabilidad, permitiendo saltos grandes.
En la práctica
Es el algoritmo de muestreo por defecto en lenguajes de programación probabilística como Stan y PyMC, utilizado para ajustar modelos bayesianos complejos en ciencias sociales, biología y finanzas.
Dato curioso
El 'Hamiltoniano' en el nombre se refiere a la reformulación de la mecánica clásica por William Rowan Hamilton, que el algoritmo toma prestada para convertir el muestreo en una simulación física.
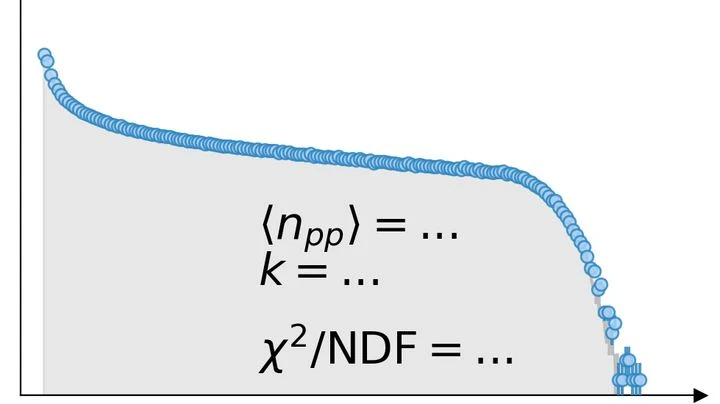
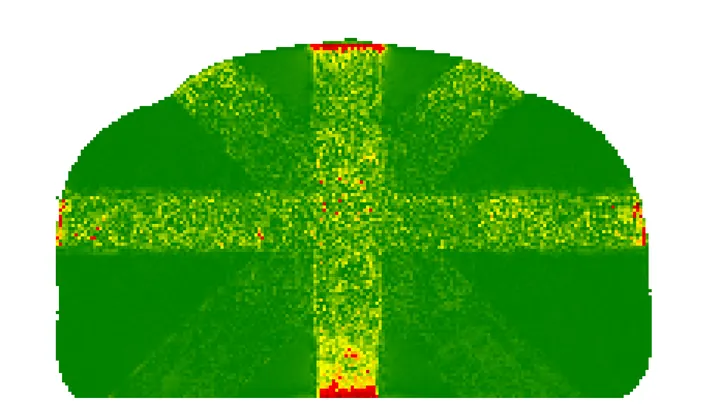
Cuando dos núcleos pesados chocan entre sí a gran velocidad, no se golpean por completo, como bolas de billar. Solo una parte de su materia entra en contacto. Cuántos nucleones (protones y neutrones) participaron realmente en la colisión y cuántos pasaron de largo no se sabe de antemano. De este número dependen todas las mediciones posteriores, pero no se puede ver directamente.
En una sala ruidosa, un intérprete intenta captar cada palabra, pero los murmullos y el eco distorsionan el sentido. Algo parecido ocurre cuando los métodos informáticos convencionales calculan sistemas cuánticos complejos: cuantas más partículas y más fuertes sean sus interacciones, más rápido se ahogan los cálculos entre interferencias.
El intérprete se distrae con cada susurro en la sala, y la reunión de una hora se convierte en dos. Algo parecido ha ocurrido durante años con los científicos que buscaban estados especiales en diminutas cadenas eléctricas: miraban la corriente total, pero no notaban cómo la señal estaba contaminada por el ruido.
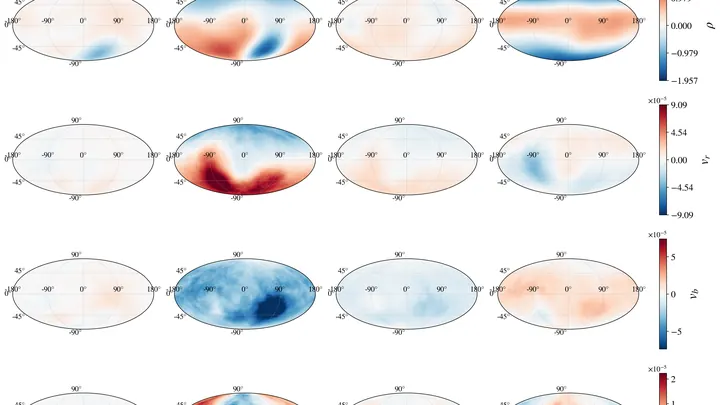
Dos galaxias — nuestra Vía Láctea y su compañera, la Gran Nube de Magallanes — giran lentamente una alrededor de la otra. Su atracción gravitacional sacude las lejanas afueras de la Vía Láctea, como una piedra lanzada a un estanque hace ondular el agua.
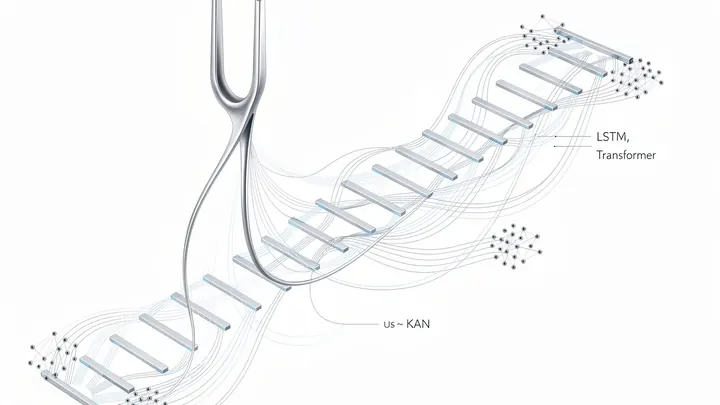
Un conductor en una carretera resbaladiza no sabe exactamente cómo reaccionará el coche al volante, y aprende sobre la marcha, dejando margen para el error. De manera similar se comporta un algoritmo de control inteligente.
Los sistemas energéticos con paneles solares y aerogeneradores se asemejan a una partida de ajedrez: la nubosidad y los cambios de carga son movimientos del oponente imposibles de prever. Para mantener el equilibrio, los operadores antes repasaban decenas de escenarios (incertidumbre), lo que requería demasiado tiempo y cálculo.
Los matemáticos confirmaron: la respuesta ideal a la pandemia es la estrategia del «martillo y la danza». Primero, una cuarentena drástica aplasta la ola de contagios como un martillazo. Cuando los hospitales se vacían, comienza la danza: un regreso cauteloso, paso a paso, a la vida normal.
La cosmología moderna ha caído en una disonancia. Las mediciones locales de la constante de Hubble basadas en supernovas y cefeidas arrojan alrededor de 73 km/s/Mpc, mientras que las restricciones globales del fondo cósmico de microondas dentro del modelo estándar ΛCDM indican 67 km/s/Mpc.
Las cadenas cuánticas de espín recuerdan a una fila de personas que se pasan un apretón de manos secreto: cada uno se gira hacia el vecino, y la forma en que la onda recorre toda la cadena depende de cuán fuerte se estrechan las palmas.
Las parejas de agujeros negros antes de fusionarse bailan en tres estilos diferentes. El primero es un vals cuidadoso: los objetos giran en la misma dirección, como compañeros mirando hacia el mismo lado. Estas parejas nacen de estrellas binarias y a menudo tienen masas desiguales. El segundo es un disco caótico: las rotaciones están dispersas, las masas son casi iguales.
Un censo que solo registra la distancia entre casas pierde mucha información. Puede revelar dónde están las ciudades y dónde los pueblos, pero no distingue un rascacielos de una zona residencial.
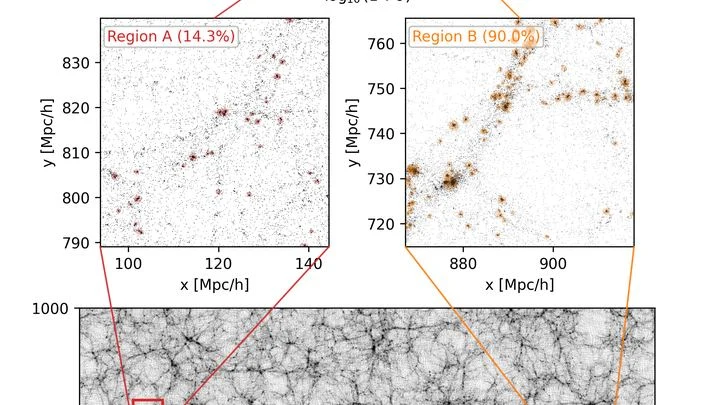
El universo es enorme, y calcular cómo se distribuyen en él las galaxias y la materia oscura no es tarea fácil. Normalmente, los científicos ejecutan simulaciones por computadora que "reproducen" la evolución de regiones enteras del cosmos de miles de millones de años luz. Pero esos cálculos requieren recursos colosales y tiempo.
Una gota de crema cae en una taza de café y, en un minuto, toda la bebida se vuelve beige. Este proceso de mezcla se puede medir: ¿cuánto hay que "remover" una distribución de partículas para convertirla en otra? En matemáticas, este enfoque se llama transporte óptimo, y la medida del esfuerzo, distancia de Wasserstein.
La radioterapia del cáncer de próstata exige calcular con precisión la dosis de radiación en cada punto del cuerpo. El método clásico de Monte Carlo simula millones de partículas y tarda horas, pero para adaptar el plan a los cambios anatómicos diarios se necesitan segundos.
La luz nacida en el momento del Big Bang tardó casi 14 mil millones de años en llegar hasta nosotros. Pero en su camino atravesó los campos gravitacionales de galaxias y cúmulos de materia oscura, que curvaron sus rayos. Para un observador, esto se ve como una imagen estirada y borrosa, como a través de un vidrio viejo de ventana.
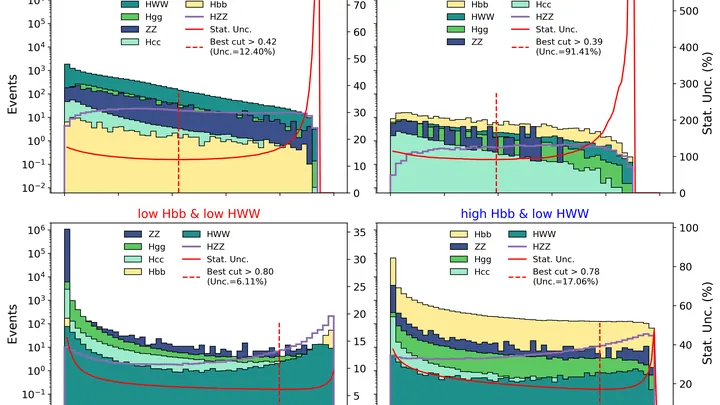
El bosón de Higgs vive increíblemente poco: menos de una milmillonésima de segundo. No se puede capturar directamente, por lo que los físicos observan lo que queda tras su desintegración: chorros de partículas, muones, neutrinos. Pero parte de la información se pierde si solo se consideran las huellas explícitas de la desintegración y no todo el evento en su conjunto.
Cada fusión de agujeros negros genera ondas gravitacionales —ondulaciones en el tejido del universo—, predichas por Einstein y detectadas por primera vez gracias a la contribución clave de Kip Thorne.
En los materiales desordenados —por ejemplo, en los semiconductores orgánicos o en las tintas hechas de materiales bidimensionales— los electrones no se mueven de manera uniforme, como el agua por una tubería. Saltan de un lugar a otro, como una pelota que rebota sobre una superficie irregular. Este movimiento se denomina transporte por saltos.
Un púlsar es una estrella muerta que gira y emite pulsos de radio, como un faro. Si el púlsar tiene una compañera, ambos orbitan alrededor de su centro de masa común.