La cadena de Markov Monte Carlo (MCMC) es una técnica computacional para explorar distribuciones de probabilidad demasiado complejas para analizarlas directamente. En lugar de calcular la distribución exactamente, genera una secuencia de muestras aleatorias que, tras suficientes pasos, se aproximan a la distribución. Esto es invaluable en física y estadística al estimar parámetros de un modelo a partir de datos, como los parámetros cosmológicos del universo a partir de observaciones del fondo cósmico de microondas.
Historia
La técnica fue desarrollada en la década de 1940 por físicos de Los Álamos, entre ellos Stanislaw Ulam y Nicholas Metropolis, para la investigación de armas nucleares, y posteriormente generalizada por W.K. Hastings en 1970.
Cómo funciona
El método combina dos ideas: una cadena de Markov, donde cada paso depende solo del estado actual, y el muestreo Monte Carlo, que utiliza aleatoriedad. Partiendo de una suposición inicial, el algoritmo propone un nuevo estado y luego lo acepta o rechaza según una regla que asegura que la cadena converja a la distribución objetivo. Tras muchas iteraciones, los estados visitados forman una muestra representativa, a partir de la cual se pueden calcular promedios e incertidumbres.
En la práctica
La MCMC se utiliza en cosmología para ajustar modelos del universo a los datos, en física de partículas para extraer señal del fondo, y en aprendizaje automático para la inferencia bayesiana.
Dato curioso
El nombre 'Monte Carlo' fue acuñado por Ulam, haciendo referencia a los hábitos de juego de su tío en el Casino de Monte Carlo, porque el método se basa en números aleatorios como una ruleta.
Capturar la luz partícula a partícula es como oír un susurro en una fábrica atronadora. Una cámara con multiplicación electrónica (EMCCD) hace precisamente eso: convierte un solo fotón que llega a un píxel en una avalancha de electrones que ya se puede medir.
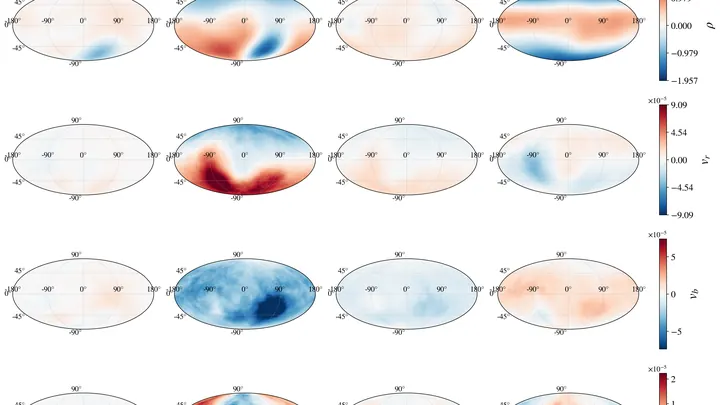
Dos galaxias — nuestra Vía Láctea y su compañera, la Gran Nube de Magallanes — giran lentamente una alrededor de la otra. Su atracción gravitacional sacude las lejanas afueras de la Vía Láctea, como una piedra lanzada a un estanque hace ondular el agua.
Dentro del cristal se despliega un ballet invisible: los momentos magnéticos de los átomos, como bailarines, a veces se alinean al unísono y otras se dispersan en contrafase. La coreografía la dicta el intercambio cuántico: una música sensible a la geometría de los enlaces.
Los cúmulos de galaxias son los mayores conjuntos gravitacionales del Universo. En el resplandor de rayos X, generado por el plasma caliente, está codificada la historia de la expansión del cosmos, la materia oscura oculta y la enigmática energía oscura.
Cuando una estrella masiva muere, su núcleo se contrae y se produce la explosión de una supernova. El cataclismo genera torrentes de partículas, como las ondas al lanzar una piedra. Primero llegan los neutrinos veloces, que atraviesan la Tierra casi sin interactuar. Luego, con horas de retraso, aparecen las partículas fantasma de carga minúscula.
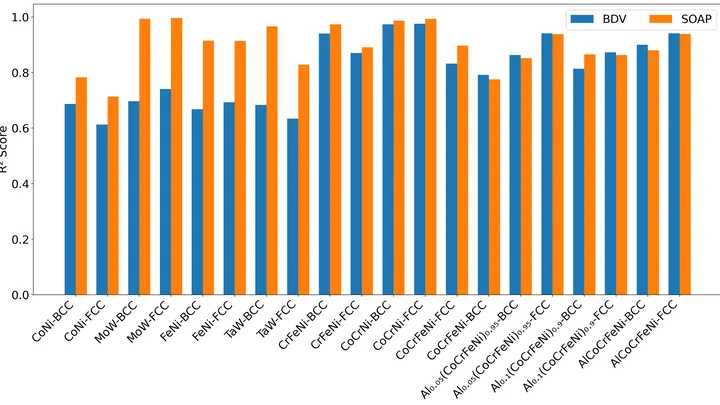
Crear una aleación de varios metales es como cocinar una sopa con ingredientes desconocidos: adivinar la textura final sin pruebas es casi imposible. Los modelos habituales suelen fallar cuando hay más de tres tipos de átomos.
Las parejas de agujeros negros antes de fusionarse bailan en tres estilos diferentes. El primero es un vals cuidadoso: los objetos giran en la misma dirección, como compañeros mirando hacia el mismo lado. Estas parejas nacen de estrellas binarias y a menudo tienen masas desiguales. El segundo es un disco caótico: las rotaciones están dispersas, las masas son casi iguales.
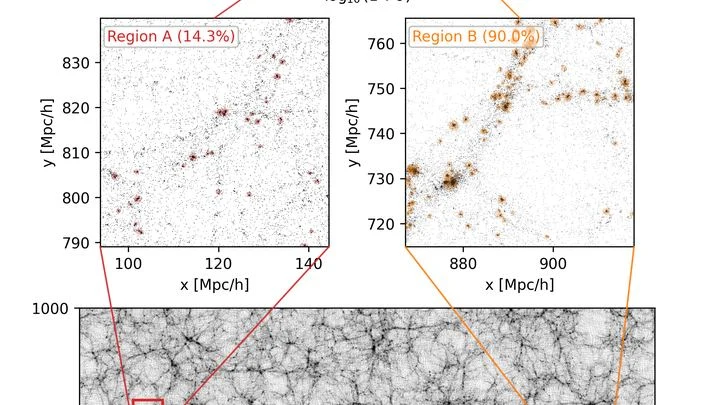
Un censo que solo registra la distancia entre casas pierde mucha información. Puede revelar dónde están las ciudades y dónde los pueblos, pero no distingue un rascacielos de una zona residencial.
El impacto de un rayo parte el cielo en fracciones de segundo, dejando un rastro ramificado. En el mismo instante, en un diminuto cristal superconductor enfriado casi hasta el cero absoluto, una avalancha de campo magnético arrasa el material: finos dedos de magnetización lo atraviesan.
Una fábrica donde cientos de diminutas líneas de montaje trabajan sin parar. Cada línea es un motor molecular que convierte combustible químico en movimiento. Para que el motor vaya más rápido o en la dirección deseada, el ingeniero cambia los ajustes: la forma de las piezas, la fuerza de las interacciones.
Los rayos cósmicos son partículas de las profundidades del cosmos, aceleradas hasta energías colosales. Al chocar contra la atmósfera, generan cascadas de partículas con ondas de radio. Estas ondas son huellas que revelan la energía y dirección del visitante.
El universo es enorme, y calcular cómo se distribuyen en él las galaxias y la materia oscura no es tarea fácil. Normalmente, los científicos ejecutan simulaciones por computadora que "reproducen" la evolución de regiones enteras del cosmos de miles de millones de años luz. Pero esos cálculos requieren recursos colosales y tiempo.
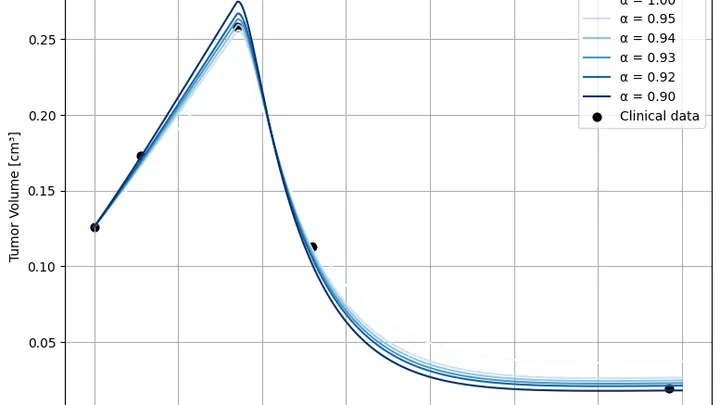
Un tumor no crece como un árbol, sino como una ciudad: su aspecto actual está influido tanto por las obras de ayer como por los incendios de anteayer. Las ecuaciones habituales de crecimiento tumoral no tienen esto en cuenta: solo miran el momento presente, como si la ciudad se reconstruyera cada día desde cero.
La luz nacida en el momento del Big Bang tardó casi 14 mil millones de años en llegar hasta nosotros. Pero en su camino atravesó los campos gravitacionales de galaxias y cúmulos de materia oscura, que curvaron sus rayos. Para un observador, esto se ve como una imagen estirada y borrosa, como a través de un vidrio viejo de ventana.
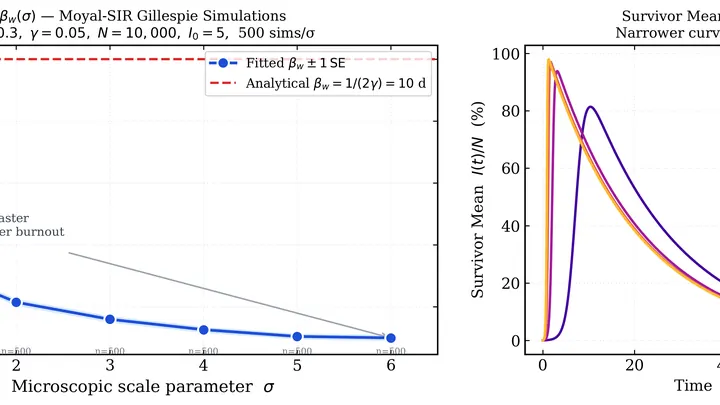
Una epidemia no es un flujo uniforme, sino una serie de golpes. Un portador del virus puede no infectar a nadie, mientras que otro puede contagiar a cincuenta personas de inmediato. Estos eventos raros pero poderosos se denominan «reyes dragón»: se salen del patrón general y determinan cuán grave será la ola de enfermedad.
Un paseo cuántico se parece a una persona ebria que en cada esquina dobla al azar. Solo que en lugar de calles hay nodos de un grafo, y en lugar de pasos hay transiciones cuánticas. Los científicos descubrieron que ese paseo tiene una medida oculta: la complejidad de Krylov. Esta muestra qué tan rápido se "extiende" el estado del sistema entre las opciones disponibles.
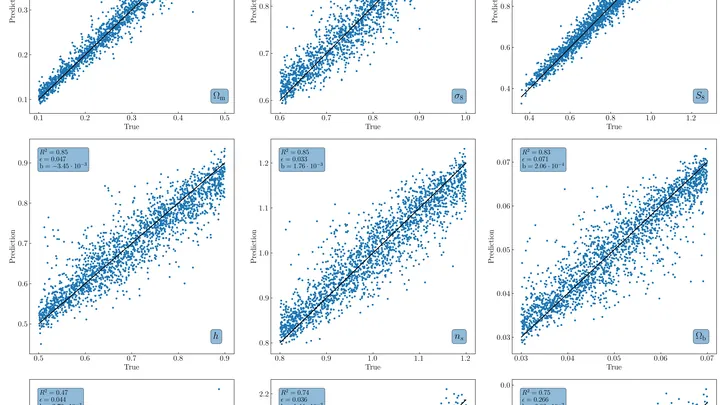
Miles de universos nacieron en un ordenador para contarnos algún día sobre el nuestro. Cada uno con sus cúmulos de galaxias, dispuestos según las leyes de la gravedad, como guisantes en un frasco que se agita con distinta fuerza. Según cómo queden los guisantes, se puede deducir qué mano agitó el frasco.