اختبار كولموغوروف-سميرنوف (KS) هو طريقة غير معلمية لمقارنة توزيعين احتماليين، أو عينة مع توزيع نظري، وذلك بقياس أكبر مسافة رأسية بين دالتي التوزيع التراكمي لهما. على عكس العديد من الاختبارات، لا يتطلب تجميع البيانات في فئات، وبالتالي يتجنب الاختيارات التعسفية لعرض الفئات ويعمل بشكل جيد مع العينات الصغيرة. إنها أداة قوية للتحقق مما إذا كانت مجموعة البيانات تتبع توزيعًا مفترضًا أو ما إذا كانت مجموعتا البيانات تأتيان من نفس التوزيع الأساسي.
التاريخ
قدم أندريه كولموغوروف هذا الاختبار في عام 1933 للحالة أحادية العينة، ووسعه نيكولاي سميرنوف في عام 1939 للحالة ثنائية العينة.
كيف يعمل
تحسب دالة التوزيع التراكمي التجريبية (CDF) من بياناتك — وهي دالة خطوية تقفز عند كل نقطة بيانات. لاختبار عينتين، تفعل ذلك لكلتا العينتين. إحصائية الاختبار هي supremum (الحد الأقصى) للفرق المطلق بين دالتي التوزيع التراكمي. يتم رفض الفرضية الصفرية التي تنص على أن التوزيعين متطابقان إذا تجاوزت هذه الإحصائية قيمة حرجة، والتي تعتمد على حجمي العينتين ومستوى الدلالة المطلوب. الاختبار مستقل عن التوزيع، مما يعني أن قيمه الحرجة لا تعتمد على التوزيع الأساسي، بل فقط على حجمي العينة.
في التطبيق
يُستخدم في علم الفلك لمقارنة توزيع خصائص المجرات عبر مجموعات سكانية مختلفة، وفي فيزياء الجسيمات للتحقق من أن محاكاة مونت كارلو تطابق البيانات الحقيقية.
حقيقة طريفة
اختبار KS هو الأكثر حساسية للاختلافات في منتصف التوزيع وأقل حساسية عند الأطراف، وهو ما قد يكون عيبًا عندما تهتم بالأحداث النادرة.
عاصفة رعدية في الطبقات العليا من الغلاف الجوي تدوم أجزاء من المليون من الثانية. يصطدم شعاع كوني، وهو بروتون أو نواة هيليوم، بجزيئات الهواء، فتنطلق إلى الأسفل سرب كامل من الجسيمات. معظمها يبقى متماسكًا، لكن أحيانًا يكتسب جسيم واحد طاقة كافية ليتقدم على البقية. عندها ينقسم الوابل إلى قسمين: تظهر حدبتان في المقطع الطولي، مثل صدى مزدوج لضربة واحدة.
حتى الآن، شوهدت مثل هذه الزخات المزدوجة فقط في المحاكاة.
واجه علم الكونيات الحديث نشازاً. فالقياسات المحلية لـ ثابت هابل باستخدام المستعرات العظمى والمتغيرات القيفاوية تعطي نحو 73 كم/ث/ميغافرسخ، بينما تشير القيود العالمية من إشعاع الخلفية الكونية الميكروي ضمن نموذج ΛCDM القياسي إلى 67 كم/ث/ميغافرسخ.
زوج من النجوم النيوترونية، متداخلان بقفل الجاذبية، يرسمان دوائر غير مرئية في الفراغ. منذ مائة عام، وصف ألبرت أينشتاين هذه الرقصة بأنها تموجات هندسة منحنية، لكننا طويلاً لم نتمكن من متابعتها إلا بطرف العين — من خلال الوميض المحموم للنبضات الراديوية.
عندما تندمج الثقوب السوداء أو النجوم النيوترونية، فإنها تهز نسيج الزمكان نفسه، مولدة الموجات الثقالية — تموجات تنبأ بها أينشتاين في إطار النسبية العامة. تلتقط كواشف مثل LIGO هذا "الرنين الكوني"؛ إذ يحمل تردده وتصاعده (ما يُسمى "الزقزقة") معلومات عن كتل الأجسام المتصادمة.
إذا أخذت كرتين ثقيلتين وباعدت بينهما مسافة متر واحد، فسوف تتجاذبان بقوة تضعف أربع مرات عند مضاعفة المسافة. هذا القانون اكتشفه نيوتن، وهو يعمل في الغرفة، وفي النظام الشمسي، وفي المجرة. لكن هل يظل صحيحًا عندما يتعلق الأمر بمئات الملايين من السنوات الضوئية؟
وجد علماء الفلك طريقة لاختبار ذلك مباشرة.
في الهواء المضطرب، لا تطير القطرات في خط مستقيم، بل تقذفها التيارات من جانب إلى آخر، مثل ذرات الغبار في شعاع الضوء. بنى الفيزيائيون منظومة تتعقب كل قطرة بحجم عُشر سُمك الشعرة. كاميرا تصور حركتها، ويقوم الحاسوب بإعادة بناء المسارات.
العائق الرئيسي هو الآثار الكاذبة، عندما تلتقط الكاميرا وميضًا أو انعكاسًا على أنه قطرة. ابتكر المؤلفون مرشحًا يستبعد هذه القطع الأثرية بناءً على زوايا الحركة.
الضوء القادم من أقدم مرحلة في عمر الكون يصل إلينا بعد رحلة تستغرق مليارات السنين. في طريقه، يمر بجوار تجمعات هائلة من المجرات. جاذبيتها تحني هذا الضوء قليلاً، تماماً كما يغير زجاج الواجهة مظهر الشارع خلفه. وعندما تنمو هذه التجمعات، يصبح الانحناء أكثر وضوحاً. يُعرف هذا التأثير بتأثير ريس-سكياما (Rees-Sciama effect).
قارن علماء الفلك كيف يمكن لتلسكوبات مستقبلية مختلفة رصد هذا الانحناء.
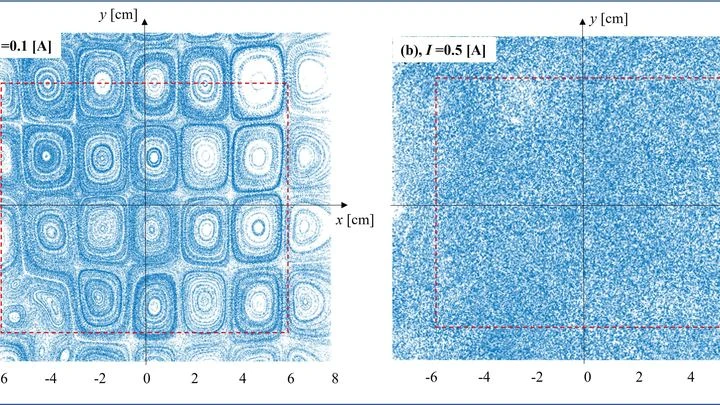
الماء في بركة بعد المطر يدور بشكل مختلف عنه في البحيرة العميقة. الطبقة الرقيقة من السائل تشعر بالقاع، وهذا يغير طبيعة الدوامات. أنشأ العلماء مثل هذه الطبقة في المختبر: سكبوا إلكتروليتًا، ومرروا تيارًا كهربائيًا ومجالًا مغناطيسيًا، فتحركت السائل. ثم باستخدام كاميرات وجسيمات دقيقة، تتبعوا الحركة حتى أصغر الدوامات، التي يبلغ حجمها جزءًا من المليمتر.