Метод Монте-Карло — это вычислительный приём, использующий случайную выборку для получения численных результатов для задач, которые в принципе могут быть детерминированными, но слишком сложны для точного аналитического решения. Название происходит от казино Монте-Карло в Монако, отражая роль случайности в этом методе. Он применяется в физике повсеместно: от моделирования прохождения частиц через детекторы до расчёта свойств квантово-полевых теорий на решётке, где прямые аналитические вычисления невозможны.
История
Метод был разработан во время Манхэттенского проекта в 1940-х годах Станиславом Уламом, Джоном фон Нейманом и Николасом Метрополисом, который и придумал название. Впервые он был применён к задачам диффузии нейтронов.
Как это работает
Основная идея состоит в том, чтобы построить модель системы, затем многократно извлекать случайные выборки из соответствующих распределений вероятностей, прогонять модель с этими выборками и агрегировать результаты. Например, чтобы оценить среднюю энергию частицы в потенциале, вы случайным образом выбираете положения и скорости согласно распределению Больцмана, вычисляете энергию для каждой выборки и усредняете. Закон больших чисел гарантирует, что с ростом числа выборок среднее сходится к истинному значению. Точность улучшается лишь как квадратный корень из числа выборок, поэтому часто требуются хитроумные методы снижения дисперсии.
Где применяется
Используется в физике частиц для моделирования отклика детекторов, в космологии — для моделирования формирования крупномасштабной структуры, а в физике конденсированного состояния — для изучения фазовых переходов с помощью решёточных моделей.
Любопытный факт
Первый расчёт по методу Монте-Карло был выполнен на компьютере ENIAC в 1948 году с использованием генератора случайных чисел, основанного на колесе рулетки.
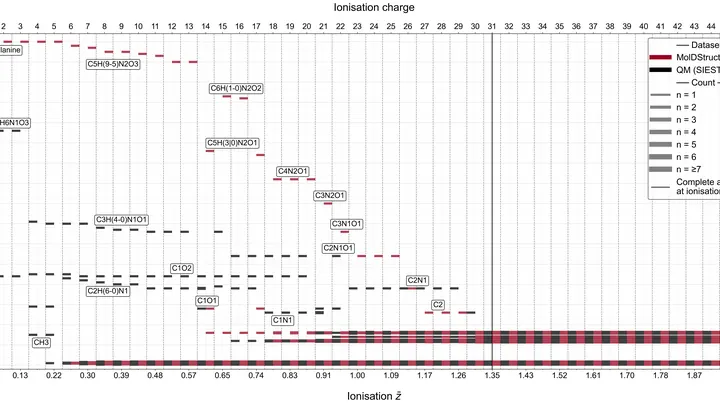
Представьте: теннисный мяч влетает в песочный замок, и тот рассыпается. По тому, куда и как далеко отлетели песчинки, можно догадаться, какой формы был замок. Примерно так работает метод взрыва белков на рентгене. Луч лазера настолько мощный, что молекула белка теряет электроны и разлетается на заряженные осколки — как замок под ударом мяча.
Вселенная не молчит: она наполнена непрерывным гравитационно-волновым гулом. Через десятилетие космическая обсерватория LISA настроит свои «уши» на миллигерцовый диапазон, и самым богатым источником окажется наша Галактика — десятки тысяч пар белых карликов, кружащихся в стремительном танце.
При обрушении здания стальная арматура превращается в хаотичную систему намагниченных элементов — своего рода магнитный компас, где стрелки указывают в разные стороны. Энтропия — физическая мера беспорядка — здесь растёт, но именно этот беспорядок становится ключом к обнаружению пустот, в которых могут находиться люди.
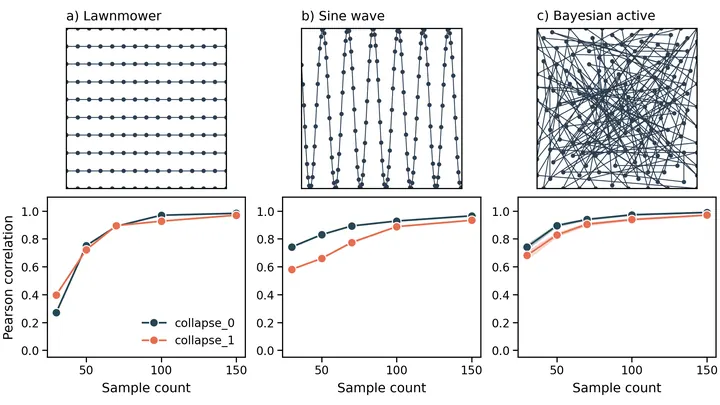
В зале с сотней инструментов звучит симфония, но дирижёр скрыт за ширмой. Учёный слышит только ноты, которые играют инструменты, и хочет понять, кто задаёт ритм. Научные данные похожи на такой оркестр: мы записываем показания приборов, но не видим скрытых механизмов, которые ими управляют. MOSAIC учится по этим записям находить дирижёров и объяснять, на какие инструменты они влияют.
Космические лучи — это элементарные частицы и атомные ядра, приходящие из глубин космоса и ускоренные до энергий, недостижимых в земных лабораториях. Когда такая частица врезается в атом земной атмосферы, рождается широкий атмосферный ливень — каскад вторичных частиц, который, в свою очередь, генерирует радиоволны.
Когда вещество сжимают до давлений в миллионы атмосфер и нагревают до тысяч градусов, оно перестаёт быть ни твёрдым телом, ни газом. Это тёплое плотное состояние — как в недрах планет-гигантов или в момент удара метеорита.
Атомное ядро гелия-5 — как перетянутая струна: чуть тронь, и оно разваливается на гелий-4 и нейтрон. Поймать такой распад и измерить его скорость — задача не из лёгких. Обычные методы расчёта спотыкаются о математические помехи.
Исследователи взяли надёжный способ описания ядерных сил и добавили к нему хитрый приём — аналитическое продолжение.
Сплав из семи металлов — это как команда, где каждый игрок тянет одеяло на себя. Атомы железа, кобальта, никеля, алюминия, титана, тантала и ванадия могут встать в строгий узор, а могут разбежаться по случайным местам. От этого зависит, будет ли материал прочным, как сталь, или лёгким, как алюминий. Учёные хотят заранее знать, какой узор выберут атомы, чтобы создавать сплавы с нужными свойствами.
В тропическом лесу сухой сезон сменяется сезоном дождей, и вместе с погодой меняются правила жизни: одни животные уходят в спячку, другие, наоборот, выходят из укрытий. Так и в сложных системах — от климата до экономики — связи между процессами не являются чем-то застывшим. Они зависят от скрытого «режима», который сам переключается время от времени.