Методы Монте-Карло — класс вычислительных алгоритмов, основанных на многократной случайной выборке. Они позволяют численно оценивать интегралы высокой размерности, решать дифференциальные уравнения и оптимизационные задачи. Ключевая идея: вместо аналитического расчёта прибегают к статистическому эксперименту. Сходимость медленная (ошибка убывает как 1/√N), но не зависит от размерности, что делает методы незаменимыми в многомерном пространстве. В финансах, например, они оценивают стоимость сложных производных инструментов, в биологии моделируют эволюцию популяций, а в компьютерной графике создают реалистичное освещение сцен (трассировка лучей).
История
Идея восходит к эксперименту Бюффона с бросанием иглы в XVIII веке, но как вычислительный инструмент сформировалась в 1940-х годах. Станислав Улам, восстанавливаясь после болезни, размышлял о пасьянсах и понял, что вместо сложных комбинаторных подсчётов можно просто много раз разыграть случайную игру и оценить вероятность выигрыша. Он обсудил это с Джоном фон Нейманом, и они применили подход к расчётам нейтронной диффузии. В 1953 году появилась основополагающая статья Н. Метрополиса и соавторов об алгоритме выборки.
Как это работает
Для оценки интеграла I = ∫ f(x) dx, вводят плотность распределения p(x) и генерируют N точек xi ~ p(x). Приближение: I ≈ (1/N) Σ f(xi)/p(xi). В MCMC строится цепь Маркова с ядром перехода, обеспечивающим эргодичность и стационарность на целевом распределении. Для сложных распределений применяют ансамблевый сэмплинг и гамильтонов Монте-Карло, использующий градиенты логарифма плотности.
Где применяется
Инженеры с их помощью проверяют надёжность мостов, финансисты прогнозируют цены акций, а физикимоделируют ядерные реакции.
Любопытный факт
Самый известный пример — вычисление числа π: бросая точки в квадрат со вписанным кругом и подсчитывая отношение попавших внутрь круга к общему числу, получают приближение 4×(попавшие/всего).
Оркестр играет без дирижёра. Каждый инструмент вступает по своему расписанию: скрипка в понедельник, флейта в среду, литавры в субботу. Астрономы слышат не музыку, а отдельные ноты, разбросанные по календарю. Телескоп видит звезду только когда она над горизонтом и когда расписание выделило ей время. Получается неровная временная сетка, на которой классические методы корреляции спотыкаются.
В шумном зале переводчик пытается уловить каждое слово, но шорохи и эхо путают смысл. Примерно так же обычные компьютерные методы считают сложные квантовые системы: чем больше частиц и сильнее их связи, тем быстрее расчёты тонут в помехах. Группа физиков предложила новый подход — «Генератор Шрёдингера».
Стандартный подход к одному классу задач машинного обучения напоминает пружину, которую растянули и забыли отпустить: стандартные методы искусственно раздувают размер задачи, превращая вычисления в чёрную дыру для памяти и времени.
Энергосистемы, интегрирующие солнечные панели и ветрогенераторы, напоминают шахматную партию: облачность и колебания нагрузки — это ходы соперника, которые невозможно предвидеть. Для поддержания баланса диспетчеры прежде перебирали десятки сценариев (неопределённость), что требовало чрезмерных временных и вычислительных ресурсов.
Представьте флот из множества кораблей, напоминающий галактику — огромную звёздную систему, где каждый элемент подчиняется общей динамике. Время от времени один из кораблей выходит из строя, взрываясь подобно сверхновой — катастрофическому событию, которое может нарушить целостность всего соединения. Если вовремя не заменить повреждённую единицу, флот теряет боеспособность.
Канатоходец ступает по тросу. Каждое движение — расчёт: перенести вес точно, иначе сорвёшься. В мире квантовых частиц, описываемых уравнением Дирака, своя пропасть — стремительные осцилляции волновой функции.
На топографической карте дождевые капли выбирают путь: упав на один склон, они стекают в реку А, на другой — в реку Б. Наблюдатель видит лишь извивы рек (переменные отклика Y) и знает, с какого склона пришла вода (инструмент Z), но не видит самих капель (ненаблюдаемых факторов ε).
Лабораторный робот отсчитывает молекулы — и сбивается. В одной пробирке 0, в другой 12, в третьей 3, хотя на самом деле везде примерно поровну. Такие «сырые» цифры — обычное дело в биологии: секвенирование ДНК, подсчёт видов в пробе воды, активность генов. Данных много, но они разрежены и разбросаны сильнее, чем допускает простая случайность.
Клетка похожа на библиотеку, где каждый день переписывают тысячи книг. Молекулярные машины — полимеразы и рибосомы — скользят по цепочке-шаблону и собирают копию, звено за звеном. У этих машин есть несколько состояний: они могут замедляться, ошибаться или переключаться. Раньше расчёт такого процесса занимал часы.
Многие передовые расчёты в физике упираются в каменную стену — их тормозит не недостаток идей, а арифметика. Речь об интегралах, которые выражают вероятность столкновения частиц или форму всплеска гравитационных волн. Чтобы получить число, эти интегралы нужно упростить — свести к горстке «мастер-интегралов», похожих на таблицу умножения.
Создание сплава из нескольких металлов сродни варке супа из неведомых ингредиентов: угадать итоговую текстуру без проб почти невозможно. Обычные термодинамические модели, основанные на расчёте энергии смешения, часто ошибаются, когда атомов разных сортов больше трёх — комбинаторное пространство становится необъятным.
Выделить один бракованный микрочип из миллиона, не имея ни малейшего представления о том, как выглядит дефект, — классическая задача поиска иголки в стоге сена. Обычный компьютер стал бы перебирать чипы один за другим. Квантовый же действует как самонастраивающийся дуршлаг: вы высыпаете всю партию разом, и лишь редкие дефектные экземпляры «загораются» — без какого-либо предварительного описания брака.
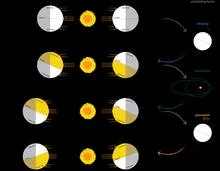
Пары чёрных дыр перед слиянием демонстрируют три различных «танцевальных» стиля. Первый — аккуратный вальс: объекты кружатся, вращаясь в одном направлении, словно партнёры, смотрящие в одну сторону. Такие пары рождаются из двойных звёзд и часто обладают неравными массами. Второй — хаотичное диско: направления вращений разбросаны, а массы почти одинаковы.
Социальная сеть похожа на город: есть районы-гиганты и крошечные переулки. Когда алгоритм ищет в ней сплочённые компании, он часто выделяет пару огромных групп и много мелких осколков. Но заказчику — например, муниципалитету — нужны районы примерно одного размера, чтобы равномерно распределить поликлиники или школы.
Семь снимков неба после извержения вулкана Пинатубо. По каждому снимку — карта концентраций десятков веществ. Вопрос простой: какое вещество в какое превращается? Но как вывести цепочку причин из семи кадров, если переменных больше, чем моментов времени?
M-CaStLe смотрит на карту иначе. Для каждой клетки сетки собирается окно из девяти соседей: центральная клетка и восемь вокруг неё.
Космические лучи — это элементарные частицы и атомные ядра, приходящие из глубин космоса и ускоренные до энергий, недостижимых в земных лабораториях. Когда такая частица врезается в атом земной атмосферы, рождается широкий атмосферный ливень — каскад вторичных частиц, который, в свою очередь, генерирует радиоволны.
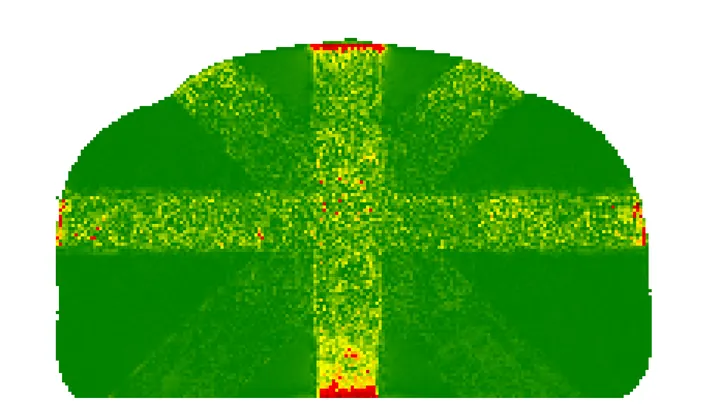
Лучевая терапия рака простаты требует точного расчёта дозы излучения в каждой точке тела. Классический метод Монте-Карло симулирует миллионы частиц и занимает часы, а для адаптации плана под ежедневные изменения анатомии нужны секунды.
Когда вещество сжимают до давлений в миллионы атмосфер и нагревают до тысяч градусов, оно перестаёт быть ни твёрдым телом, ни газом. Это тёплое плотное состояние — как в недрах планет-гигантов или в момент удара метеорита.
Свет, проходя через мутную среду — например, стакан с молоком или матовое стекло, — рассеивается во все стороны. Но иногда вместо того, чтобы разбежаться, он застревает в крошечных «карманах» внутри материала. Эти карманы физики называют локализованными модами: свет в них словно попадает в ловушку и не может выбраться наружу.
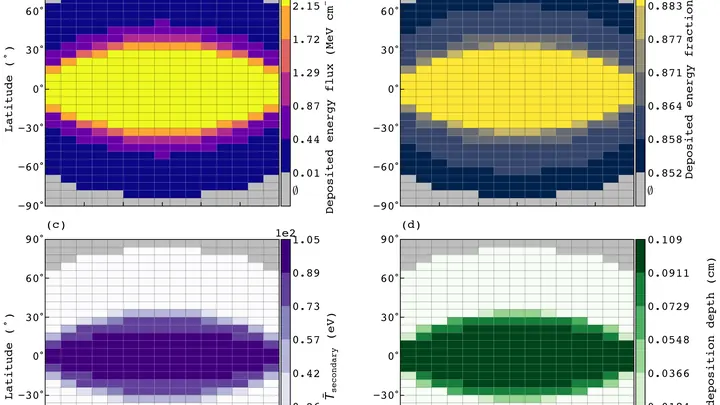
Поверхность Европы — ледяная броня, которую непрерывно обстреливают заряженные частицы из магнитосферы Юпитера. Электроны врезаются в кристаллическую решётку льда, теряют энергию и запускают химические реакции. Раньше не было инструмента, который бы показывал, насколько глубоко такая бомбардировка прошивает лёд. Теперь он появился.
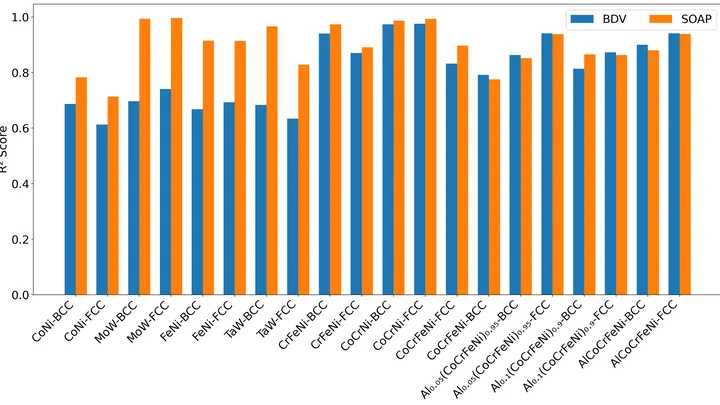
Сплав из семи металлов — это как команда, где каждый игрок тянет одеяло на себя. Атомы железа, кобальта, никеля, алюминия, титана, тантала и ванадия могут встать в строгий узор, а могут разбежаться по случайным местам. От этого зависит, будет ли материал прочным, как сталь, или лёгким, как алюминий. Учёные хотят заранее знать, какой узор выберут атомы, чтобы создавать сплавы с нужными свойствами.
Радиационный датчик в городе похож на уличного музыканта: он должен брать верные ноты, даже когда пальцы немеют от холода или инструмент нагрело солнце. Обычно такие приборы держат в тепличных условиях — с обогревом или охлаждением, иначе шкала энергии (по которой отличают безобидный калий в бетоне от опасного цезия) начинает врать.
Программист пишет код, запускает, видит ошибку и правит. Теперь этот процесс можно поручить самой программе. Машинное обучение уже умеет улучшать алгоритмы, но обычно требует много данных и готовых примеров.
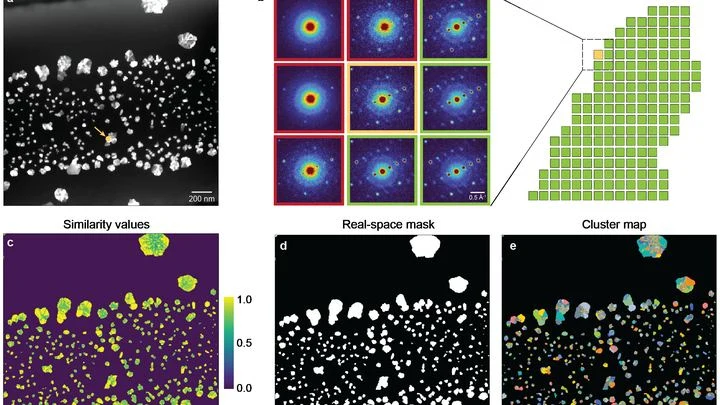
Электронный микроскоп сканирует образец и в каждой точке записывает, как электроны рассеиваются на атомах. Получается гигантская стопка снимков — по одному на каждую точку. В них зашифрована информация о том, как уложены атомы: ровными рядами или с перекосом, куда повёрнута кристаллическая решётка, есть ли внутренние напряжения.
Лист бумаги, выпущенный из окна, порхает, кувыркается, иногда на секунду замирает плашмя. До сих пор, чтобы честно предсказать такое, приходилось гонять на суперкомпьютерах миллионы уравнений для каждой капли воздуха. Это всё равно что для подсчёта сдачи в магазине моделировать каждый атом кассы.
Новый подход поступает хитрее.
В неупорядоченных материалах — например, в органических полупроводниках или чернилах из двумерных материалов — электроны не движутся плавно, как вода по трубе. Они перепрыгивают с одного места на другое, как мячик, который скачет по неровной поверхности. Такое движение называют прыжковым транспортом.
Сапёр с завязанными глазами ищет мину, бросая камешки наугад. Он не видит карту и не может вычислить, где зарыт заряд. Но если бросить достаточно камешков и послушать, какой упадёт глуше, можно нащупать опасное место. Примерно так работает новый способ предсказывать Эль-Ниньо — тёплое течение, которое раз в несколько лет меняет погоду на всей планете.
Переводчик, который научился исправлять собственные оговорки, работает точнее. В мире прогнозирования шумных процессов эту роль берёт на себя новый метод: резервуарный компьютер, который на каждом шаге добавляет к своему прогнозу случайную поправку. Раньше такие системы быстро сбивались, потому что шум копил ошибки, как переводчик, который не замечает своих оговорок, и к концу речи смысл терялся.
Представьте переводчика, который отвлекается на каждый шорох в зале. Чем больше шорохов, тем больше ошибок в переводе, хотя смысл речи не менялся. Так и с данными: если измерения идут неравномерно, стандартные инструменты анализа начинают «слышать» изменения, которых в самом процессе не было.
На старой плёнке с записью дождя видны лишь самые яркие кадры, а между ними шум. Метеоролог, оценивающий риск наводнений, долго смотрел только на такие кадры, то есть на годовые максимумы осадков. Всё остальное, тысячи ежедневных наблюдений, оставалось за кадром. Новый метод проявляет плёнку целиком, и на ней проступают детали, которых раньше не было видно.