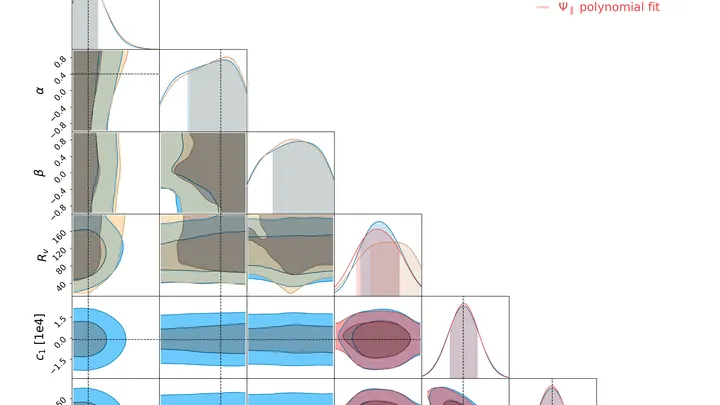
Ковариационная матрица — это квадратная матрица, которая обобщает, как несколько переменных изменяются совместно. Каждый диагональный элемент дает дисперсию отдельной переменной — насколько она разбросана вокруг своего среднего значения, — в то время как каждый внедиагональный элемент дает ковариацию между двумя переменными, указывая, имеют ли они тенденцию увеличиваться или уменьшаться вместе. Для набора из n переменных матрица имеет размер n×n и является симметричной, поскольку ковариация между переменными A и B такая же, как и между B и A.
История
Концепция ковариации была формализована Карлом Пирсоном в конце XIX века, а матричная форма стала стандартной в многомерной статистике в XX веке.
Как это работает
Чтобы построить матрицу, вычисляют среднее значение произведения отклонений от средних для каждой пары переменных. Если две переменные движутся в одном направлении, их ковариация положительна; если в противоположных — отрицательна; если они не связаны — близка к нулю. Матрица компактно кодирует все попарные взаимосвязи, а ее собственные значения и собственные векторы выявляют главные направления изменчивости в данных — основу метода главных компонент.
Где применяется
Она используется в машинном обучении для снижения размерности, в финансах для оценки риска портфеля, а в физике — для анализа коррелированных измерений в экспериментах.
Любопытный факт
Ковариационная матрица многомерного нормального распределения полностью определяет форму и ориентацию его вероятностного облака — от сферы до вытянутого эллипсоида.
При делении материнской клетки две дочерние обычно получают равные доли ресурсов — такова привычная картина клеточного размножения. Но что, если одна дочерняя клетка унаследует почти всё, а вторая — лишь малую часть? Стохастическое моделирование показывает: в определённых условиях неравный делёж оказывается эволюционно выгоднее.
Инфляция — это стремительное расширение новорождённой Вселенной, когда квантовые флуктуации вытянулись до космических масштабов. Реликтовое излучение — окаменевший свет той эпохи, тени на стене нашей космической пещеры.
Восемьсот участников — фирмы и работники — выходят на рынок. Каждый держит в уме жёсткий список предпочтений. Задача: разбиться на пары так, чтобы никому не захотелось всё переиграть. В математике это называют кооперативной игрой с запретом на повторные союзы, а её корни уходят к работам Джона фон Неймана и Оскара Моргенштерна.
Бильярдный шар ударяет другой — и сумма их скоростей до и после удара подчиняется строгим правилам. В микромире то же самое: энергия, импульс, заряд не могут просто исчезнуть. Эти запреты работают как невидимый дирижёр, который не только рассаживает частицы по местам — одним велит быть быстрыми, другим медленными, — но и заставляет их двигаться согласованно, даже если они разлетелись далеко друг от друга.
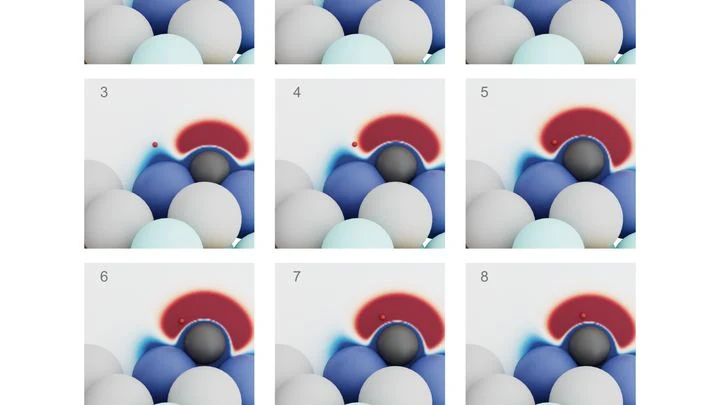
Кухонная губка, пропитанная сиропом: в одних местах сиропа больше, и палец прилипает сразу, в других — едва касается. Примерно так устроена поверхность катализатора. Молекулы реагируют не везде, а в особо липких точках — активных центрах. Десятилетиями химики искали их по расположению атомов, как кладоискатели с картой.
Но карта врёт.
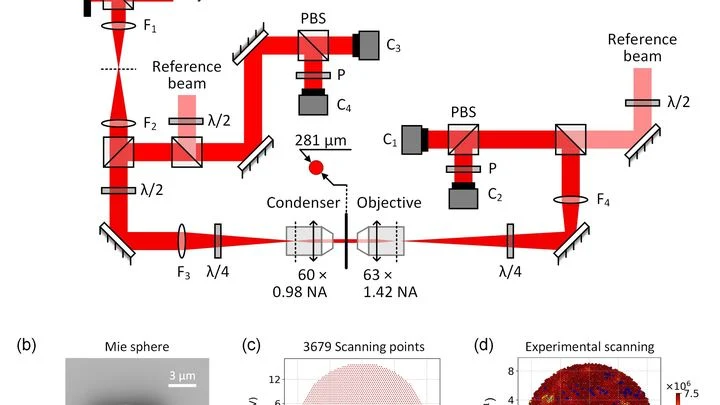
Луч фонарика в тумане распадается на тысячи слабых пятнышек. Каждое из них — это свет, который много раз отразился от капель воды и лишь потом попал в глаз. Чтобы разобраться в этом беспорядке, физики составляют особую таблицу — матрицу рассеяния. В ней записано, как каждый входящий луч превращается в набор выходящих.
Авторы новой работы взяли не туман, а одиночный стеклянный шарик — самый простой рассеиватель.
Галактики во Вселенной не разбросаны как попало: соседние движутся в одну сторону, как стайка рыб, а далёкие — каждая сама по себе. Где проходит граница между «вместе» и «врозь», до сих пор было неясно. Астрономы придумали новую меру — масштаб, на котором среднее движение галактик вдоль линии, соединяющей пару, перестаёт быть согласованным и начинает противоречить друг другу.
Фрактал, похожий на бабочку, хранит в себе порядок, который не виден с первого взгляда. В квантовом мире одномерных квазикристаллов, описываемых моделью Комото, спектр энергий образует причудливую фигуру: бабочку Комото.
В 1960 году метеоролог на станции в Перу записывает температуру воды, а фермер в Индии смотрит на небо в ожидании муссона. Между этими двумя событиями нет прямой связи, но через несколько месяцев одно отзовётся в другом.