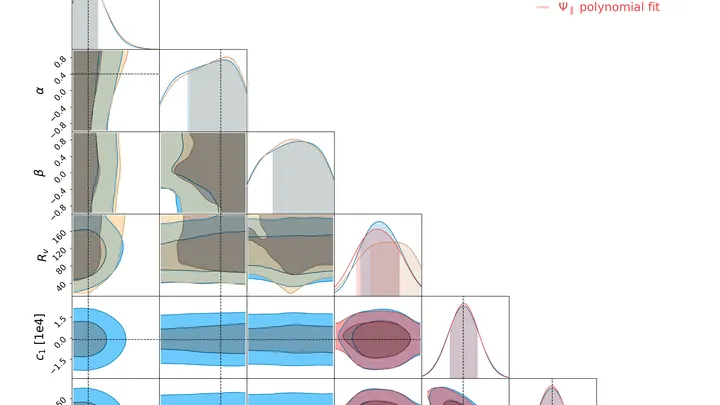
Une matrice de covariance est une matrice carrée qui résume la manière dont plusieurs variables varient ensemble. Chaque entrée diagonale donne la variance d'une variable unique — à quel point elle s'écarte de sa moyenne — tandis que chaque entrée hors diagonale donne la covariance entre deux variables, indiquant si elles tendent à augmenter ou diminuer ensemble. Pour un ensemble de n variables, la matrice est de taille n×n, et elle est symétrique car la covariance entre la variable A et la variable B est la même qu'entre B et A.
Histoire
Le concept de covariance a été formalisé par Karl Pearson à la fin du XIXe siècle, et la forme matricielle est devenue standard en statistique multivariée au cours du XXe siècle.
Comment ça marche
Pour construire la matrice, on calcule la moyenne du produit des écarts par rapport aux moyennes pour chaque paire de variables. Si deux variables évoluent dans le même sens, leur covariance est positive ; si elles évoluent en sens opposé, elle est négative ; si elles sont indépendantes, elle est proche de zéro. La matrice encode de manière compacte toutes les relations par paires, et ses valeurs propres et vecteurs propres révèlent les directions principales de variation des données — la base de l'analyse en composantes principales.
En pratique
Elle est utilisée en apprentissage automatique pour la réduction de dimensionnalité, en finance pour l'évaluation du risque de portefeuille, et en physique pour l'analyse de mesures corrélées dans les expériences.
Anecdote
La matrice de covariance d'une distribution normale multivariée détermine entièrement la forme et l'orientation de son nuage de probabilité, d'une sphère à un ellipsoïde étiré.
Deux cellules filles reçoivent chacune la moitié de la mère – c'est l'image habituelle de la division. Mais que se passerait-il si l'une d'elles recevait presque tout, et l'autre des miettes ? La modélisation stochastique montre que parfois, un partage inégal est plus avantageux.
Chaque cellule stocke une réserve protectrice qui l'aide à surmonter les difficultés.
L'inflation est l'expansion rapide de l'Univers naissant, lorsque les fluctuations quantiques ont été étirées à des échelles cosmiques. Le Fond diffus cosmologique est la lumière fossilisée de cette époque, les ombres sur le mur de notre caverne cosmique.
Huit cents participants — entreprises et travailleurs — entrent sur le marché. Chacun a en tête une liste de préférences stricte. L'objectif : se répartir en paires de sorte que personne ne soit tenté de tout recommencer.
Une boule de billard en frappe une autre — et la somme de leurs vitesses avant et après le choc obéit à des règles strictes. Dans le microcosme, c'est pareil : l'énergie, l'impulsion, la charge ne peuvent pas simplement disparaître.
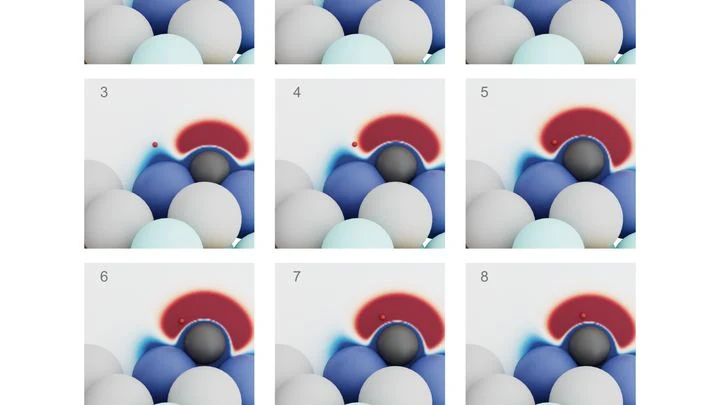
Une éponge de cuisine imbibée de sirop : à certains endroits, il y a plus de sirop, et le doigt colle immédiatement ; à d'autres, il effleure à peine. C'est à peu près ainsi qu'est faite la surface d'un catalyseur. Les molécules ne réagissent pas partout, mais en des points particulièrement collants — les sites actifs.
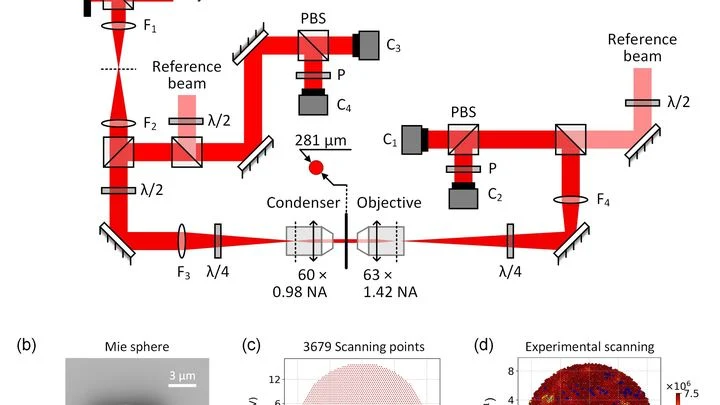
Le faisceau d'une lampe de poche dans le brouillard se décompose en des milliers de petites taches faibles. Chacune d'elles est de la lumière qui a été réfléchie de nombreuses fois par les gouttelettes d'eau avant d'atteindre l'œil. Pour démêler ce désordre, les physiciens établissent un tableau particulier : la matrice de diffusion.
Les galaxies de l'Univers ne sont pas dispersées au hasard : les voisines se déplacent dans la même direction, comme un banc de poissons, tandis que les lointaines suivent chacune leur propre chemin. Où se situe la frontière entre « ensemble » et « séparément » restait jusqu'ici flou.
Un fractal en forme de papillon renferme un ordre qui n'est pas visible au premier regard. Dans le monde quantique des quasi-cristaux unidimensionnels décrits par le modèle de Komoto, le spectre des énergies forme une figure étrange : le papillon de Komoto.