Критерий Колмогорова–Смирнова (КС) — это непараметрический метод сравнения двух вероятностных распределений или выборки с теоретическим распределением, основанный на измерении наибольшего вертикального расстояния между их функциями распределения. В отличие от многих критериев, он не требует группировки данных в интервалы, что позволяет избежать произвольного выбора ширины интервала и хорошо работает с малыми выборками. Это мощный инструмент для проверки того, следует ли набор данных гипотетическому распределению, или того, взяты ли два набора данных из одного и того же базового распределения.
История
Критерий был предложен Андреем Колмогоровым в 1933 году для случая одной выборки и расширен Николаем Смирновым в 1939 году для случая двух выборок.
Как это работает
Вы вычисляете эмпирическую функцию распределения (CDF) по вашим данным — ступенчатую функцию, которая совершает скачок в каждой точке данных. Для двухвыборочного критерия вы делаете это для обеих выборок. Статистика критерия — это супремум (максимум) абсолютной разности между двумя функциями распределения. Нулевая гипотеза о том, что два распределения идентичны, отвергается, если эта статистика превышает критическое значение, которое зависит от объёмов выборок и желаемого уровня значимости. Критерий является свободным от распределения, то есть его критические значения не зависят от базового распределения, а только от объёмов выборок.
Где применяется
Он используется в астрономии для сравнения распределений свойств галактик в разных популяциях, а в физике частиц — для проверки того, что моделирование методом Монте-Карло соответствует реальным данным.
Любопытный факт
Критерий КС наиболее чувствителен к различиям в середине распределения и менее чувствителен на хвостах, что может быть недостатком, когда вас интересуют редкие события.
Гроза в верхних слоях атмосферы длится миллионные доли секунды. Космический луч — протон или ядро гелия — ударяет по молекулам воздуха, и вниз летит целый рой частиц. Большинство из них держатся вместе, но иногда одна частица получает столько энергии, что вырывается вперёд. Тогда каскад раздваивается: получаются два горба в продольном профиле, как два эха от одного удара.
Современная космология попала в диссонанс. Локальные измерения постоянной Хаббла по сверхновым и цефеидам дают около 73 км/с/Мпк, тогда как глобальные ограничения из реликтового излучения в рамках стандартной ΛCDM-модели указывают на 67 км/с/Мпк.
Пара нейтронных звёзд, сплетённая гравитационным замком, чертит в пустоте невидимые круги. Сто лет назад Альберт Эйнштейн описал этот танец как волны искривлённой геометрии, но долгое время мы могли следить за ним лишь краем глаза — по лихорадочному мерцанию радиоимпульсов.
Когда чёрные дыры или нейтронные звёзды сливаются, они возмущают саму ткань пространства-времени, порождая гравитационные волны — рябь, предсказанную ещё Эйнштейном в рамках общей теории относительности.
Если взять два тяжёлых шара и разнести их на метр, они притянутся с силой, которая слабеет в четыре раза при удвоении расстояния. Этот закон открыл Ньютон, и он работает в комнате, в Солнечной системе, в галактике. Но сохраняется ли он, когда речь идёт о сотнях миллионов световых лет?
Астрономы нашли способ проверить это напрямую.
В турбулентном воздухе капли не летят по прямой — их швыряет из стороны в сторону, как пылинки в луче света. Физики построили установку, которая следит за каждой каплей размером с десятую долю толщины волоса. Камера снимает их движение, а компьютер восстанавливает траектории.
Главная помеха — ложные следы, когда камера принимает блик или отражение за каплю.
Свет от самого раннего этапа жизни Вселенной летит к нам миллиарды лет. По пути он проходит мимо огромных скоплений галактик. Их гравитация слегка искривляет этот свет — как стекло витрины меняет вид улицы за ним. Когда скопления растут, искривление становится заметнее. Этот эффект называют эффектом Риса-Скиамы.
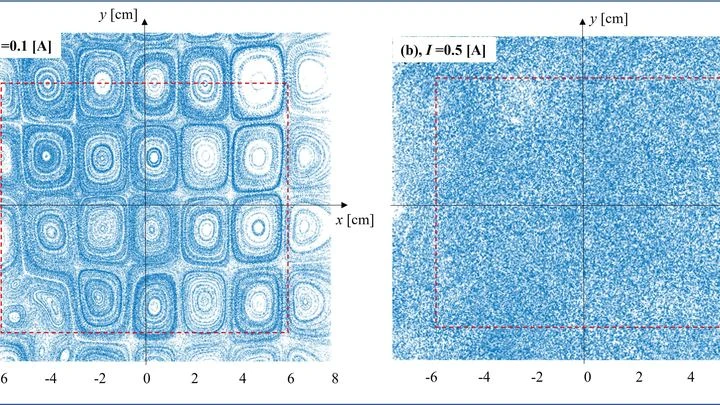
Вода в луже после дождя кружится не так, как в глубоком озере. Тонкий слой жидкости чувствует дно, и это меняет характер вихрей. Учёные создали такой слой в лаборатории: налили электролит, пропустили ток и магнитное поле, и жидкость пришла в движение. Затем с помощью камер и мелких частиц они отследили движение вплоть до самых маленьких вихрей, размером с долю миллиметра.