Стохастическое моделирование — это математический подход, который включает случайность для имитации и анализа сложных систем с присущей им неопределённостью.
Метод исследования сложных систем путём построения математической модели, включающей случайные величины и вероятностные переходы, и её многократного численного воспроизведения (метод Монте-Карло). Стохастическое моделирование незаменимо, когда аналитическое решение уравнений слишком громоздко или неизвестно, но доступны статистические свойства элементарных событий. Используется в физике, биологии, финансах, эпидемиологии для оценки рисков и неопределённостей.
История
Формальные основы заложены в начале XX века трудами А. А. Маркова, А. Эйнштейна (броуновское движение), Н. Винера. Метод Монте-Карло изобретён Станиславом Уламом и Джоном фон Нейманом в 1940-х для Манхэттенского проекта. С ростом компьютеров стохастическое моделирование стало стандартным инструментом во всех науках, в том числе в климатологии (ансамблевые прогнозы) и вычислительной биологии.
Как это работает
Определяется вероятностная модель: например, СДУ dX_t = μ(X_t,t)dt + σ(X_t,t)dW_t, где W_t — винеровский процесс (непрерывный случайный процесс с независимыми нормальными приращениями). Численная схема (Эйлера–Маруямы) генерирует дискретные приращения, добавляя гауссов белый шум. Повторяя симуляцию N раз, получаем N траекторий, из которых строятся гистограммы, доверительные интервалы и т.п. Сходимость метода — порядка 1/√N.
Физики ещё в середине XX века моделировали перемещение нейтронов в ядерном реакторе с помощью случайных чисел — так появился метод Монте-Карло, названный в честь казино.
Переводчик на переговорах не вслушивается в каждое слово: он ловит смысл целых фраз. В электронной микроскопии похожая задача: нужно понять, какой толщины кристалл и под каким наклоном он стоит в пучке, а на руках только дифракционная картина — узор из тысяч светлых и тёмных пятен.
В отделении интенсивной терапии врач, ведущий пациента с сепсисом — системной воспалительной реакцией на инфекцию, — ежечасно принимает решение о том, сколько жидкости влить и какую дозу вазопрессора (препарата, поднимающего артериальное давление) ввести. Ошибка в любую сторону может стоить жизни. Но как понять, какое решение было бы оптимальным?
Представьте: два фотографа снимают одну и ту же гору. Один делает сотню кадров с вершины и лишь пару у подножия, другой — наоборот. Если попытаться совместить их снимки, алгоритм может решить, что вершина на одном снимке соответствует вершине на другом просто потому, что там много похожих точек, а не потому, что это одно и то же место. Плотность съёмки сбивает с толку.
Когда лазерный импульс попадает в атом, он вырывает электрон. В классической картине свет — это гладкая электромагнитная волна, и чем выше её интенсивность, тем сильнее ускоряется электрон.
Врач прикладывает стетоскоп к груди и слушает: тук-тук, тук-тук. Ритм есть, но как его измерить, если вокруг шумно, а пациент не может лежать спокойно? Обычные приборы ищут в записи сердцебиения острые пики — как будто ловят удары молотка. Но если молоток бьёт не по наковальне, а по подушке, пики расплываются, и прибор теряется.
Новый метод CORAL действует иначе.
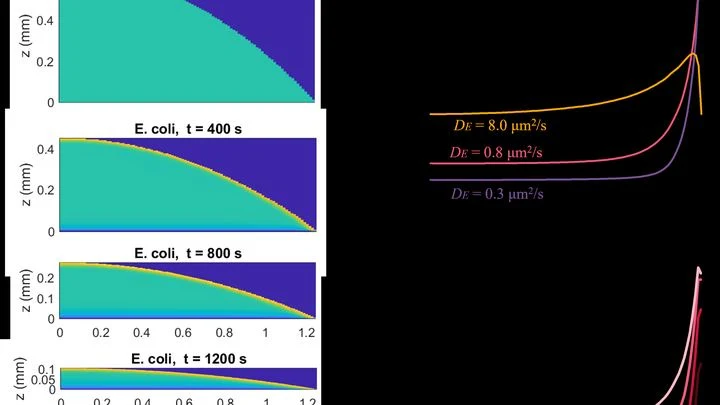
Капля воды с растворённой солью высыхает на столе. Соль не оседает где попало: сначала кристаллы появляются по краю, образуя кольцо — эффект, знакомый каждому, кто видел след от высохшей капли, подобно кофейной гуще на дне чашки. Но что произойдёт, если в капле живут бактерии, способные активно плавать?
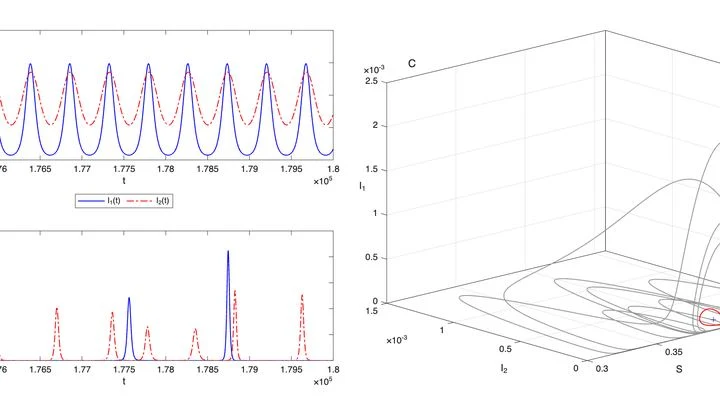
Каждую зиму больницы заполняются, а к лету будто пустеют. Эпидемии дышат, как прилив и отлив. Но почему волны болезней накатывают снова и снова, даже без новых мутаций? Математики нашли ответ в споре двух штаммов.
Внутри одной эпидемии часто живут два варианта вируса. Переболев одним, человек получает частичную защиту от другого — это называется перекрёстным иммунитетом.
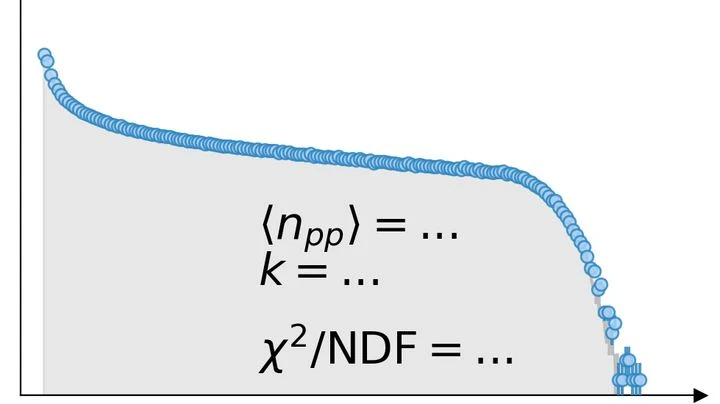
Когда два тяжёлых ядра сталкиваются на релятивистских скоростях, они не взаимодействуют целиком, как бильярдные шары. В контакт вступает лишь часть их нуклонов — протонов и нейтронов. Сколько именно нуклонов реально участвовало в столкновении, а сколько пролетело мимо, заранее неизвестно. От этого числа зависят все последующие измерения, но напрямую его увидеть нельзя.
Горсть монет падает на стол — орёл и решка ложатся как попало. Так же выглядит мгновенный снимок квантовой цепочки: в одних местах частица есть, в других нет. Но за беспорядком прячется строгий угол.
В работе взяли цепочку из частиц, замкнутую в кольцо. Её поделили на четыре дуги: две измерили, две оставили нетронутыми. По занятым и пустым местам в измеренных дугах вычислили угол δL.
Редкие виды в большом сообществе подобны тонким веткам дерева: их легко сломать случайным порывом ветра. Даже при стабильных внешних условиях у малочисленной популяции может просто не хватить особей, чтобы пережить неудачный сезон — например, засуху или нехватку пищи.
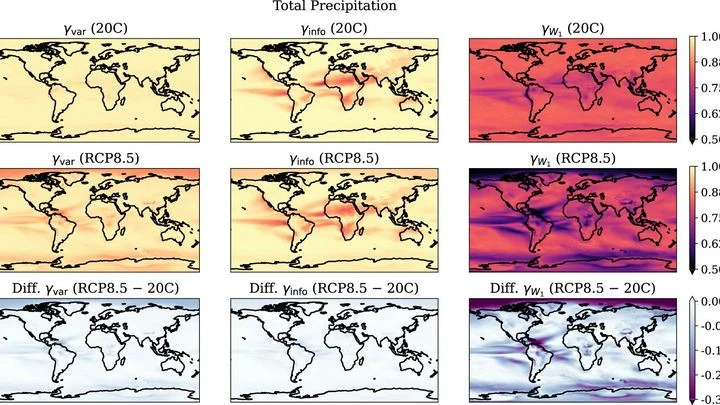
Зимой в одном районе города выпадает втрое больше снега, чем в соседнем. Один год — жара, другой — холод. Это капризы погоды — краткосрочные, хаотичные колебания атмосферы. А за десятилетия виден другой, медленный сдвиг: зимы в среднем становятся мягче. Отличить одно от другого — главная задача климатологов.
Ридберговские молекулы — это экзотические связанные состояния, напоминающие пару танцоров, которые держатся за руки на расстоянии вытянутых рук. Один из партнёров — ион, другой — атом, а связь между ними слабая, как невидимая нить. Такая пара может существовать лишь мгновение, но это мгновение растягивается на микросекунды — целую вечность по меркам микромира.
При делении материнской клетки две дочерние обычно получают равные доли ресурсов — такова привычная картина клеточного размножения. Но что, если одна дочерняя клетка унаследует почти всё, а вторая — лишь малую часть? Стохастическое моделирование показывает: в определённых условиях неравный делёж оказывается эволюционно выгоднее.
Два электрона, вылетевшие с кончика металлической иглы почти одновременно, начинают расталкиваться — это проявление кулоновского отталкивания одноимённых зарядов. Аналогия: два человека, которые одновременно протискиваются в узкую дверь: чем ближе они друг к другу, тем сильнее мешают.
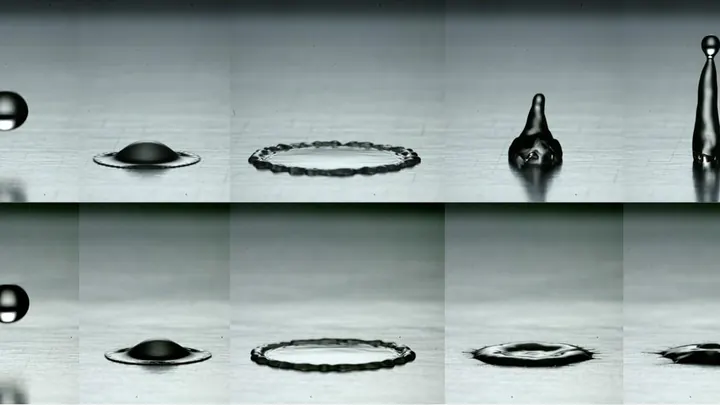
Капля дождя падает на стекло и расплывается в блинчик. Добавьте в воду немного полимера — она станет упругой, как кисель. Казалось бы, такой кисель должен растекаться иначе. Но эксперименты с растворами полиэтиленоксида и полиакриламида показали: максимальный радиус пятна не меняется даже при концентрации 1000 ppm (одна тысячная доля).
Квантовый компьютер похож на оркестр, где каждый музыкант — кубит, квантовый аналог классического бита, — играет свою партию, но то и дело сбивается из-за декогеренции и внешних помех. Чтобы музыка не превратилась в какофонию, нужен дирижёр, который мгновенно слышит фальшивые ноты и поправляет их.
Стиральная машина иногда рвёт бельё. Чтобы получить целую рубашку, вы стираете несколько, а потом из уцелевших частей собираете одну. Примерно так же квантовый компьютер обращается с «магическими состояниями» — особыми квантовыми заготовками, без которых невозможны сложные вычисления, выходящие за рамки классических алгоритмов.
Капля чернил в стакане воды расплывается причудливыми завитками. Так и квантовая частица, обмениваясь энергией с окружением, меняет своё состояние сложным и запутанным образом — этот процесс называют квантовой динамикой открытых систем.
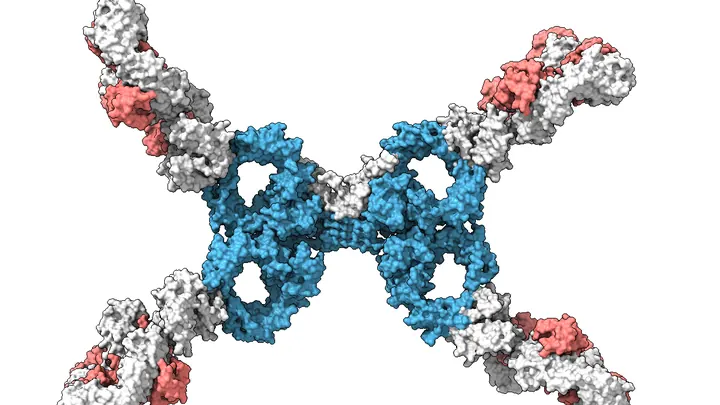
Когда антитело встречает вирус, оно не вцепляется в него одним мёртвым захватом. Скорее, это похоже на то, как две грозди винограда перекатываются в воде и цепляются друг за друга десятками коротких усиков. Каждый усик сам по себе слаб — легко рвётся от теплового дрожания молекул воды, — но вместе они держат крепко.
Выключатель щёлкает — свет загорается. Но представьте выключатель, который при одном и том же нажатии может и включить лампу, и оставить комнату тёмной. Он ещё и помнит, что делал в прошлый раз, а иногда словно подбрасывает монетку, решая, зажечь ли свет.
Такое поведение обнаружили в кристалле чёрного фосфора — полупроводнике толщиной в несколько атомных слоёв.
Тромб растёт, как снежный ком, катящийся с горы: сперва маленький, он цепляет всё новые слои, а в какой момент превратится в лавину — угадать трудно. В крови запускается длинная цепочка реакций — каскад свёртывания, — где одно вещество будит другое, и сгусток набирает массу.
Когда сахар попадает в чай, он растворяется. Но почему он не выпадает обратно? Всё дело в химическом потенциале — термодинамической величине, которая показывает, насколько веществу «выгодно» находиться в данном месте и состоянии. Для чистого вещества её посчитать легко, а вот для смеси из нескольких компонентов — настоящая головоломка.
Звуковая волна, попадая в ухо, достигает улитки — спирального органа внутреннего уха, заполненного жидкостью. Внутри улитки находится базилярная мембрана — тонкая эластичная перегородка, которая колеблется под действием звука. Но это не пассивная струна: мембрана сама подкачивает энергию в слабые колебания и перестаёт это делать, когда колебания становятся сильными.
Сверхтекучий газ — это квантовое состояние вещества, в котором атомы ведут себя как единое целое, подобно толпе людей, идущих в ногу: каждый атом «знает» направление движения и не выбивается из общего ритма. Но у этой квантовой толпы есть три «долины» — три разрешённых квантовых состояния, соответствующих разным направлениям коллективного движения.
Тромб растёт, как снежный ком, катящийся с горы: сперва маленький, он цепляет всё новые слои, а в какой момент превратится в лавину — угадать трудно. В крови запускается длинная цепочка реакций — каскад свёртывания, — где одно вещество будит другое, и сгусток набирает массу.
Представьте почтальона, развозящего письма по улицам с односторонним движением. Пока он едет только вперёд, маршрут прост и предсказуем. Но если на улицах вдруг разрешат развороты, он начнёт возвращаться, пересекать свои же следы — и схема доставки запутается. Примерно так же ведёт себя инфекция, когда люди могут болеть повторно.
Когда сахар попадает в чай, он растворяется. Но почему он не выпадает обратно? Всё дело в химическом потенциале — термодинамической величине, которая показывает, насколько веществу «выгодно» находиться в данном месте и состоянии. Для чистого вещества её посчитать легко, а вот для смеси из нескольких компонентов — настоящая головоломка.
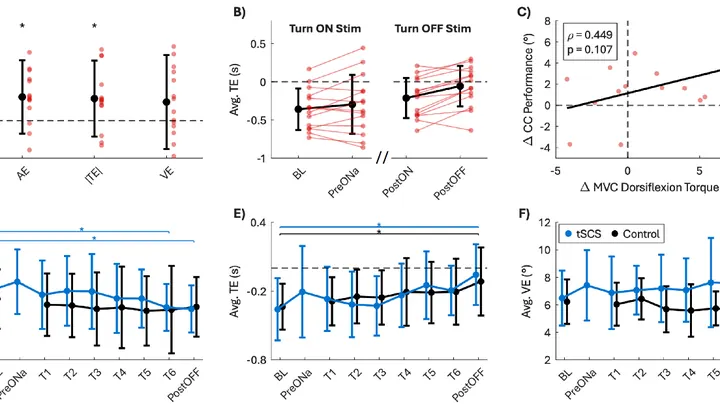
Если слегка ударить током по спине, нога начинает жить своей жизнью. Именно это обнаружили исследователи, когда проверяли, как электрическая стимуляция спинного мозга через кожу — метод, известный как чрескожная электрическая стимуляция спинного мозга (transcutaneous spinal cord stimulation, tSCS), — влияет на здоровых людей.
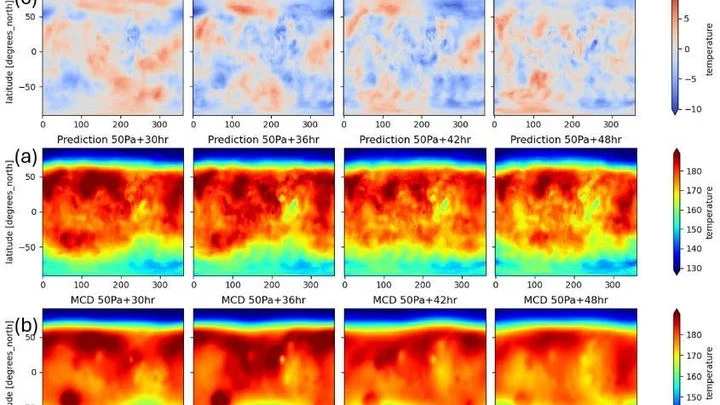
Метеорологи уже привыкли доверять нейросетям: модель GraphCast угадывает земную погоду на дни вперёд, опираясь на глобальные снимки атмосферы. Но этот «мозг» можно перенести на другую планету — туда, где воздух разрежен, а солнце греет иначе.
Два крошечных магнитных момента — спиновые примеси — находятся в металле, окружённые морем электронов проводимости. Обычно эти электроны стремятся экранировать магнетизм примесей, выстраиваясь вокруг них и гася его. Это явление известно как эффект Кондо.
Стелларатор — термоядерный реактор, напоминающий хитроумно скрученный магнитный кокон. Его задача — удержать раскалённую плазму, чтобы ядра водорода сливались и давали энергию. Но трёхмерная форма кокона создаёт щели: некоторые частицы вылетают наружу, особенно самые быстрые ионы, которые несут главный жар.
Представьте горный перевал, соединяющий две долины. В одной долине белок пребывает в свёрнутом, функциональном состоянии, в другой — в развёрнутом, хаотичном. Чтобы перейти из одной формы в другую, молекуле необходимо преодолеть седловину — наивысшую точку на энергетическом ландшафте.
Внутри каждой клетки непрерывно происходят встречи и расставания молекул. Одни пары удерживаются прочно, подобно застёжке-липучке, другие — едва соприкасаются, как пыльца на ветру. Именно эти мимолётные контакты, сила сцепления которых сравнима с энергией растворения крупинки соли в стакане воды, управляют множеством клеточных сигналов и решений.
Каждый год — новая страница. С 9 до 13 лет жизнь ребёнка меняется стремительно, и внутренние переживания тоже. Группа исследователей взяла данные большого опроса ABCD Study, где 11 864 подростка несколько лет подряд рассказывали о своих мыслях и поступках: были ли мысли о самоубийстве, были ли действия, наносили ли они себе вред без таких мыслей.
В духовке при повышении температуры молекулы движутся быстрее, и беспорядок растёт. С языковыми моделями вроде ChatGPT всё наоборот. Когда разработчики увеличивают параметр «температура» — величину, управляющую случайностью выбора слов, — модель получает доступ к более широкому выбору слов, но её длинные тексты внезапно зацикливаются.
В длинных отростках нейрона — дендритах — постоянно снуют крошечные курьеры. Это молекулы матричной РНК — матричная РНК, или мРНК, — которые несут инструкции для сборки белков. Их путь начинается в теле клетки, а заканчивается в синапсах — специализированных контактах с другими нейронами.
Квантовый компьютер на нейтральных атомах напоминает город, где курьеры — лазерные пинцеты — физически перемещают посылки между адресами. Пока один курьер тащит атом через весь чип, остальные простаивают. Это медленно и порождает ошибки.
Новая архитектура заменяет курьеров общей радиоволной.
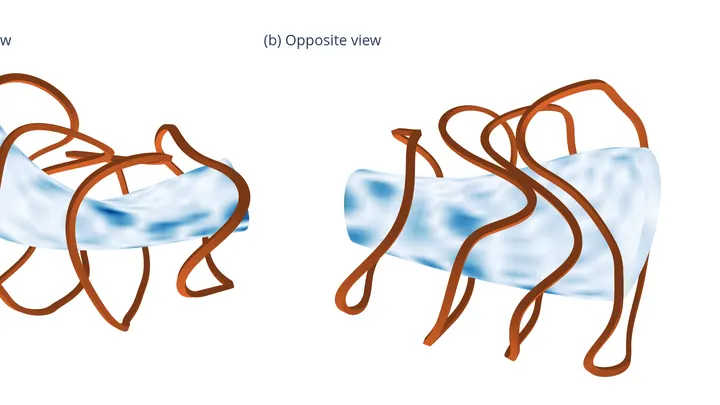
Белковая цепочка сворачивается в рабочую трёхмерную структуру за доли секунды — и почти никогда не ошибается, находя единственную нативную укладку среди астрономического числа возможных конформаций.
Мозг не просто реагирует на мир — он постоянно гадает, что произойдёт в следующий миг. Этот принцип называют предсказательным кодированием: нейроны сравнивают ожидания с реальностью и обновляют внутреннюю картину, когда случается ошибка. Но как именно такая сложная система может быть устроена в живой ткани коры, оставалось неясным.
В шумном зале переводчик пытается уловить каждое слово, но шорохи и эхо путают смысл. Примерно так же обычные компьютерные методы считают сложные квантовые системы: чем больше частиц и сильнее их связи, тем быстрее расчёты тонут в помехах. Группа физиков предложила новый подход — «Генератор Шрёдингера».