Le rééchantillonnage jackknife est une technique statistique permettant d'estimer le biais et la variance d'un estimateur sans formuler d'hypothèses fortes sur la distribution sous-jacente. L'idée est simple : recalculer à plusieurs reprises l'estimateur en omettant à chaque fois une observation. En comparant ces estimations « un-dehors » à l'estimation complète, on peut quantifier l'influence de chaque observation sur le résultat et obtenir une mesure de l'incertitude.
Histoire
Le jackknife a été introduit par Maurice Quenouille en 1949, puis développé par John Tukey dans les années 1950, qui lui a donné son nom — une référence à l'outil polyvalent, car la méthode est à la fois souple et simple.
Comment ça marche
À partir d'un ensemble de données de n observations, on calcule la statistique d'intérêt (par exemple, la moyenne, la médiane ou un coefficient de régression) n fois, en omettant à chaque fois une observation différente. On obtient ainsi n estimations « jackknife ». La moyenne de ces estimations, comparée à l'estimation sur les données complètes, fournit une estimation du biais. La variance des estimations jackknife, multipliée par (n−1)/n, donne une estimation de l'erreur type. La méthode est peu coûteuse en calcul et fonctionne bien pour des statistiques lisses, mais elle peut être moins fiable pour des statistiques non lisses comme la médiane.
En pratique
Utilisé en écologie (estimation des indices de diversité des espèces), en économie (estimation des coefficients de régression) et en apprentissage automatique (évaluation de la stabilité des modèles), en particulier lorsque les formules analytiques pour les erreurs types ne sont pas disponibles.
Anecdote
Le jackknife est un cas particulier du bootstrap, mais il est déterministe — contrairement au bootstrap, qui utilise un rééchantillonnage aléatoire, le jackknife donne toujours le même résultat pour un ensemble de données donné.
L'orchestre joue sans chef. Chaque instrument entre selon son propre calendrier : le violon le lundi, la flûte le mercredi, les timbales le samedi. Les astronomes n'entendent pas la musique, mais des notes isolées, éparpillées sur le calendrier. Le télescope ne voit l'étoile que lorsqu'elle est au-dessus de l'horizon et que le calendrier lui a accordé du temps.
Imaginez que vous essayez de comprendre ce qui s'est passé dans une pièce à partir du son qui subsiste après un coup de feu. Le coup de feu n'est plus là, mais l'écho résonne encore contre les murs.
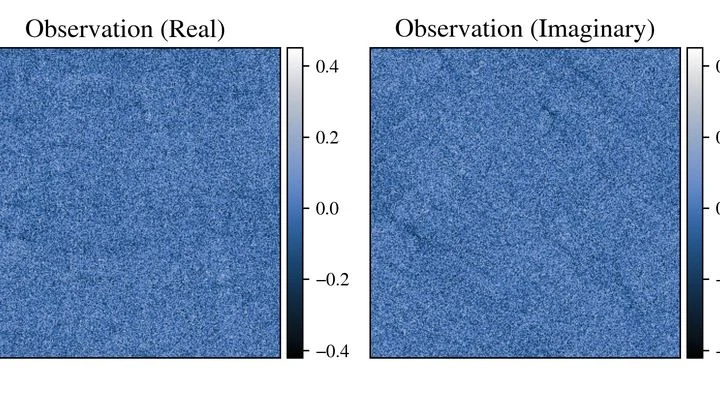
4 610 univers — c'est exactement le nombre de modèles cosmologiques qu'il a fallu aux astrophysiciens pour montrer que le masque gaussien ne fonctionne plus pour les données de nouvelle génération.
Un micro cardioïde ordinaire, comme une oreille, entend mieux devant lui, mais ses mesures se brouillent si le son vient de côté. La solution ? Rassembler plusieurs de ces « oreilles » sur une sphère. On obtient ainsi une boule sonore qui capte le signal dans toutes les directions.
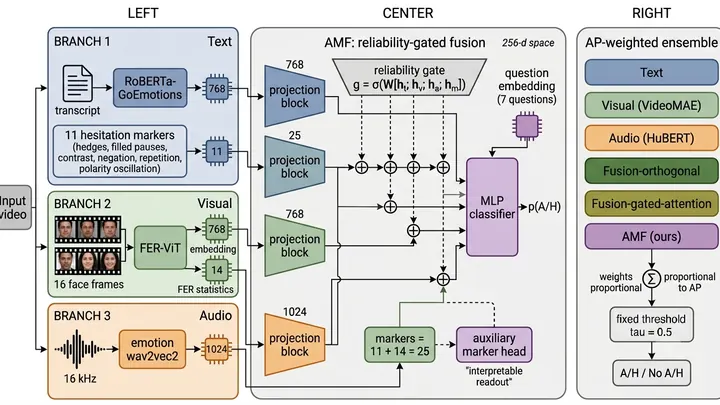
Un nouveau système analyse un court entretien pour reconnaître les doutes d'une personne, en combinant texte, voix et expressions faciales. Mais la clé principale de l'incertitude s'est révélée être la matière noire de la parole : les pauses et les mots de remplissage que les systèmes vocaux standard effacent comme un trou noir.
La méthode standard de numérisation de la parole : on mesure le volume des milliers de fois par seconde. C'est comme goûter un bouillon avec une cuillère à café — chaque gorgée est aqueuse, et il n'y a presque pas de détails. Le flux de données enfle, alors que le sens se compte sur les doigts.
Les chercheurs ont proposé de « réduire » d'abord le signal sonore.
Plongez votre regard dans le ciel nocturne : ce n'est pas un semis d'étoiles, mais un manuscrit à plusieurs couches. Sous l'encre brillante des étoiles et des galaxies transparaît un texte pâle, presque effacé.
60 souris, 1980 échantillons, 234 patients atteints d'un cancer du poumon. Derrière chaque chiffre se cachent des milliers de gènes. Leur activité est mesurée pour comprendre la maladie.
La lumière des galaxies lointaines met des milliards d'années à nous parvenir, mais en chemin, elle est déviée et courbée par la toile invisible de la matière noire. Cet effet, prédit par Einstein dans le cadre de la relativité générale, est appelé lentille gravitationnelle.
Le robot de laboratoire compte les molécules — et se trompe. Dans un tube, 0 ; dans un autre, 12 ; dans un troisième, 3, alors qu'en réalité, il y en a à peu près autant partout. Ces chiffres « bruts » sont monnaie courante en biologie : séquençage de l'ADN, comptage des espèces dans un échantillon d'eau, activité des gènes.
Quand on entreprend des travaux, on n'achète pas la peinture au jugé, mais en fonction de la surface des murs. En science, le calcul du nombre d'échantillons est une estimation similaire, mais les enjeux sont plus élevés. En dessous du compte, l'étude devient une loterie : on peut passer à côté d'un effet réel, ou prendre du bruit pour une découverte.
Extraire une seule puce défectueuse parmi un million, sans aucun indice sur la nature du défaut, est un problème classique de chercher une aiguille dans une botte de foin. Un ordinateur classique testerait chaque puce une par une.
L'appareil photo prend une image, mais le capteur bruit, l'optique floute, et une partie des pixels est surexposée. Reconstituer l'image d'origine, c'est un peu comme deviner une mélodie sur un disque rayé : les possibilités sont nombreuses, et l'on ne sait pas laquelle est la bonne.
Un spectromètre à neutrons ressemble à un géologue aveugle qui tâte la roche et devine ce qu'elle cache au son. Il envoie un faisceau de neutrons dans un cristal et observe comment ils se dispersent. Ce motif révèle comment oscillent les petits aimants atomiques – les spins. Mais où creuser et combien de temps écouter, c'était auparavant une décision humaine.
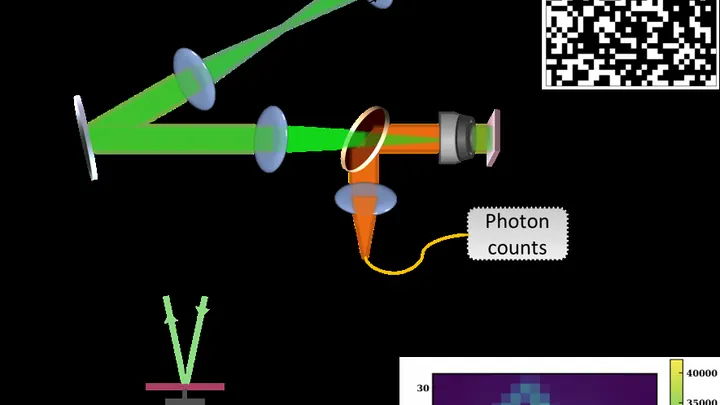
Chercher un point lumineux unique dans un échantillon sombre, c'est un peu comme chercher une aiguille dans une botte de foin : le faisceau du microscope progresse ligne par ligne, gaspillant du temps et de la lumière. Les physiciens ont remplacé ce lent balayage par des motifs de lumière aléatoires.
Le champ magnétique est invisible, mais on peut le faire « briller » grâce à de minuscules défauts dans le diamant : les centres azote-lacune. Chaque défaut agit comme une boussole miniature qui indique l'orientation du champ. Le problème, c'est qu'il y a beaucoup de ces boussoles, et les lire toutes une par une reviendrait à recopier à la main chaque lettre d'un gros livre.
Les vieux bulletins météo réservent des surprises : la colonne du thermomètre bondit soudain d'un demi-degré, non pas à cause du temps, mais parce que la station a changé d'instrument. Ces sauts brusques dans les données sont appelés points de changement, et les distinguer des véritables signaux climatiques est un défi que les statisticiens peinent à relever.