Les méthodes de Monte-Carlo sont une classe d'algorithmes de calcul basés sur un échantillonnage aléatoire répété. Elles permettent d'estimer numériquement des intégrales de haute dimension, de résoudre des équations différentielles et des problèmes d'optimisation. L'idée clé : au lieu d'un calcul analytique, on a recours à une expérience statistique. La convergence est lente (l'erreur diminue comme 1/√N), mais ne dépend pas de la dimension, ce qui rend les méthodes indispensables dans les espaces multidimensionnels. En finance, par exemple, elles évaluent le coût d'instruments dérivés complexes, en biologie elles modélisent l'évolution des populations, et en infographie elles créent un éclairage réaliste des scènes (lancer de rayons).
Histoire
L'idée remonte à l'expérience de Buffon avec le lancer d'aiguille au XVIIIe siècle, mais en tant qu'outil de calcul, elle a pris forme dans les années 1940. Stanislas Ulam, en se remettant d'une maladie, réfléchissait aux réussites et a compris qu'au lieu de dénombrements combinatoires complexes, on pouvait simplement simuler un jeu aléatoire de nombreuses fois et estimer la probabilité de gagner. Il en a discuté avec John von Neumann, et ils ont appliqué l'approche au calcul de la diffusion des neutrons. En 1953 est paru l'article fondateur de N. Metropolis et ses coauteurs sur l'algorithme d'échantillonnage.
Comment ça marche
Pour estimer l'intégrale I = ∫ f(x) dx, on introduit une densité de distribution p(x) et on génère N points xi ~ p(x). Approximation : I ≈ (1/N) Σ f(xi)/p(xi). En MCMC, on construit une chaîne de Markov avec un noyau de transition assurant l'ergodicité et la stationnarité sur la distribution cible. Pour les distributions complexes, on applique l'échantillonnage par ensemble et le Monte-Carlo hamiltonien, qui utilise les gradients du logarithme de la densité.
En pratique
Les ingénieurs l'utilisent pour vérifier la fiabilité des ponts, les financiers prédisent les cours des actions, et les physiciens modélisent les réactions nucléaires.
Anecdote
L'exemple le plus connu est le calcul du nombre π : en lançant des points dans un carré avec un cercle inscrit et en comptant le rapport entre ceux qui tombent dans le cercle et le nombre total, on obtient l'approximation 4×(points dans le cercle/total).
L'orchestre joue sans chef. Chaque instrument entre selon son propre calendrier : le violon le lundi, la flûte le mercredi, les timbales le samedi. Les astronomes n'entendent pas la musique, mais des notes isolées, éparpillées sur le calendrier. Le télescope ne voit l'étoile que lorsqu'elle est au-dessus de l'horizon et que le calendrier lui a accordé du temps.
Dans une salle bruyante, un interprète essaie de saisir chaque mot, mais les froissements et les échos brouillent le sens. C'est à peu près ainsi que les méthodes informatiques classiques calculent les systèmes quantiques complexes : plus il y a de particules et plus leurs interactions sont fortes, plus les calculs se noient rapidement dans le bruit.
L'approche standard pour une classe de problèmes d'apprentissage automatique évoque un ressort étiré qu'on oublie de relâcher : les méthodes standard gonflent artificiellement la taille du problème, transformant les calculs en trou noir pour la mémoire et le temps.
Les systèmes électriques équipés de panneaux solaires et d'éoliennes ressemblent à une partie d'échecs : la couverture nuageuse et les variations de charge sont des coups de l'adversaire impossibles à prévoir. Pour maintenir l'équilibre, les opérateurs devaient auparavant évaluer des dizaines de scénarios (incertitude) — ce qui demandait trop de temps et de calculs.
Une flotte de nombreux vaisseaux, telle une galaxie d'étoiles, accomplit une mission commune. Parfois, un vaisseau explose comme une supernova. Si on ne le remplace pas à temps, la flotte s'affaiblit. Mais le problème, c'est qu'on ne voit pas quel vaisseau tombera en panne ensuite — les défaillances sont invisibles, comme la matière noire.
Le funambule avance sur le câble. Chaque mouvement est un calcul : transférer le poids avec précision, sinon c'est la chute. Dans le monde des particules quantiques décrites par l'équation de Dirac, le gouffre, ce sont les oscillations rapides de la fonction d'onde.
Sur une carte topographique, les gouttes de pluie choisissent leur chemin : tombées sur un versant, elles s'écoulent vers la rivière A ; sur l'autre, vers la rivière B. L'observateur ne voit que les méandres des rivières (variables de réponse Y) et sait de quel versant provient l'eau (instrument Z), mais il ne voit pas les gouttes elles-mêmes (facteurs inobservés ε).
Le robot de laboratoire compte les molécules — et se trompe. Dans un tube, 0 ; dans un autre, 12 ; dans un troisième, 3, alors qu'en réalité, il y en a à peu près autant partout. Ces chiffres « bruts » sont monnaie courante en biologie : séquençage de l'ADN, comptage des espèces dans un échantillon d'eau, activité des gènes.
La cellule ressemble à une bibliothèque où l'on recopie chaque jour des milliers de livres. Les machines moléculaires – polymérases et ribosomes – glissent le long du brin modèle et assemblent une copie, maillon par maillon. Ces machines ont plusieurs états : elles peuvent ralentir, se tromper ou changer de mode.
De nombreux calculs de pointe en physique se heurtent à un mur : ce qui les freine n'est pas un manque d'idées, mais l'arithmétique. Il s'agit d'intégrales qui expriment la probabilité de collision de particules ou la forme d'une onde gravitationnelle.
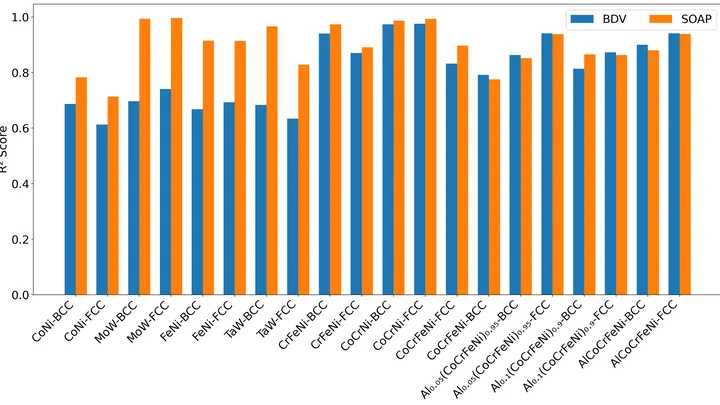
Créer un alliage à partir de plusieurs métaux, c'est un peu comme cuisiner une soupe avec des ingrédients inconnus : deviner la texture finale sans goûter est presque impossible. Les modèles standard se trompent souvent dès qu'il y a plus de trois sortes d'atomes.
Extraire une seule puce défectueuse parmi un million, sans aucun indice sur la nature du défaut, est un problème classique de chercher une aiguille dans une botte de foin. Un ordinateur classique testerait chaque puce une par une.
Les paires de trous noirs dansent de trois façons différentes avant de fusionner. La première est une valse élégante : les objets tournent dans le même sens, comme des partenaires qui se regardent. Ces paires naissent d'étoiles binaires et ont souvent des masses inégales.
Un réseau social ressemble à une ville : il y a des quartiers géants et des ruelles minuscules. Quand un algorithme y cherche des groupes soudés, il sort souvent deux ou trois énormes ensembles et beaucoup de petits fragments. Mais le client — par exemple, une municipalité — a besoin de quartiers à peu près de la même taille pour répartir équitablement les cliniques ou les écoles.
Sept images du ciel après l'éruption du volcan Pinatubo. Pour chaque image, une carte des concentrations de dizaines de substances. La question est simple : quelle substance se transforme en quelle autre ? Mais comment déduire une chaîne de causes à partir de sept instantanés, quand les variables sont plus nombreuses que les instants ?
M-CaStLe regarde la carte autrement.
Les rayons cosmiques sont des particules venues des profondeurs de l'espace, accélérées à des énergies colossales. En percutant l'atmosphère, ils génèrent des cascades de particules accompagnées d'ondes radio. Ces ondes sont des empreintes qui révèlent l'énergie et la direction de l'intrus.
La radiothérapie du cancer de la prostate exige un calcul précis de la dose d'irradiation en chaque point du corps. La méthode classique de Monte-Carlo simule des millions de particules et prend des heures, alors que pour adapter le plan aux changements quotidiens de l'anatomie, il faut des secondes.
Lorsqu'on comprime de la matière à des pressions de millions d'atmosphères et qu'on la chauffe à des milliers de degrés, elle n'est plus ni solide ni gazeuse. C'est l'état dense tiède — comme dans les entrailles des planètes géantes ou au moment de l'impact d'un météorite.
La lumière, en traversant un milieu trouble — par exemple un verre de lait ou du verre dépoli — se diffuse dans toutes les directions. Mais parfois, au lieu de se disperser, elle reste piégée dans de minuscules « poches » à l'intérieur du matériau. Ces poches, les physiciens les appellent des modes localisés : la lumière y tombe comme dans un piège et ne peut plus en sortir.
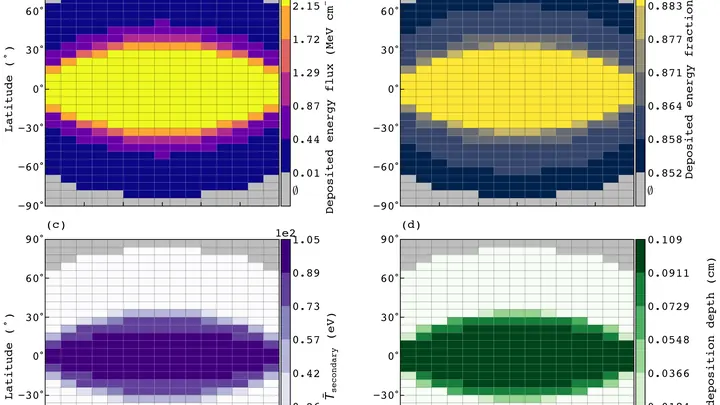
La surface d'Europe est une armure de glace sans cesse mitraillée par des particules chargées provenant de la magnétosphère de Jupiter. Les électrons percutent le réseau cristallin de la glace, perdent de l'énergie et déclenchent des réactions chimiques.
Un alliage de sept métaux, c'est comme une équipe où chaque joueur tire la couverture à soi. Les atomes de fer, de cobalt, de nickel, d'aluminium, de titane, de tantale et de vanadium peuvent s'aligner en un motif strict, ou bien se disperser au hasard. De cela dépend si le matériau sera résistant comme l'acier ou léger comme l'aluminium.
Un capteur de radiation en ville ressemble à un musicien de rue : il doit jouer juste, même quand ses doigts engourdissent par le froid ou que son instrument est chauffé par le soleil.
Un programmeur écrit du code, l'exécute, voit l'erreur et corrige. Désormais, ce processus peut être confié au programme lui-même. L'apprentissage profond en imagerie médicale sait déjà améliorer des algorithmes, mais il exige généralement beaucoup de données et d'exemples prêts à l'emploi.
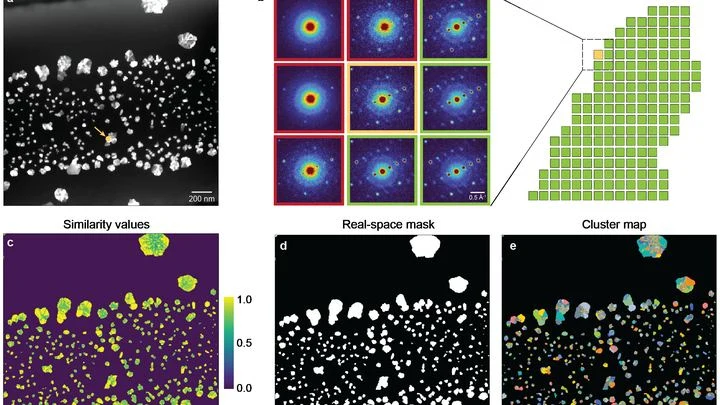
Le microscope électronique balaie l'échantillon et enregistre en chaque point la façon dont les électrons sont diffusés par les atomes. On obtient une pile gigantesque d'images – une par point.
Une feuille de papier lâchée par une fenêtre volette, culbute, parfois s'immobilise une seconde à plat. Jusqu'ici, pour prédire honnêtement un tel comportement, il fallait faire tourner sur des supercalculateurs des millions d'équations pour chaque goutte d'air. C'est un peu comme, pour rendre la monnaie dans un magasin, modéliser chaque atome de la caisse.
Dans les matériaux désordonnés — par exemple les semi-conducteurs organiques ou les encres à base de matériaux bidimensionnels — les électrons ne se déplacent pas de manière fluide, comme l'eau dans un tuyau. Ils sautent d'un endroit à un autre, comme une balle qui rebondit sur une surface irrégulière. Ce mouvement est appelé transport par sauts.