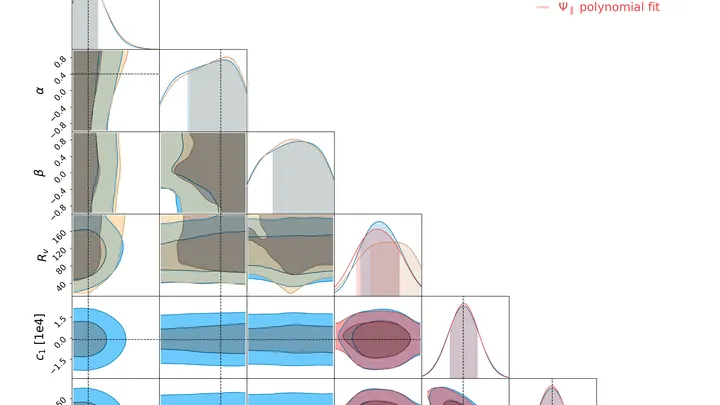
Una matriz de covarianza es una matriz cuadrada que resume cómo varían conjuntamente varias variables. Cada entrada diagonal da la varianza de una sola variable — cuánto se dispersa alrededor de su media — mientras que cada entrada fuera de la diagonal da la covarianza entre dos variables, indicando si tienden a aumentar o disminuir juntas. Para un conjunto de n variables, la matriz es de n×n, y es simétrica porque la covarianza entre la variable A y B es la misma que entre B y A.
Historia
El concepto de covarianza fue formalizado por Karl Pearson a finales del siglo XIX, y la forma matricial se convirtió en estándar en la estadística multivariante durante el siglo XX.
Cómo funciona
Para construir la matriz, se calcula el promedio del producto de las desviaciones respecto a las medias para cada par de variables. Si dos variables se mueven en la misma dirección, su covarianza es positiva; si en direcciones opuestas, negativa; si no están relacionadas, cercana a cero. La matriz codifica de manera compacta todas las relaciones por pares, y sus valores propios y vectores propios revelan las direcciones principales de variación en los datos — la base del análisis de componentes principales.
En la práctica
Se utiliza en el aprendizaje automático para la reducción de dimensionalidad, en finanzas para la evaluación del riesgo de carteras, y en física para analizar mediciones correlacionadas en experimentos.
Dato curioso
La matriz de covarianza de una distribución normal multivariante determina por completo la forma y la orientación de su nube de probabilidad, desde una esfera hasta un elipsoide alargado.
Dos células hijas reciben de la madre la misma cantidad: así se ve la imagen habitual de la división. Pero, ¿y si una de ellas recibe casi todo y la otra, migajas? El modelado estocástico muestra que a veces el reparto desigual es más ventajoso.
Cada célula almacena una reserva protectora que le ayuda a sobrellevar las adversidades.
La inflación es la expansión vertiginosa del Universo recién nacido, cuando las fluctuaciones cuánticas se estiraron hasta escalas cósmicas. La radiación cósmica de fondo — luz fosilizada de aquella época, sombras en la pared de nuestra caverna cósmica.
Ochocientos participantes —empresas y trabajadores— entran al mercado. Cada uno tiene en mente una lista rígida de preferencias. El objetivo: emparejarse de modo que a nadie le apetezca rehacerlo todo.
Una bola de billar golpea a otra, y la suma de sus velocidades antes y después del golpe obedece reglas estrictas. En el microcosmos ocurre lo mismo: la energía, el momento y la carga no pueden simplemente desaparecer.
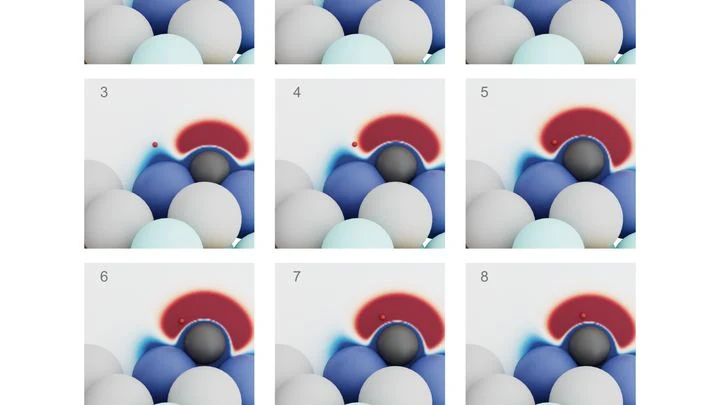
Una esponja de cocina empapada en almíbar: en algunos lugares hay más almíbar y el dedo se pega de inmediato; en otros, apenas lo toca. Así es más o menos la superficie de un catalizador. Las moléculas no reaccionan en todas partes, sino en puntos especialmente pegajosos: los centros activos.
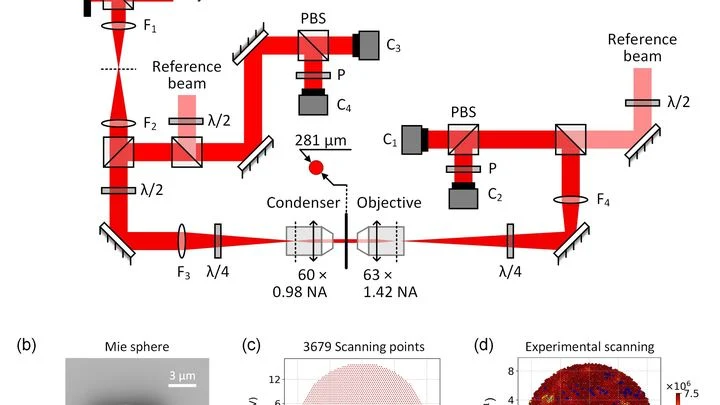
El haz de una linterna en la niebla se descompone en miles de pequeños puntos débiles. Cada uno de ellos es luz que se ha reflejado muchas veces en las gotas de agua antes de llegar al ojo. Para entender este desorden, los físicos elaboran una tabla especial: la matriz de dispersión. En ella se registra cómo cada rayo entrante se convierte en un conjunto de rayos salientes.
Las galaxias del universo no están dispersas al azar: las vecinas se mueven en la misma dirección, como un banco de peces, mientras que las lejanas van cada una por su cuenta. Dónde está el límite entre 'juntas' y 'por separado' no estaba claro hasta ahora.
Un fractal con forma de mariposa esconde un orden que no se aprecia a simple vista. En el mundo cuántico de los cristales cuasiperiódicos unidimensionales descritos por el modelo de Komoto, el espectro de energías dibuja una figura caprichosa: la mariposa de Komoto.