خوارزمية متروبوليس-هاستينغز هي طريقة مونت كارلو عبر سلاسل ماركوف (MCMC) لأخذ عينات من توزيع احتمالي عندما يكون أخذ العينات المباشر مستحيلاً. وهي العمود الفقري للحساب البايزي، إذ تتيح توليد سلسلة من العينات التي تتبع asymptotically التوزيع الخلفي المستهدف، حتى عندما يكون ثابت التطبيع غير معروف. وهذا يجعلها لا غنى عنها لتقدير المعاملات ومقارنة النماذج في المسائل المعقدة عالية الأبعاد.
التاريخ
قدم نيكولاس متروبوليس الخوارزمية في عام 1953 لحالة خاصة، وعممها دبليو كيث هاستينغز في عام 1970. وقد انتشر استخدامها على نطاق واسع في الفيزياء والإحصاء في الثمانينيات والتسعينيات مع تزايد القدرة الحاسوبية.
كيف يعمل
بدءًا من نقطة أولية، تقترح الخوارزمية نقطة جديدة وفقًا لتوزيع اقتراح. ثم تحسب نسبة الكثافات الخلفية عند النقطة المقترحة والنقطة الحالية. إذا كانت النسبة أكبر من 1، يُقبل الاقتراح؛ وإلا، يُقبل باحتمال يساوي النسبة. تضمن قاعدة القبول هذه أن تقضي السلسلة وقتًا أطول في المناطق عالية الاحتمال، وبعد خطوات كثيرة، يتقارب توزيع النقاط التي تمت زيارتها إلى التوزيع المستهدف. يمكن ضبط توزيع الاقتراح لتحقيق توازن بين الاستكشاف والكفاءة.
في التطبيق
تُستخدم في فيزياء الجسيمات لملاءمة النماذج المعقدة مع البيانات، وفي علم الكون لاستكشاف فضاء المعاملات الخاص بالكون، وفي المالية لتقييم المخاطر وتسعير الخيارات.
حقيقة طريفة
طُوِّرت الخوارزمية في الأصل لحساب معادلة الحالة لغاز الكرات الصلبة، واستخدم مخترعوها أحد أوائل الحواسيب الإلكترونية، وهو حاسوب MANIAC، في مختبر لوس ألاموس.
اكتب الوصفة، ثم راجعها بعد ساعة: إن انحرفت النسب ولو بغرام واحد، ضاع الطعم. وهكذا تقريبًا تسلك التفاعلات الكيميائية في الأنظمة المفتوحة: أدنى فرق في التراكيز الابتدائية يكبر مع الزمن ليُفضي إلى حالات مختلفة تمامًا. هذه هي الفوضى، وهي في الأنبوب المخبري تبدو كتقلبات غير متوقعة في اللون أو درجة الحرارة.
تصادم المجرات يشبه رقصة بطيئة يتقارب فيها الشريكان تدريجيًا. وفي مركز كل مجرة يختبئ ثقب أسود فائق الكتلة — دولاب موازنة غير مرئي كتلته تعادل ملايين أو مليارات الشموس. بعد اندماج المجرات، تبدأ هذه الثقوب السوداء بالتحرك نحو بعضها البعض، فاقدةً الطاقة بسبب الاحتكاك بالنجوم والغاز.
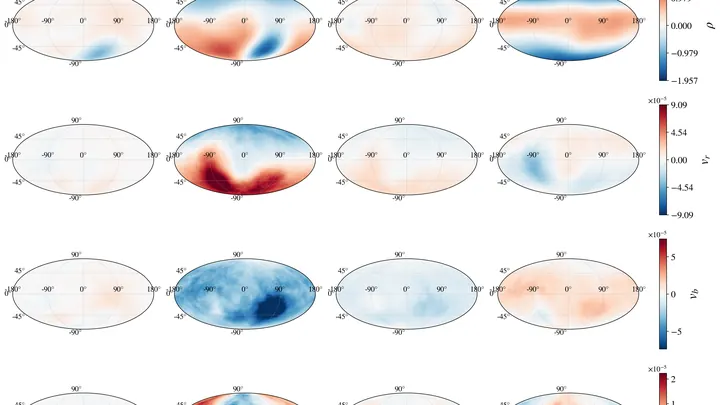
مجرة درب التبانة وقمرها سحابة ماجلان الكبرى تدوران ببطء حول بعضهما البعض. جاذبيتهما المتبادلة تهز الأطراف البعيدة لدرب التبانة، كما أن إلقاء حصاة في بركة يجعل الماء يتموج.
مئتا مليون نجم. في مركز المجرة، حيث يستهدف المسح المستقبلي لتلسكوب نانسي غريس رومان، حوالي 250 مرة خلال المهمة سيرتعش ضوء أحدها من لمسة غير مرئية. هذه هي الكواكب العائمة بحرية – عوالم طُردت من أنظمتها الأم – و الكواكب الخارجية الأرضية التي تدور حول شموس بعيدة.
أنت تقف تحت الدش: تدير الصمام، والماء إما مثلج وإما حارق. الأنابيب تعيش حياتها الخاصة: الضغط يقفز بشكل غير متوقع، وكأنه أوركسترا متقلبة بلا قائد. وحدة التحكم الجديدة هي نظام تكيفي يتعلم في الزمن الحقيقي: دون نموذج مسبق لشبكة الأنابيب، يضبط نفسه مع ديناميكيتها في دقائق معدودة ويُخرج درجة الحرارة بلطف إلى منطقة الراحة، دون أن يتجاوز حدود الأمان ولو مرة واحدة.
السائق على طريق زلق لا يعرف كيف ستستجيب السيارة لعجلة القيادة، فيتعلم أثناء القيادة تاركاً هامشاً للخطأ. على نحو مماثل، تتصرف خوارزمية التحكم الذكية. فبدلاً من المطالبة بنموذج دقيق، تجمع البيانات بشكل فوري، وتقدّر عدم اليقين والتشويشات الخارجية، وكأن الصندوق الأسود يكشف عن إعداداته تدريجياً.
أنظمة الطاقة المزودة بألواح شمسية وتوربينات الرياح تُشبه مباراة شطرنج: الغيوم وتغيّر الأحمال هي تحركات الخصم التي لا يمكن توقعها. للحفاظ على التوازن، كان المُشغّلون سابقاً يستعرضون عشرات السيناريوهات (عدم اليقين)، مما كان يتطلب وقتاً وحسابات كثيرة جداً.
الخوارزمية الجديدة تعمل مثل أستاذ كبير في الشطرنج: فهي لا تكتفي بحساب الخيارات، بل تُقسّم رقعة الشطرنج إلى أجزاء مستقلة وتحلّلها في آنٍ معاً.
العدسية التجاذبية الميكروية هي أثر كوني مذهل، تنبأ به أينشتاين وطوّره تسفيكي. جسم ضخم، يمر بيننا وبين نجم بعيد، يحني ضوءه كالعدسة، مُحدِثاً تضخيمات وتشوهات مميزة.
المادة المظلمة - الأساس غير المرئي للهندسة الكونية - تشكل 85% من الكتلة الكلية، لكنها تفلت من الرصد المباشر. في عشرينيات القرن الماضي، اكتشف إدوين هابل توسع الكون وعالم المجرات، وفي ثلاثينيات القرن نفسه، اشتبه فريتز زفيكي بوجود كتلة مخفية في تجمعاتها.
يحمل المجال المغناطيسي جسيمًا مجهريًا في حالة معلقة، وكأنه شريك غير مرئي في رقصة. يشكل التكوين الخاص للمجال مصيدة ذات «موضعين» مستقرين — وهما حفرتا جهد. في الفيزياء الكلاسيكية، يشغل الراقص واحدة فقط منهما، لكن في العالم الكمومي يمكن للجسيم أن يتواجد في كلتيهما في آن واحد — وهذه الظاهرة تسمى التراكب الكمومي.
60 فأرًا، 1980 عينة، 234 مريضًا بسرطان الرئة. خلف كل رقم آلاف الجينات. يُقاس نشاطها لفهم المرض. لكن البيانات ليست متجانسة: بالنسبة لمريض واحد يتم تقييم مستوى البروتين (رقم متصل)، وإعطاء تشخيص (نعم/لا)، وتحديد النوع الفرعي للورم (فئة). دمجها في نموذج واحد كجمع درجات الحرارة المئوية مع الكيلومترات. المتخصصون في التعلم الآلي يضبطون أوزان الأخطاء يدويًا لكل مهمة.
الكون ليس صامتًا: إنه مليء بطنين مستمر من الموجات الثقالية. بعد عقد من الزمن، ستضبط مركبة LISA الفضائية "أذنيها" على نطاق الميلي هرتز، وسيكون أغنى مصدر هو مجرتنا — عشرات الآلاف من أزواج الأقزام البيضاء، التي تدور في رقصة سريعة. المشكلة أن إشاراتها تندمج في نشاز، يطغى بعضها على بعض.
الخلية تشبه مكتبة يُعاد فيها نسخ آلاف الكتب كل يوم. الآلات الجزيئية — البوليميرات والريبوسومات — تنزلق على طول السلسلة القالب وتجمع نسخة، حلقة بعد حلقة. لهذه الآلات عدة حالات: يمكن أن تتباطأ، أو تخطئ، أو تتحول. سابقًا، كان حساب مثل هذه العملية يستغرق ساعات.
وجد مؤلفو العمل حلًا رياضيًا دقيقًا.
ترقص أزواج الثقوب السوداء قبل الاندماج بثلاثة أنماط مختلفة. الأول هو رقصة الفالس الأنيقة: تدور الأجسام في نفس الاتجاه، مثل شريكين ينظران إلى الجهة نفسها. تنشأ هذه الأزواج من نجوم ثنائية، وغالباً ما تكون كتلتاها غير متساويتين. الثاني هو الديسكو الفوضوي: الدورانات متناثرة الاتجاهات، والكتلتان متساويتان تقريباً.
الشبكة الاجتماعية تشبه المدينة: فيها أحياء عملاقة وأزقة صغيرة. عندما يبحث خوارزمي عن مجموعات متماسكة فيها، غالبًا ما يميز زوجًا من المجموعات الضخمة والكثير من الشظايا الصغيرة. لكن العميل — مثل البلدية — يحتاج إلى أحياء متقاربة الحجم لتوزيع العيادات أو المدارس بالتساوي.
الحيلة المعتادة هي تدوير مقبض "السماح" الذي يجعل جميع المجتمعات في المتوسط أكبر أو أصغر.
في الفضاء، كثيرًا ما توجد أزواج من الثقوب السوداء المندمجة، يكون فيها أحد الثقبين أكبر كتلةً من الآخر بشكل ملحوظ. هذا الاختلاف في الوزن ليس مجرد رقم، بل هو مفتاح لتاريخهما المشترك.
درس علماء الفيزياء الفلكية قناة النقل المستقر للكتلة — وهي عملية ينتقل فيها المادة من نجم إلى آخر بسلاسة دون تدمير النظام. بنوا نموذجًا رياضيًا يربط بين لحظتين رئيسيتين: مدى استقرارية النقل، ومدى كفاءة النجم المجاور في التقاط هذه المادة.
الرسام يرسم لوحة بورتريه ضربة فرشاة تلو الأخرى، ثم يُعرض عليه كاميرا مع فلاش — نقرة واحدة، وينتهي الأمر. هذا تقريباً شكل الانتقال من النماذج متعددة الخطوات إلى النماذج أحادية الخطوة في توليد صور المجرات.
الشبكات العصبية التعلم العميق في التصوير الطبي المعتادة لتوليد الصور تعمل مثل رسام الألوان المائية: تضع طبقة، تمزج الألوان، تضيف تفاصيل.
جهاز التصوير المقطعي بالأشعة السينية يشبه النجار الذي يفحص جذع الشجرة من جميع الجوانب ليعرف أين يوجد الفراغ بداخله. يلتقط عشرات الصور المسطحة الظلية، ويدور المصدر والكاشف حول الجسم. ثم يقوم برنامج "المُجمِّع" بلصق هذه الظلال لتكوين نموذج حجمي. أسرع مُجمِّع هو خوارزمية FBP (الإسقاط الخلفي المفلتر).
مصنع تدار فيه مئات خطوط التجميع الصغيرة دون توقف. كل خط هو محرك جزيئي يحول الوقود الكيميائي إلى حركة. لجعل المحرك يتحرك أسرع أو في الاتجاه المطلوب، يعدّل المهندس الإعدادات — شكل الأجزاء، وقوة التفاعلات. ولكن كيف تعرف أي إعداد سينجح إذا كانت الاختبارات تستغرق وقتًا طويلاً؟
المشكلة أن أهم الأحداث — مثل قفزة نادرة للمحرك إلى وضع جديد — تحدث مرة كل قرن بمقاييس المحاكاة.
سبع صور للسماء بعد ثوران بركان بيناتوبو. في كل صورة، خريطة لتركيزات عشرات المواد. السؤال بسيط: أي مادة تتحول إلى أي مادة؟ لكن كيف نستنتج سلسلة الأسباب من سبع لقطات، إذا كان عدد المتغيرات أكبر من عدد اللحظات الزمنية؟
تنظر M-CaStLe إلى الخريطة بطريقة مختلفة. لكل خلية في الشبكة، تُجمع نافذة من تسع جارات: الخلية المركزية وثماني خلايا حولها. هذه النوافذ على الخريطة بالآلاف، وتُعتبر جميعها تكرارات لنفس الآلية المحلية.
بركة ماء ضخمة تنتشر عليها دوائر من حجرين ثقيلين يدوران حول بعضهما البعض. الحجارة تقترب، وتصبح الدوائر أكثر تكرارًا وأقوى، وعلى وشك أن يصطدما. الموجات الثقالية هي مثل هذه الدوائر، ولكن ليس على الماء، بل في نسيج الفضاء نفسه. تُصدرها أزواج من الثقوب السوداء الضخمة عندما تندمج في ثقب واحد.
أوركسترا يعزف كل عازف فيها دوره، لكنه لا يسمع إلا جاره. ما إن يخطئ أحدهم حتى تتدحرج موجة الأخطاء عبر القاعة كلها. هكذا تعمل آلات إيزينج — أجهزة خاصة لحل المسائل التي تتطلب إيجاد الخيار الأفضل من بين العديد. عناصرها، أو «السبينات»، مترابطة، وإذا حُدِّثت في آن واحد، تبدأ بالتداخل مع بعضها مثل موسيقيين دخلوا في غير موعدهم.
عادةً تُحدَّث السبينات تباعًا، لكن هذا بطيء.
يمكن تمثيل كل انقباضة للقلب كنقطة على ورقة. آلاف النقاط تتجمع في سحابة. خوارزمية Mapper تحول هذه السحابة إلى شبكة: تربط النقاط المتشابهة في السلوك وتلونها حسب قوة تدفق الدم. النتيجة ليست مجرد كومة أرقام، بل خريطة ملونة تظهر أي أجزاء القلب تعمل بتناغم وأيها بشكل متفرق.
السبيكة المكونة من سبعة معادن تشبه فريقًا يسحب فيه كل لاعب البطانية نحو نفسه. ذرات الحديد والكوبالت والنيكل والألومنيوم والتيتانيوم والتنتالوم والفاناديوم قد تصطف في نمط منتظم، أو قد تتوزع في مواقع عشوائية. يعتمد على ذلك ما إذا كانت المادة صلبة كالفولاذ أم خفيفة كالألومنيوم. يريد العلماء معرفة مسبقًا أي نمط ستختاره الذرات لصناعة سبائك بخصائص مرغوبة.
في مسرّع الجسيمات، تتحطم النوى إلى شظايا، مثلما ينكسر فنجان خزفي عند سقوطه. تمر كل شظية عبر ألواح السيليكون، التي تسجّل الاصطدام وقوته. ولكن للتمييز بين الإشارة الحقيقية والضوضاء العشوائية، يجب ضبط عتبة: أي قراءة أقل منها تُعتبر تداخلًا.
تستخدم تجربة FOOT ستة ألواح سيليكون بسماكة 150 ميكرومترًا، مكدسة في ثلاث طبقات.
الإلكترون في الذرة مثل نغمة على وتر: لديه مجموعة من الطاقات المسموحة، ومهمة الفيزيائي هي إيجاد هذه النغمات. عادةً، لتحديدها، يتم تقسيم الفضاء حول النواة إلى قطع صغيرة وحساب سلوك الإلكترون في كل منها. كلما كانت القطع أصغر، كانت الإجابة أدق. لكن بالنسبة لذرة الهيدروجين، اصطدمت الدقة بسقف: مهما صغّرنا القطع، لم ينخفض الخطأ عن مستوى معين.
كان السبب في الطريقة التي ينظر بها البرنامج إلى مركز الذرة.
الضوء الذي وُلد في لحظة الانفجار العظيم، قطع إلينا مسافة استمرت نحو 14 مليار سنة. لكنه في طريقه مر عبر حقول جاذبية المجرات وتجمعات المادة المظلمة — وهي صورة افتراضية للمادة لا تشارك في التفاعل الكهرومغناطيسي، ولذلك لا يمكن رصدها مباشرة. هذه الحقول ثنّت أشعة الضوء، تمامًا كما تشوه الزجاج غير المنتظم الصورة.
في المواد غير المنتظمة — مثل أشباه الموصلات العضوية أو الأحبار المصنوعة من مواد ثنائية الأبعاد — لا تتحرك الإلكترونات بسلاسة مثل الماء في الأنبوب. بل تقفز من مكان إلى آخر، مثل كرة ترتد على سطح غير مستوٍ. يُسمى هذا النوع من الحركة بالنقل القفزي (hopping transport).
النجم النابض هو نجم ميت يدور ويطلق نبضات راديوية، مثل المنارة. إذا كان للنجم النابض رفيق، فإنهما يدوران حول مركز الثقل المشترك. عندما يكون المدار قريبًا، تكون الفترة المدارية أقل من يوم، وتبدأ إشارة النجم النابض في "الاهتزاز": بسبب الحركة، يقترب النجم منا تارة ويبتعد تارة أخرى، ويتغير تردد النبضات مثل صفارة سيارة عابرة.