تحدد العملية العشوائية قاعدة احتمالية تنتقل بموجبها المنظومة من حالة إلى أخرى مع مرور الزمن. وعلى عكس القوانين الحتمية (deterministic laws) كسقوط التفاحة، لا يمكن هنا الحديث إلا عن احتمالات المسارات المختلفة. فعلى سبيل المثال، يعد الانحلال الإشعاعي للذرات عملية عشوائية بواسونية (Poisson process): لحظات الانحلال غير قابلة للتنبؤ، ولكن متوسط عدد الانحلالات في الدقيقة يكون مستقراً.
التاريخ
بدأت النظرية الرسمية للعمليات العشوائية بالتشكل في بدايات القرن العشرين مع أعمال لويس باشيلييه (1900) حول الحركة البراونية والأسواق المالية. وقد بنى نوربرت فينر عام 1923 نموذجاً رياضياً دقيقاً للحركة البراونية (عملية فينر (Wiener process)). فيما وضع أندريه كولموغوروف عام 1931 أسس النظرية البديهية للعمليات العشوائية. وقد حفز تطور النظرية بشدة مسائل من الفيزياء (الانتشار)، والاتصالات (التشويش)، والمالية.
كيف يعمل
توصف العملية العشوائية من خلال احتمالات الانتقال بين الحالات. في الزمنالمتقطع، قد تكون هذه سلسلة باحتمالات انتقال معطاة. وفي الزمن المتصل، تُحدد الديناميك بواسطة معادلات تفاضلية عشوائية (stochastic differential equations) (مثل معادلة لانجفان (Langevin equation) لجسيم براوني). للتحليل، كثيراً ما تستخدم معادلة تشابمان-كولموغوروف (Chapman-Kolmogorov equation) ومعادلة فوكر-بلانك (Fokker-Planck equation). الخاصية الأساسية — الخاصية الماركوفية (Markov property) (المستقبل يعتمد فقط على الحاضر) — تؤدي إلى تبسيطات كبيرة.
في التطبيق
تعتمد التنبؤ بأسعار العملات، ونمذجة الازدحام المروري على الطرق، وحتى توليد الأنسجة الواقعية في ألعاب الكمبيوتر على العمليات العشوائية.
حقيقة طريفة
في عام 1905، استخدم ألبرت أينشتاين العملية العشوائية (الحركة البراونية) لإثبات وجود الذرات، حيث ربط الحركة الفوضوية لحبوب اللقاح بدفع الجزيئات الحرارية.
السائل الذي يتدفق حول عائق يولّد دوامات وموجات صدمة. وصف سلوكها يعني حل معادلة لاخطية، حيث تعتمد سرعة التدفق على نفسها. الحواسيب الفائقة التقليدية تقضي أيامًا في هذا، بينما الحواسيب الكمومية لم تُستخدم تقريبًا حتى الآن: لغتها الطبيعية هي العمليات الخطية، بينما السائل «لاخطي» بطبيعته.
مؤلفو العمل الجديد وجدوا طريقًا ملتويًا.
عندما تدير ببطء مقبض ضبط جهاز راديو قديم، تسمع الصوت يخرج من الضوضاء ليس تدريجيًا بل فجأة — في اللحظة التي يدخل فيها الهوائي في رنين مع الموجة. تقريبًا بنفس الطريقة تتصرف الجينات في الخلية الحية. فهي لا تعمل كصنبور متدفق بسلاسة، بل كمفتاح تبديل بوضعين: «صامت» و«مُذيع».
المفتاح ينقر – فيضيء الضوء. لكن تخيل مفتاحًا قد يضيء المصباح أو يترك الغرفة مظلمة بنفس الضغطة. إنه يتذكر أيضًا ما فعله في المرة السابقة، وأحيانًا يبدو وكأنه يقلب عملة معدنية ليقرر ما إذا كان سيضيء الضوء.
هذا السلوك لوحظ في بلورة من الفوسفور الأسود – وهو شبه موصل بسماكة بضع طبقات ذرية.
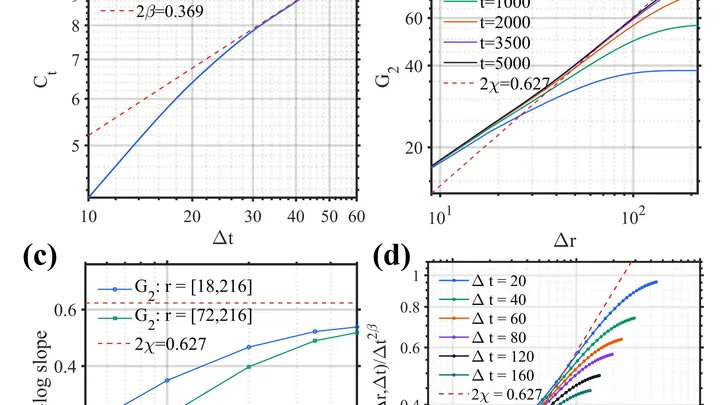
يبدو منحدر جبلي بعد تساقط الثلوج كومة فوضوية من الثلج. لكن ما إن تقيس التضاريس – تكتشف أن تفاوتات الارتفاع تخضع لرياضيات صارمة. العمليات العشوائية هنا ليست عشوائية تمامًا. إنها تُنتج أنماطًا كونية، سواءً كانت ثلجًا أو لهب حريق غابة أو نمو مستعمرة بكتيريا. يسمي الفيزيائيون هذا فئة كاردَر-باريزي-تشانغ العالمية (KPZ).
على منحدر جبلي شديد الانحدار، قد يتسبب حجر واحد متساقط أحياناً في انهيار جليدي، وأحياناً أخرى يعلق. كل شيء يتوقف على حالة المنحدر. تمت دراسة انتقال مماثل من السكون إلى شلال من الأحداث باستخدام الأتومات الخلوي (cellular automaton) — نموذج مبسط حيث يمكن لكل خلية أن تنقل الإثارة إلى جيرانها وفقاً لقوانين احتمالية.
تخرج قطرات الماء من الفوهة واحدة تلو الأخرى، مثل راكبي دراجات على مسار ضيق. تلك التي تطير أسرع تلحق بالبطيئة — وتندمج معها في قطرات أكبر. هذه الآلية البسيطة تُسمى التجميع القذفي (ballistic aggregation)، وحتى الآن كانت تُلاحظ فقط على المقاييس الكونية: هكذا تلتصق ذرات الغبار لتكوين الكواكب.
خلاط المطبخ يعمل بسرعة واحدة، لكن بمجرد أن تبدأ بالضغط على الزر بشكل متقطع، يخفق الخليط بشكل مختلف. هذا تقريبًا ما يحدث للتفاعلات الكيميائية عندما لا تكون سرعة خطواتها الفردية ثابتة، بل تنبض مع الزمن. في الخلية الحية، يحدث هذا طوال الوقت: البروتينات المبدلة (switch proteins) تارةً تنشط الإنزيم وتارةً تثبطه، والإشارة الخارجية — مثل الضوء في البصريات الوراثية — تحدد إيقاع هذه التبديلات.
تخيل كتابًا للطبخ يُعاد كتابته من جيل إلى جيل. في يوم من الأيام، يتلقى وصفة البرش مكونًا سريًا من طاهي المعجنات — ومنذ تلك اللحظة، لا يتذكر الطعم الأسلاف فحسب، بل يتذكر أيضًا الجار. في النموذج القياسي للتطور، تتصرف الجينات بنفس الطريقة. الجينات هي تعليمات للكائن الحي، نوع من الوصفات الجزيئية.
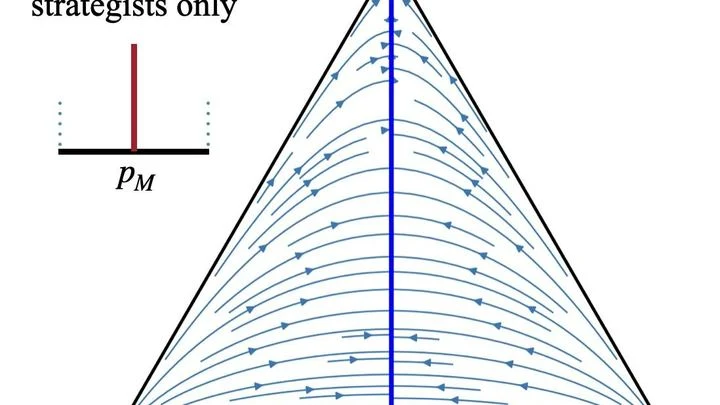
طالما تجادل علماء الأحياء: إذا تعايش أفراد عدوانيون ومسالمون باستقرار في جماعة، فهل يحدث تبديل مستمر للأدوار السلوكية لدى كل فرد، أم أن جزءًا يُظهر العدوان دائمًا وجزءًا يتراجع دائمًا؟ في إطار المعادلات الكلاسيكية لديناميكيات الجماعات، هذان السيناريوان لا يمكن تمييزهما رياضيًا.
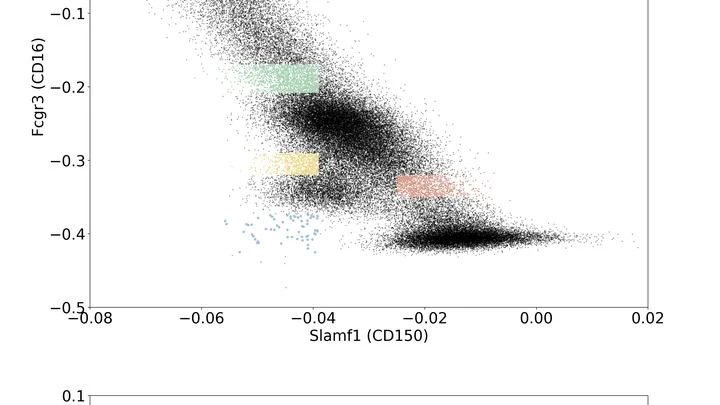
خلايا الكائن الحي الواحد تشبه توأمًا من الخبازين يعملان في مطبخ مشترك وفق كتاب وصفات واحد — جزيء الحمض النووي. ومع ذلك، أثناء النسخ (نسخ الوصفة إلى جزيئات الرنا المرسال — "أوراق الغش") والترجمة اللاحقة (تجميع البروتينات وفق هذه التعليمات) تنشأ حتمًا تقلبات عشوائية.
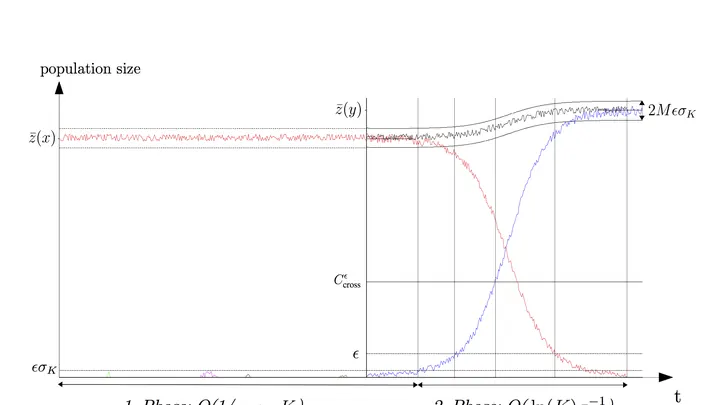
يتدفق التطور كالماء. ففي النهر الواسع تكون التغيرات سلسة وبطيئة، بينما يهدر الجدول الجبلي عند كل حجر. حجم الجماعة وتواتر الطفرات يحددان المجرى: واسعًا وهادئًا أم ضيقًا ومليئًا بالمنحدرات.
صحراء حيث كل خطوة تغير التضاريس. تنهار الكثبان الرملية، وتنشأ منحدرات جديدة — وتُفرض الخطوة التالية بما وطئته للتو. تقريبًا هكذا تعمل "المناظر الرملية" (sandscapes) — نموذج رياضي مستوحى من الأنظمة الحية.
اعتمد المؤلفون على شبكات هوبفيلد العصبية، لكنهم أضافوا تغذية راجعة: كلما دخل النظام في حالة معينة (مثل "أصبحت الخلية عضلية")، زاد عمق المنخفض المقابل في مشهد الطاقة.
رقصة مئات الجسيمات: بعض الأزواج تدور ببطء وسلاسة، بينما تهتز أخرى بإيقاع محموم. لفهم جوهر الرقصة، يجب متابعة الحركات البطيئة تحديدًا، فهي الكوريغرافيا الرئيسية للنظام. في علم الجزيئات، تُسمى هذه الحركات البطيئة "الأنماط البطيئة" (slow modes)، وهي التي تحدد كيفية طي البروتين على شكل كرة أو ارتباط الدواء بالهدف.
الطريقة الجديدة SelfTICA تتعلم تمييز هذه الكوريغرافيا دون توجيه.
لهب الشمعة في تيار الهواء يتراقص: تارة يتوهج، وتارة يكاد ينطفئ. هكذا تقريبًا تتصرف الكوازارات — الثقوب السوداء فائقة الكتلة في مراكز المجرات البعيدة، المحاطة بقرص ملتهب من المادة المتساقطة. غير أنها لا تتقلب خلال ثوانٍ، بل خلال شهور وسنوات.
اعتاد علماء الفلك على وصف هذا الارتجاف بنموذج بسيط — وهو المشي العشوائي للسطوع حول مستوى متوسط. لكن مؤلفي الدراسة الجديدة لاحظوا خدعة.
تشبه العديد من التحولات الكيميائية تركيب أثاث في ظلام دامس: ترى القطع الأولية والخزانة الجاهزة، لكن عملية التركيب نفسها تبقى لغزًا. الحالات الوسيطة — كوضعيات يد الحرفي غير الموفقة — تختفي بسرعة أكبر من أن تُرى. النهج الجديد الموصوف في المقال يستخدم الرنين المغناطيسي النووي كرادار حساس قادر على التقاط هذه الأشكال العابرة.
يقوم الأسلوب على نمط المبادرة الحرة الثابتة (SSFP).
في كل مرة تتردد فيها قبل خطوة محفوفة بالمخاطر — سواء استثمار المال في الأسهم أم الانتظار — يدور في رأسك حوار داخلي. عادةً يحاول العلماء إعادة بناء مسار هذا الحوار من الاختيار النهائي وحده، كما لو أن محققًا يحاول إعادة بناء محادثة بين شخصين بالنظر إلى صورة لمكان اللقاء. غالبًا ما تكون هذه الصورة ناقصة: فالأفعال المتطابقة قد تنبع من أفكار مختلفة تمامًا.
اقترح مؤلفو الدراسة تسجيل الحوار نفسه.
عازفان يعزفان ثنائيًا. في قاعة مثالية، يسمع كل منهما الآخر بوضوح ويدخلان تدريجيًا في حالة رنين. لكن جرّب العزف في غرفة يغلق فيها أحدهم الباب باستمرار. يبدو أن الإيقاع سيختل. لكن لا: أحيانًا تكون هذه الضجة العشوائية هي ما يجعل الاثنين يتوافقان فورًا.
تقريبًا هكذا تتصرف جسيمتان كموميتان — كيوبتات قناة أيونية — عندما تكون البيئة من حولهما صاخبة.
ينبض القلب بإيقاع منتظم، ثم فجأة يضطرب. يحافظ المناخ على إيقاعه المعتاد لعقود، ثم يتحول خلال صيف واحد إلى حالة جديدة. تبدو هذه التحولات في السلوك مثل نقرة مفتاح كهربائي، لكن في البيانات الحقيقية لا نرى سوى إشارة أحادية البعد مشوشة، تختبئ فيها لحظة التحول.
ارمِ حفنة من الرمل على الأرض: عدد الحبيبات الكبيرة قليل، والصغيرة كثير، والصغيرة جدًا أكثر. هذا الانحراف، حيث تحدث الأحداث الصغيرة كثيرًا والكبيرة نادرًا، يوصف بالقانون الأسّي (power law). نجده في أحجام المدن، وقوة الزلازل، وعدد الاستشهادات في الأوراق العلمية.
لفهم مصدر هذا القانون، أخذ الفيزيائيون أبسط نموذج — كرات صلبة تتصادم وتتبادل الطاقة.
يشبه الكلام أوركسترا يجب أن تُعزف كل نغمة فيها في لحظتها المناسبة. يحوّل الدماغ الفكرة إلى سلسلة أصوات في أجزاء من الثانية، وظل حتى الآن غير واضح كيف يدير هذا التسلسل الهرمي — من الأصوات المنفردة إلى المقاطع ثم الكلمات الكاملة.
لرؤية هذه العملية مباشرة، زرع الباحثون في منطقة الكلام في دماغ مريضين شبكات من 64 قطبًا دقيقًا — كل شبكة بحجم حبة أرز (3.2 × 3.2 ملم).
الليزر الذي عادةً ما يعطي شعاعًا ثابتًا، يبدأ قرب عتبة التوليد (lasing threshold) بالاهتزاز مثل وتر آلة موسيقية قبل أن يصدر صوته. هذه الاهتزازات ليست عيبًا، بل هي ضجيج كمومي: الذرات داخل الليزر تُصدر الضوء بشكل عشوائي دون أي سبب خارجي.
تضرب شعاع الليزر غشاءً من الذهب والفضة لبضع نانوثوانٍ فقط — خلال هذا الوقت يقطع الضوء مسافة أقل من متر. عند نقطة الاصطدام، يغلي المعدن ويتناثر ويتجمد في نمط عشوائي من جسيمات صغيرة. كل نمط من هذه الأنماط فريد مثل الشقوق على الجليد أو أغصان الأشجار. لا يمكن تكراره عمدًا: أدنى اهتزاز في الشعاع أو ذرة غبار تغيّر الصورة.
فيلم عن فنجان مكسور يُعرض بالعكس يبدو سخيفًا: فالقطع لا تتجمع من تلقاء نفسها لتكوّن الكل. هذا الإحساس البديهي باللارجعة مرتبط بزيادة الإنتروبيا — مقياس الفوضى في النظام. ينص القانون الثاني للديناميكا الحرارية على أن الإنتروبيا لنظام معزول لا تتناقص، مما يحدد اتجاه الزمن من الماضي إلى المستقبل.
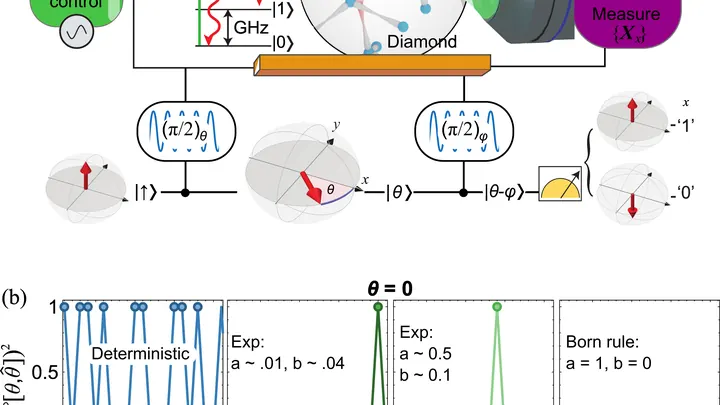
رمي عملة معدنية يبدو عشوائيًا، لكن في الحقيقة الفيزياء هي التي تحسم الأمر: قوة الرمية، مقاومة الهواء، مرونة السطح. إذا عرفنا كل التفاصيل، يمكن توقع النتيجة. العشوائية الحقيقية أعمق من ذلك، إنها في العالم الكمومي. هناك، لا يمتلك الجسيم حالة محددة حتى نقيسه، ونتيجة القياس يستحيل توقعها مسبقًا.
لوح شمسي على السطح يعطي تيارًا ضعيفًا صباحًا، وتيارًا قويًا عند الظهيرة، ويصمت ليلًا. والرياح أيضًا لا تهبّ عشوائيًا: فهي غالبًا أقوى صباحًا ومساءً منها نهارًا. يحتاج مختصو الطاقة إلى معرفة مسبقة بكمية الطاقة المتوقعة بعد ساعة أو ثلاث ساعات، ليتمكنوا من تشغيل محطات الاحتياط في الوقت المناسب أو تخزين الكهرباء في البطاريات.
المادة مثل الإنسان: إذا مددتها لفترة طويلة، تتذكر ذلك وتتصرف بشكل مختلف. لسنوات، ظل المهندسون يبحثون عن معادلات لوصف هذه الذاكرة. الآن، تقوم الشبكة العصبية بذلك بنفسها.
البنية الجديدة iCKAN تأخذ بيانات الاختبارات وتحولها إلى معادلات. إنها لا ترى المرونة فحسب، بل ترى أيضًا اللزوجة — أي كيف تتدفق المادة تحت الحمل.
قطعة النقد المقلوبة هي أبسط مولّد للعشوائية. لكن إذا عُدّلت القطعة، فإنها تبدأ بالغش. في العالم الكمومي، يلعب الضوء دور القطعة: فخصائصه غير قابلة للتنبؤ من حيث المبدأ. المشكلة أن الجهاز الذي «يقلب» القطعة الكمومية قد يكون معطوبًا أو حتى مستبدلًا من قبل مخرب.
بَنى مؤلفو الدراسة مولّدًا لا يتطلب ثقة كاملة في مكوناته. يكفي فقط تقييد طاقة الحالات الضوئية المنبعثة — كما لو كنا نراقب ألا تكون القطعة ثقيلة جدًا.
أسطوانة حادة الرأس تحلق بست سرعات صوتية — ليست أكثر الأجسام أناقة، لكنها أصبحت البطل الرئيسي لحساب جديد. سطح مثل هذا الجسم لا يكون أملس تمامًا: عند دخول الغلاف الجوي، يحترق الدرع الحراري وتظهر نتوءات وانخفاضات. كيف تحوّل هذه النتوءات التدفق الهادئ إلى اضطراب عاصف، كان يُرى سابقًا فقط في تجارب منفردة وكان يكاد لا يخضع لنمذجة دقيقة.
كل حركة فكرية تترك أثرًا — دفعة كهربائية ضعيفة على فروة الرأس. جهاز مزود بعشرات الأسلاك، يشبه قبعة السباحة، يلتقط هذه الآثار ويحولها إلى خطوط متموجة. من خلالها يمكن تخمين ما يشعر به الشخص حتى لو ظل صامتًا. في الدراسة الجديدة، تنافست ثلاثة برامج حاسوبية على من يقرأ هذه الخطوط بدقة أكبر ويحدد: هل المزاج سيئ أم هادئ أم جيد.
ليزر الألياف العشوائي بالتغذية الراجعة هو خيط رفيع من الزجاج ينتقل فيه الضوء، لكنه لا ينعكس عن مرايا، بل عن عدم تجانسات دقيقة في الألياف نفسها. لا يُصدر هذا الليزر شعاعًا ثابتًا: فضوءه يرتجف ويومض مثل لهب شمعة في تيار هواء. في دراسة جديدة، تتبع الفيزيائيون بالتفصيل ولأول مرة كيف يرتجف هذا الضوء، واكتشفوا أن إحصاءاته أغنى بكثير من إحصاءات الليزر العادي.
مجموعة من الناس تبحث عن شيء مفقود في حديقة كبيرة. أحدهم يتعب ويغادر، وآخر ينضم في الطريق. عدد الباحثين يتغير باستمرار. كيف يؤثر ذلك على زمن البحث؟ حتى الآن لم يكن لدى العلم إجابة واضحة.
في العمل الجديد، بُني نموذج عام لهذه العملية. فيه يدخل المشاركون المستقلون إلى البحث ويغادرونه بشكل عشوائي. سُمي هذا بالتكرار الديناميكي والوفيات (dynamic redundancy and mortality).
في المواد غير المنتظمة — مثل أشباه الموصلات العضوية أو الأحبار المصنوعة من مواد ثنائية الأبعاد — لا تتحرك الإلكترونات بسلاسة مثل الماء في الأنبوب. بل تقفز من مكان إلى آخر، مثل كرة ترتد على سطح غير مستوٍ. يُسمى هذا النوع من الحركة بالنقل القفزي (hopping transport).
في عام 1992، اجتاح إعصار أندرو ولاية فلوريدا، تاركًا شركات التأمين أمام خسائر بلغت 15.5 مليار دولار. أفلست شركات كثيرة حينها، فابتكر السوق طريقة لنقل مخاطر الكوارث إلى أكتاف المستثمرين: سندات الكوارث. وهي أوراق مالية تدفع كوبونات سخية ما لم تقع كارثة متفق عليها، مثل إعصار بقوة معينة أو زلزال في منطقة محددة.
كل موسم أعاصير في الأطلسي يشبه لعبة نرد، حيث يعتمد عدد النقاط الظاهرة على ثلاث قوى مناخية كبرى: النينيو (El Niño)، وحرارة المحيط في «مهد الأعاصير»، والتذبذب الأطلسي الشمالي (North Atlantic Oscillation). هذه العوامل الثلاثة تفسر حوالي نصف التباين في عدد الأعاصير من عام إلى آخر، ولفترة طويلة بدا أنه بإضافة المزيد من البيانات أو خوارزميات أكثر دهاءً يمكن التنبؤ بدقة أكبر.
المجرة غابة لا تبدأ طيورها بالغناء فورًا. يجب أولاً أن تنمو الأشجار - النجوم - التي تظهر حولها الكواكب بمرور الوقت. تحسب معادلة دريك عدد الطيور التي قد تغني في هذه الغابة الآن، لكنها تفترض ضمنيًا أن عددها لا يتغير: ما هو موجود الآن هو ما كان موجودًا دائمًا. العمل الجديد يزيل هذا القيد ويُظهر كيف نما جوق الحضارات، وكيف خفت، وكيف يمكن أن يعلق في حالات غريبة.