أخذ العينات جيبس هو خوارزمية من خوارزميات سلسلة ماركوف مونت كارلو (MCMC) لتوليد عينات من توزيع احتمالي متعدد المتغيرات عندما يكون أخذ العينات المباشر صعبًا. تعمل الخوارزمية عن طريق تحديث متغير واحد في كل مرة، حيث يتم سحب كل قيمة جديدة من توزيعها الشرطي بالنظر إلى القيم الحالية لجميع المتغيرات الأخرى. هذا النهج مفيد بشكل خاص عندما يكون التوزيع المشترك الكامل معقدًا، ولكن التوزيعات الشرطية بسيطة وسهلة أخذ العينات منها. أخذ العينات جيبس هو حالة خاصة من خوارزمية متروبوليس-هاستينغز، لكنه يقبل دائمًا الحركة المقترحة، مما يجعله فعالًا من الناحية الحسابية في العديد من الإعدادات.
التاريخ
سُميت الطريقة على اسم الفيزيائي جوزيه ويلارد جيبس، لكنها صيغت رسميًا بواسطة ستيوارت جيمان ودونالد جيمان في عام 1984 في سياق استعادة الصور، وعُولمتها لاحقًا من قبل آخرين.
كيف يعمل
تبدأ الخوارزمية بمجموعة أولية من القيم لجميع المتغيرات. في كل تكرار، تمر عبر المتغيرات بترتيب ثابت (أو عشوائي). لكل متغير، تقوم بأخذ عينة من قيمته الجديدة من توزيعه الشرطي، مع إبقاء جميع المتغيرات الأخرى عند قيمها الحالية. تُستخدم هذه القيم الجديدة فورًا في التوزيعات الشرطية اللاحقة. على مدى تكرارات عديدة، يتقارب تسلسل العينات إلى التوزيع المشترك، بشرط أن تكون السلسلة غير قابلة للاختزال وغير دورية. المفتاح هو أن التوزيعات الشرطية يجب أن تكون معروفة وسهلة أخذ العينات منها، وهو ما يحدث غالبًا في النماذج البايزية الهرمية.
في التطبيق
يُستخدم على نطاق واسع في الإحصاء البايزي لأخذ العينات من التوزيعات الخلفية، مثل تخصيص ديريشليت الكامن (LDA) لنمذجة الموضوعات في معالجة اللغة الطبيعية، وفي تحليل البيانات الجينية.
حقيقة طريفة
على الرغم من تسميته باسم جيبس، إلا أن الخوارزمية لم يطورها هو؛ بل صاغ الاسم جيمان وجيمان بسبب تشبيه بتوزيعات جيبس في الميكانيكا الإحصائية.
مترجم فوري في قاعة يتحدث فيها شخصان: عليه أن يواكب المعنى والنبرة معًا، لكن إذا كان الكلام سريعًا جدًا، لا يبقى سوى إعادة صياغة. هكذا يشعر العلماء تقريبًا عندما يتزايد تدفق الموجات الثقالية من اندماجات الثقوب السوداء والنجوم النيوترونية، بينما لا تواكب الحسابات الدقيقة للإشارات.
عندما تصطدم نواتان ثقيلتان بسرعات نسبية، فإنهما لا تتفاعلان كليًا مثل كرات البلياردو. بل يدخل في التلامس جزء فقط من نيوكليوناتها — البروتونات والنيوترونات. وكم عدد النيوكليونات التي شاركت فعليًا في التصادم، وكم منها مرّ دون تفاعل، غير معروف مسبقًا. هذا العدد يحدد جميع القياسات اللاحقة، لكن لا يمكن رؤيته مباشرة.
الحاسوب الكمومي — جهاز يستخدم البتات الكمومية، أو الكيوبتات، التي يمكن أن تكون في تراكب من الحالات — يعمل عادةً كخط تجميع: العمليات تتوالى واحدة تلو الأخرى، وكل خطأ يتراكم. في العمل الجديد، جرّب الفيزيائيون مسارًا مختلفًا — بنية ينبثق فيها الحساب من عملية القياس نفسها.
الدماغ لا يكتفي بالاستجابة للعالم، بل يظل يخمّن ما الذي سيحدث في اللحظة التالية. يُعرف هذا المبدأ بالترميز التنبؤي: تقارن الخلايا العصبية التوقعات بالواقع وتحدّث الصورة الداخلية عند حدوث خطأ. لكن كيف يمكن لنظام معقد كهذا أن يُبنى في النسيج الحي للقشرة الدماغية، ظل غير واضح.
مؤلفو الدراسة الجديدة مدّوا جسرًا بين الرياضيات والبيولوجيا.
في قاعة صاخبة، يحاول مترجم التقاط كل كلمة، لكن الحفيف والصدى يشوشان المعنى. هكذا تقريبًا تحسب الطرق الحاسوبية التقليدية الأنظمة الكمومية المعقدة: كلما زاد عدد الجسيمات وقويت ارتباطاتها، زادت سرعة غرق الحسابات في الضوضاء. اقترحت مجموعة من الفيزيائيين نهجًا جديدًا — "مولّد شرودنغر". فهو لا يكتفي بالاستماع، بل يتعلم تفكيك التداخلات المتقاطعة، مستخرجًا الإشارة النقية.
استعادة صورة كاملة من أجزاء متقطعة تشبه سماع لحن الأوركسترا في قاعة صاخبة. تظهر مثل هذه المهام في الفوتومتري، حيث تُستعاد شدة إضاءة نجم من وميضه الضعيف. تتطلب الطرق التقليدية معلومات دقيقة عن التشويش، وهي غالبًا غير معروفة.
الخوارزم الجديد يصقل نموذج بياناته بنفسه: كالعازف الذي يضبط آلته أثناء العزف، فهو يقلل درجة الإنتروبيا خطوة بخطوة.
60 فأرًا، 1980 عينة، 234 مريضًا بسرطان الرئة. خلف كل رقم آلاف الجينات. يُقاس نشاطها لفهم المرض. لكن البيانات ليست متجانسة: بالنسبة لمريض واحد يتم تقييم مستوى البروتين (رقم متصل)، وإعطاء تشخيص (نعم/لا)، وتحديد النوع الفرعي للورم (فئة). دمجها في نموذج واحد كجمع درجات الحرارة المئوية مع الكيلومترات. المتخصصون في التعلم الآلي يضبطون أوزان الأخطاء يدويًا لكل مهمة.
الكون ليس صامتًا: إنه مليء بطنين مستمر من الموجات الثقالية. بعد عقد من الزمن، ستضبط مركبة LISA الفضائية "أذنيها" على نطاق الميلي هرتز، وسيكون أغنى مصدر هو مجرتنا — عشرات الآلاف من أزواج الأقزام البيضاء، التي تدور في رقصة سريعة. المشكلة أن إشاراتها تندمج في نشاز، يطغى بعضها على بعض.
تخيّل أوركسترا يعزف كل عازف فيها دوره، بينما يحاول قائد الأوركسترا التقاط إيقاع خافت بالكاد يُسمع، مشترك بين الجميع. هكذا تقريباً يبحث علماء الفلك عن الموجات الثقالية الصادرة عن أزواج من الثقوب السوداء فائقة الكتلة (بكتلة تعادل مليارات الشموس) التي تدور حول بعضها في مجرات بعيدة.
ترقص أزواج الثقوب السوداء قبل الاندماج بثلاثة أنماط مختلفة. الأول هو رقصة الفالس الأنيقة: تدور الأجسام في نفس الاتجاه، مثل شريكين ينظران إلى الجهة نفسها. تنشأ هذه الأزواج من نجوم ثنائية، وغالباً ما تكون كتلتاها غير متساويتين. الثاني هو الديسكو الفوضوي: الدورانات متناثرة الاتجاهات، والكتلتان متساويتان تقريباً.
الرسام يرسم لوحة بورتريه ضربة فرشاة تلو الأخرى، ثم يُعرض عليه كاميرا مع فلاش — نقرة واحدة، وينتهي الأمر. هذا تقريباً شكل الانتقال من النماذج متعددة الخطوات إلى النماذج أحادية الخطوة في توليد صور المجرات.
الشبكات العصبية التعلم العميق في التصوير الطبي المعتادة لتوليد الصور تعمل مثل رسام الألوان المائية: تضع طبقة، تمزج الألوان، تضيف تفاصيل.
يمكنك تحسس جسم غير مألوف بالطول، بالعرض، وبالقطر — في كل مرة تحصل على معلومات جديدة. ولكن ماذا لو كانت طريقة واحدة من التحسس لا تخبرك بشيء إطلاقًا عما ستظهره طريقة أخرى؟ هذا هو بالضبط ما تعنيه الأسس غير المنحازة بشكل متبادل في ميكانيكا الكم: القياس في أحدها يتركنا في جهل تام بشأن النتيجة في الآخر.
وجد مؤلفو العمل الجديد وصفة أنيقة لإعداد مثل هذه المجموعات.
مصنع تدار فيه مئات خطوط التجميع الصغيرة دون توقف. كل خط هو محرك جزيئي يحول الوقود الكيميائي إلى حركة. لجعل المحرك يتحرك أسرع أو في الاتجاه المطلوب، يعدّل المهندس الإعدادات — شكل الأجزاء، وقوة التفاعلات. ولكن كيف تعرف أي إعداد سينجح إذا كانت الاختبارات تستغرق وقتًا طويلاً؟
المشكلة أن أهم الأحداث — مثل قفزة نادرة للمحرك إلى وضع جديد — تحدث مرة كل قرن بمقاييس المحاكاة.
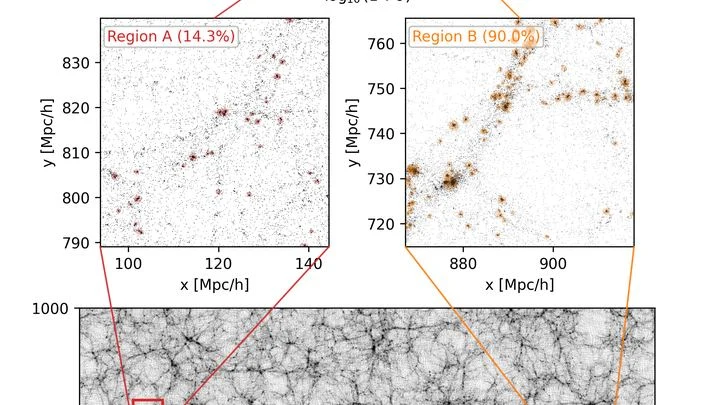
الكون شاسع، وحساب كيفية توزيع المجرات والمادة المظلمة فيه ليست بالمهمة السهلة. عادةً، يشغّل العلماء محاكاة حاسوبية "تمثّل" تطور مناطق كاملة من الفضاء يبلغ حجمها مليارات السنين الضوئية. لكن هذه الحسابات تتطلب موارد ووقتًا هائلين. المادة المظلمة غير مرئية، لكنها هي التي تحدد، مثل هيكل خفي، أين تتجمع المجرات.
في مدينة كبيرة بعد المطر، تتجمع المياه في المنخفضات نفسها، أينما سقطت أولى القطرات. بعد ساعة، لا تعتمد صورة البرك تقريبًا على المكان الذي بدأ منه المطر. هذا هو التوازن — النتيجة التي يصل إليها النظام بغض النظر عن نقطة البداية، إذا نسي التفاصيل.
في الرياضيات، تصف هذه المواقف "الشكلية الترموديناميكية" (thermodynamic formalism) — مجموعة قواعد للأنظمة التي تحتفظ بذاكرة عن الماضي، لكنها تتلاشى تدريجيًا.
أوركسترا يعزف كل عازف فيها دوره، لكنه لا يسمع إلا جاره. ما إن يخطئ أحدهم حتى تتدحرج موجة الأخطاء عبر القاعة كلها. هكذا تعمل آلات إيزينج — أجهزة خاصة لحل المسائل التي تتطلب إيجاد الخيار الأفضل من بين العديد. عناصرها، أو «السبينات»، مترابطة، وإذا حُدِّثت في آن واحد، تبدأ بالتداخل مع بعضها مثل موسيقيين دخلوا في غير موعدهم.
عادةً تُحدَّث السبينات تباعًا، لكن هذا بطيء.
النموذج المعتاد للتعلم الآلي ينظر إلى كائن واحد في كل مرة: دماغ واحد، مريض واحد، محرك واحد. لكن علماء الأحياء يحتاجون إلى العام: كيف يُبنى دماغ النوع ككل، وليس فقط دماغ سمكة معينة. الطريقة الجديدة — التركيب الاحتمالي العميق للنماذج (DPMS) — تتعلم من نسخ متعددة في وقت واحد، مثل طاهٍ يتذوق عشرات التفاح ليفهم طعم الصنف، لا طعم ثمرة واحدة.
الضوء الذي وُلد في لحظة الانفجار العظيم، قطع إلينا مسافة استمرت نحو 14 مليار سنة. لكنه في طريقه مر عبر حقول جاذبية المجرات وتجمعات المادة المظلمة — وهي صورة افتراضية للمادة لا تشارك في التفاعل الكهرومغناطيسي، ولذلك لا يمكن رصدها مباشرة. هذه الحقول ثنّت أشعة الضوء، تمامًا كما تشوه الزجاج غير المنتظم الصورة.
يصور المصور مبنىً شاهقًا، لكن بدلًا من لقطة واحدة، يلتقط سلسلة من الصور وهو يحرك الكاميرا بشكل حلزوني من الأعلى إلى الأسفل. هذا الأسلوب يلتقط تفاصيل أكثر في وقت أقل، لكن الصور قد تظهر مشوشة. مشكلة مشابهة تواجه أجهزة التصوير بالرنين المغناطيسي عندما تحتاج إلى الحصول على صورة للدماغ بسرعة.
اقترح العلماء مسارًا جديدًا لحركة الماسح، أطلقوا عليه اسم LOTUS.
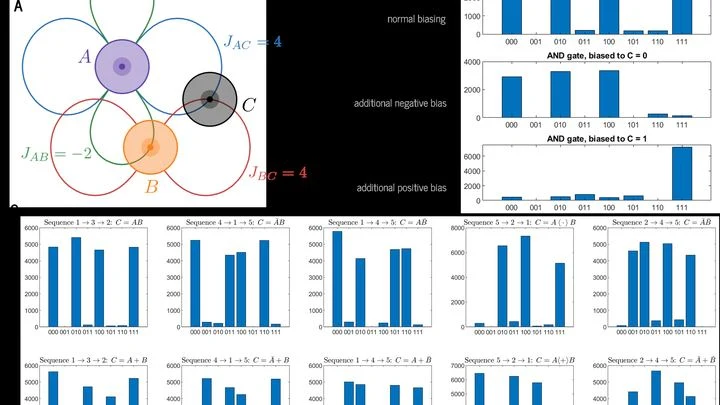
على الطاولة حفنة من مغناطيسات دائرية. ما دامت لا تُلمس، تبقى مبعثرة كما هي. لكن بمجرد تمرير نبضة تيار قصيرة عبرها، ينقلب كل قرص: يتبادل القطب الشمالي مكانه مع الجنوبي. وفي أثناء ذلك، تدفع الأقراص المتجاورة بعضها بحقولها، مثل أشخاص في طابور مزدحم، فتترتب الحفنة كلها في نمط يعتمد على الجهة التي هبت منها الرياح المغناطيسية ومدى دفء الجو.