Стохастические дифференциальные уравнения (СДУ) — это уравнения, описывающие, как величина меняется со временем, когда на её эволюцию, помимо детерминированных сил, влияют случайные флуктуации, или шум. Представьте пыльцу, дрожащую в воде (броуновское движение), или цену акции, колеблющуюся под влиянием рыночных капризов: основная тенденция существует, но случайность постоянно её возмущает. СДУ формализуют это, сочетая обычные дифференциальные уравнения с членом, вносящим случайность, который обычно моделируется как винеровский процесс (непрерывное во времени случайное блуждание). Они необходимы в областях, где шум — не помеха, а ключевая особенность системы, таких как биология (динамика популяций, регуляция генов), финансы (ценообразование опционов) и физика (турбулентность, тепловые флуктуации).
История
Математические основы были заложены Киёси Ито в 1940-х годах, который разработал стохастический интеграл и исчисление, носящие его имя. Ранее Альберт Эйнштейн и Мариан Смолуховский использовали эвристические стохастические модели для броуновского движения, но Ито дал строгую основу. Руслан Стратонович ввёл альтернативный интеграл в 1960-х годах, и с тех пор теория расширилась в богатую область с приложениями в различных науках.
Как это работает
СДУ записывается как dX_t = a(X_t, t) dt + b(X_t, t) dW_t, где X_t — состояние, a — снос (детерминированный тренд), b — диффузия (интенсивность шума), а dW_t — бесконечно малое приращение винеровского процесса. Ключевая тонкость в том, что шумовой член не является гладкой функцией; он имеет бесконечную вариацию, поэтому интеграл от b dW_t должен быть определён аккуратно. Существуют две основные интерпретации: Ито (где подынтегральное выражение вычисляется в левой конечной точке каждого шага по времени) и Стратоновича (вычисляется в средней точке). Выбор влияет на правила исчисления и физический смысл. Решениями являются случайные процессы, и вместо единственной траектории получается распределение вероятностей по возможным путям.
Где применяется
СДУ используются для моделирования цен опционов в количественных финансах (например, уравнение Блэка-Шоулза — это дифференциальное уравнение в частных производных, выведенное из СДУ), для симуляции нейронной активности в вычислительной нейронауке и для описания турбулентных течений в физике.
Любопытный факт
Траектория винеровского процесса, фундаментального шума в СДУ, непрерывна всюду, но не дифференцируема нигде — она настолько изрезана, что её длина на любом конечном интервале бесконечна.
Тромб растёт, как снежный ком, катящийся с горы: сперва маленький, он цепляет всё новые слои, а в какой момент превратится в лавину — угадать трудно. В крови запускается длинная цепочка реакций — каскад свёртывания, — где одно вещество будит другое, и сгусток набирает массу.
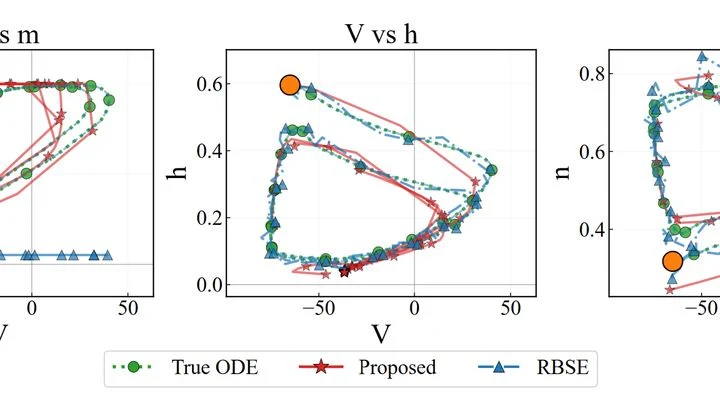
Многие природные процессы описываются дифференциальными уравнениями, но в распоряжении учёных часто оказываются лишь фрагментарные данные — своего рода обрывки карты. Новый вычислительный метод работает как картограф, восстанавливающий целостную карту местности по немногим ориентирам.
Ранняя Вселенная раздувалась с невообразимой скоростью — быстрее, чем свет успевал бы её пересечь. В этом кипящем котле любая область пространства была похожа на открытую банку с краской: её границы непрерывно захватывали новый «пар» извне, а часть собственного содержимого безвозвратно ускользала.
Пламя свечи на сквозняке пляшет: то вспыхнет, то почти погаснет. Примерно так же ведут себя квазары — сверхмассивные чёрные дыры в центрах далёких галактик, окружённые раскалённым диском падающего вещества. Только колеблются они не за секунды, а за месяцы и годы.
Три близнеца на бегу постоянно меняются одеждой. Примерно так ведут себя нейтрино — почти неуловимые частицы, пронизывающие нас триллионами каждую секунду. Они рождаются в ядерных реакциях, например в недрах Солнца, и существуют в трёх вариантах, или «ароматах». Но вот что странно: по пути от источника нейтрино может сменить аромат, превратиться из электронного в мюонный или тау-нейтрино.
Два музыканта играют дуэтом. В идеальном зале они слышат друг друга идеально и постепенно входят в резонанс. Но попробуйте играть в комнате, где кто-то постоянно хлопает дверью. Казалось бы, ритм собьётся. А вот и нет: иногда именно этот случайный хлопок заставляет обоих подстроиться мгновенно.
Примерно так ведут себя две квантовые частицы — кубиты — когда вокруг них шумит среда.
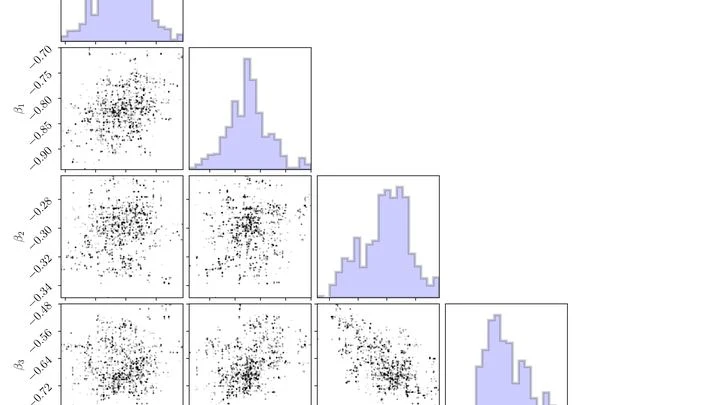
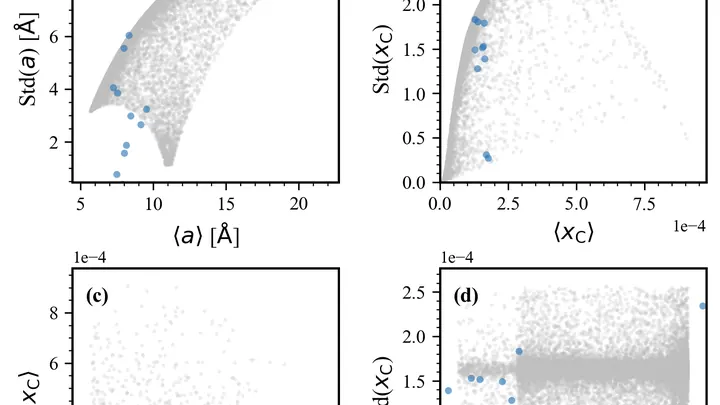
Капля чернил в стакане воды расплывается равномерно, но в чашке с кусочками фруктового желе чернила пойдут извилистыми путями — где-то застрянут, где-то проскочат. Так и молекулы в живых клетках или пористых материалах движутся не по гладкому полю, а сквозь среду с беспорядком: где-то гуще, где-то жиже.
Когда массивная звезда исчерпывает ядерное топливо и схлопывается в сверхновую, рождается нейтронная звезда — объект диаметром с небольшой город, но с массой, сравнимой с солнечной. Её вещество сжато до такой степени, что одна чайная ложка этого материала весила бы больше, чем гора Эверест.
Под землёй скрыто многое: вода, руда, песок, глина. Чтобы понять, что там, не обязательно копать. Достаточно пропустить через грунт слабый переменный ток и послушать, как порода «отвечает» на разных частотах. Этот приём называется спектральной вызванной поляризацией. По отклику можно судить о составе: например, глина и песок реагируют по-разному.
Каждые несколько лет тёплое течение у берегов Перу сдвигается, и рыбаки остаются без улова. Это Эль-Ниньо, дыхание тропического Тихого океана, которое влияет на погоду от Индонезии до Калифорнии. Предсказать его появление так же трудно, как предсказать, куда покатится камень, брошенный в бурную реку.
Космическая пыль — это не грязь, а мельчайшие крупинки, похожие на сажу от костра, только разбросанные между звёзд. Некоторые из них крутятся с бешеной скоростью, миллионы раз в секунду, и при этом испускают слабые радиоволны. Астрономы называют это аномальным микроволновым излучением — оно мешает изучать раннюю Вселенную, но и само по себе загадочно.
Квантовое состояние под непрерывным измерением — это не застывшая картина, а случайный танец. Каждый исход измерения слегка сдвигает состояние в ту или иную сторону, и чтобы предсказать будущее, нужно отслеживать всю траекторию. Для систем с большим числом уровней это вычислительный кошмар: матрица плотности растёт экспоненциально с размером системы.
В большом концертном зале звук отражается от стен, и даже если стоять в углу, по эху можно угадать форму помещения. Примерно так же устроена задача, которую решают авторы: как по «эху» в данных, собранных лишь с части системы, восстановить её скрытые ритмы.
В физике и климатологии часто бывает, что наблюдать все переменные невозможно, а доступен лишь временной ряд одной величины.