Стохастическаядинамическая система — это математическая модель, в которой состояниеэволюционирует во времени по детерминированным законам, но также подвержено случайным возмущениям, или шуму. Такое сочетание позволяет системе демонстрировать поведение, которое не является чисто предсказуемым, даже если лежащая в основе динамика хорошо понятна. Подобные системы повсеместно встречаются в физике, биологии, экономике и науках о климате, где внешние флуктуации или внутренняя случайность играют существенную роль.
История
Формальная теория возникла в начале XX века благодаря работам Альберта Эйнштейна по броуновскому движению и строгому построению случайных процессов Норбертом Винером; в дальнейшем она была расширена Ито и Стратоновичем в 1940–1960-х годах.
Как это работает
Эволюция обычно описывается дифференциальным уравнением, включающим детерминированное слагаемое (например, силы или скорости) и стохастическое слагаемое (например, белый шум или случайные скачки). Шум может отражать неразрешённые мелкомасштабные процессы, неопределённость измерений или подлинную случайность. Решения часто анализируются с помощью распределений вероятностей, а не отдельных траекторий, с использованием таких инструментов, как уравнение Фоккера–Планка или моделирование по методу Монте-Карло.
Где применяется
Они применяются для моделирования цен на акции, активности нейронов, изменчивости климата и диффузии частиц, а также многих других явлений.
Любопытный факт
Тот же математический аппарат, который описывает дрожание пыльцевого зерна в воде, лежит в основе моделей того, как события Эль-Ниньо могут запускаться случайным атмосферным «шумом».
В аквариуме размером с обеденный стол две стаи чёрных неонов плавают в соседних отсеках, разделённых прозрачной стенкой. Они не могут коснуться друг друга, но видят каждое движение. И вот что удивительно: когда одна стая решает повернуть налево, вторая через мгновение делает то же самое. Как будто два маятника, висящие за стеклом, начинают качаться в такт.
Рыбы в стае постоянно меняют направление, но не хаотично.
В девятиэтажном здании из тысячи комнат на каждом этаже кто-то шепчет, а кто-то кричит. Соседи передают слова дальше, но если все говорят слишком тихо, сообщение затухает уже на третьем этаже. Если слишком громко — к последнему этажу оно превращается в неразборчивый рёв. Между этими крайностями есть режим, когда шёпот доходит до конца без искажений.
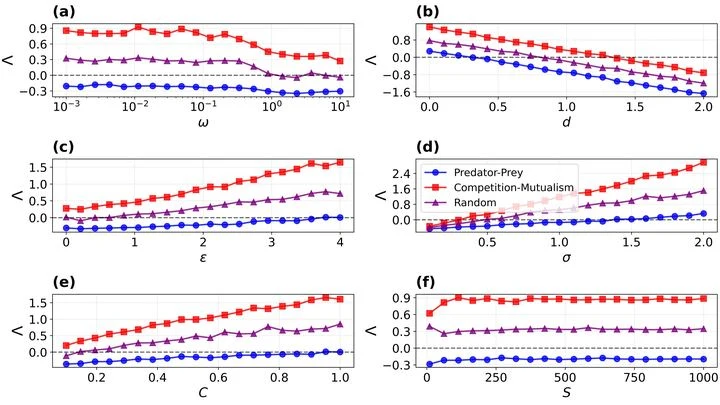
Лес не существует в застывшем мире. Зимой и летом, днём и ночью условия вокруг него меняются, и каждое такое колебание — словно ритм, под который подстраиваются все его обитатели. Однако до сих пор экологи в основном изучали, как сообщества живых существ держатся в неизменной среде, — как если бы проверяли прочность моста только в безветренную погоду.
Редкие виды в большом сообществе подобны тонким веткам дерева: их легко сломать случайным порывом ветра. Даже при стабильных внешних условиях у малочисленной популяции может просто не хватить особей, чтобы пережить неудачный сезон — например, засуху или нехватку пищи.
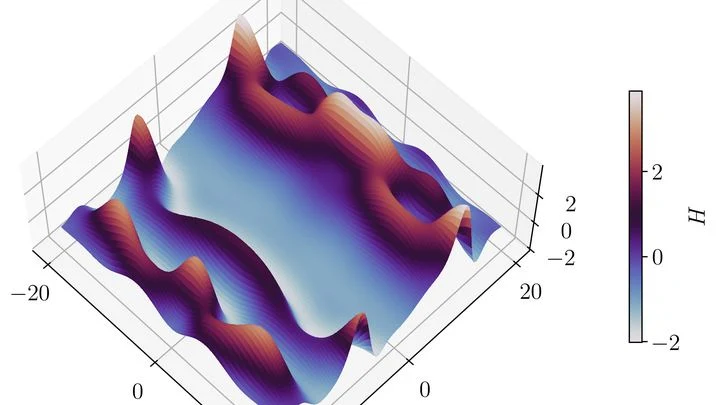
Группа светящихся точек плывёт в темноте, то сжимаясь в островки, то расходясь волнами. Это не рыбы и не птицы — это математическая модель активной материи, где каждая частица тратит собственную энергию на движение, а заодно рождается, умирает и соперничает с соседями за пространство.
В духовке при повышении температуры молекулы движутся быстрее, и беспорядок растёт. С языковыми моделями вроде ChatGPT всё наоборот. Когда разработчики увеличивают параметр «температура» — величину, управляющую случайностью выбора слов, — модель получает доступ к более широкому выбору слов, но её длинные тексты внезапно зацикливаются.
Рой москитов напоминает живое облако — сотни тел кружат вместе, но никто не выстраивается в линию и не повторяет движений соседа, как скворцы или рыбы. Долгое время было непонятно, на чём держится такое единство. Авторы новой работы предположили: насекомые общаются звуком. Каждая особь слышит гул множества крыльев вокруг и летит туда, где этот гул громче — к центру «звукового облака».
Представьте крутой горный склон. Порой один упавший камень беззвучно застревает, а иногда он запускает мощную лавину. Исход определяет состояние самого склона.
Многие природные процессы описываются дифференциальными уравнениями, но в распоряжении учёных часто оказываются лишь фрагментарные данные — своего рода обрывки карты. Новый вычислительный метод работает как картограф, восстанавливающий целостную карту местности по немногим ориентирам.
Машинное обучение давно перестало быть просто инструментом — оно становится исследователем, самостоятельно выуживающим законы природы из данных. Но как кремниевый разум приходит к пониманию? Чтобы подсмотреть этот процесс, физики обратились к игрушечной, но глубокой модели — решётке Изинга, где спины танцуют под диктовку температуры.
В мире, стремящемся к хаосу, иногда рождается ритм. Химическая реакция Белоусова–Жаботинского десятилетиями поражает воображение: в пробирке сами собой бегут цветные волны, словно живой организм, дышащий материей. Нечто подобное таится в кристаллах, где атомы железа балансируют между двумя магнитными ипостасями — высокоспиновой и низкоспиновой.
Политическую систему можно представить как огромную галактику — гравитационно связанную систему из звёзд, газа и пыли. Партии в этой аналогии — звёзды, излучающие свет публичной активности, а их сторонники — тёмная материя, невидимая субстанция, которая не испускает электромагнитного излучения, но своей массой удерживает всю структуру от распада.
Живой пласт клеток напоминает толпу на эскалаторе. В спокойном состоянии все движутся плавно, но стоит возникнуть давке — и движение стопорится. Так и клеточные слои под нагрузкой могут внезапно затвердеть, превращаясь из податливой массы в упругий каркас.
Толпа на станции метро в час пик. Одни спешат к эскалатору, другие замедляются у табло, третьи обходят колонну. Каждый шаг — это не просто реакция на то, что прямо перед носом. Человек заранее прикидывает, где окажется сосед через секунду, и подстраивает свой маршрут. Такой взгляд в будущее физики называют упреждающим поведением.
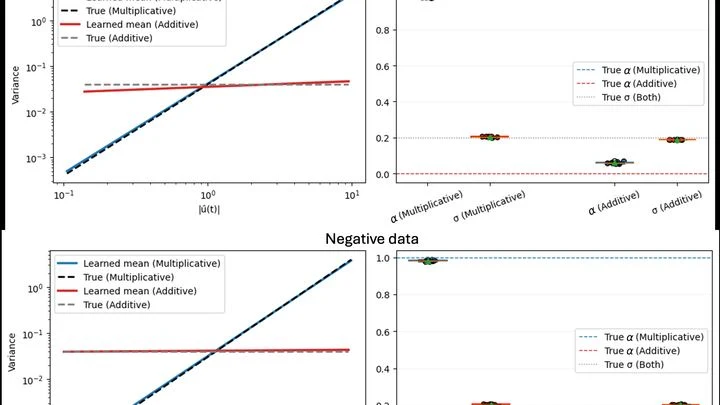
Рост популяции со стороны похож на разгоняющийся поезд: сначала еле ползёт, потом набирает ход. Но стоит вглядеться в данные — и картинка расплывается. В одном замере десяток особей, в другом сразу сотня. Классические модели смахивают этот разброс как досадную грязь с объектива. Они считают, что шум везде одинаковый, и просто не обращают на него внимания.
Обычные механические метрономы, помещённые на общую подвижную платформу, демонстрируют классическую синхронизацию: через некоторое время их колебания самопроизвольно совпадают по фазе. В квантовом мире долгое время не удавалось воспроизвести этот эффект для чисто квантовых состояний.
Временной кристалл напоминает вечные часы: его атомы сами собой совершают ритмичные движения. В обычных часах маятник толкает пружина или батарейка, а здесь движение возникает без подвода энергии — система просто возвращается к исходному состоянию через равные промежутки. Эту идею выдвинул Фрэнк Вильчек в 2012 году.
Представьте две квантовые частицы, связанные невидимой нитью — квантовой корреляцией. Одна из них теряет энергию, вторая — ровно столько же набирает, так что общий запас остаётся неизменным. Если наблюдать лишь за первой частицей, её колебания не затухают: ритм остаётся таким же ровным, как у космического пульсара — вращающейся нейтронной звезды, излучающей строго периодические импульсы.
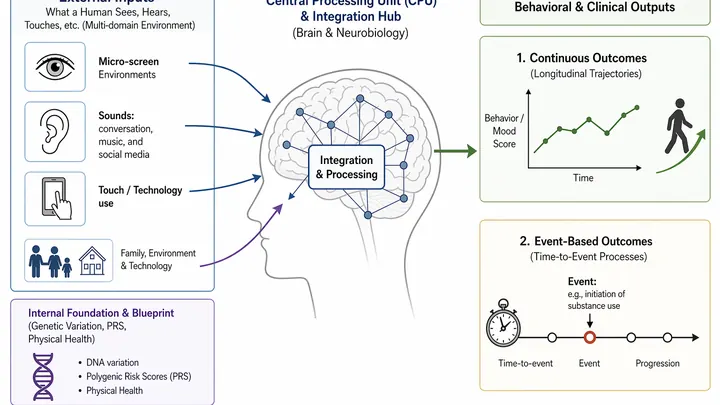
Оркестр играет без дирижёра. У каждого музыканта есть партитура — это гены. А громкость и темп зависят от акустики зала, настроения и соседей по сцене. Примерно так же наследственность и повседневная жизнь вместе создают поведение подростка.
В новом исследовании учёные собрали данные тысяч детей из долгосрочного проекта ABCD.
Два музыканта играют дуэтом. В идеальном зале они слышат друг друга идеально и постепенно входят в резонанс. Но попробуйте играть в комнате, где кто-то постоянно хлопает дверью. Казалось бы, ритм собьётся. А вот и нет: иногда именно этот случайный хлопок заставляет обоих подстроиться мгновенно.
Примерно так ведут себя две квантовые частицы — кубиты — когда вокруг них шумит среда.
Капля чернил в стакане воды расплывается равномерно, но в чашке с кусочками фруктового желе чернила пойдут извилистыми путями — где-то застрянут, где-то проскочат. Так и молекулы в живых клетках или пористых материалах движутся не по гладкому полю, а сквозь среду с беспорядком: где-то гуще, где-то жиже.
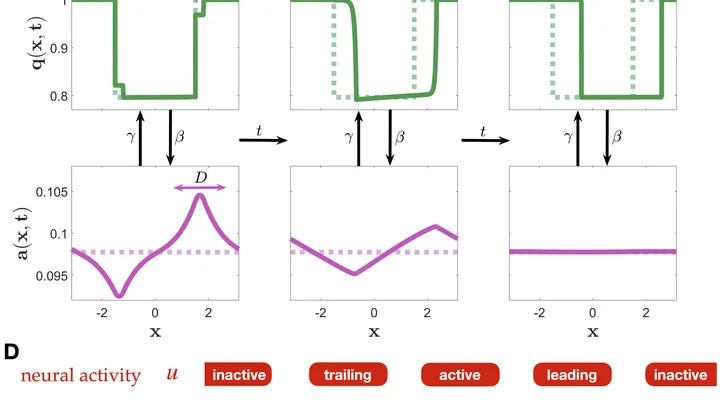
Держать в уме номер телефона, пока набираешь его, — рабочая память. В мозге за это отвечает группа клеток, которые посылают сигналы друг другу, как люди, передающие ведро по цепочке. Но у каждой передачи есть цена: нужны вещества-посредники, и они расходуются. Если их не пополнять, цепочка остановится и мысль пропадёт.
Нейросеть, которая учится новому, похожа на путника в горной местности. Каждое усвоенное знание — это углубление в рельефе, куда путник скатывается и застревает. Чтобы выбраться и добраться до новой впадины, нужна энергия. Но по мере того как путник набирает опыт, стенки его ямы становятся всё круче, и каждый следующий подъём требует всё больше сил.
Тонкая струйка воды на стекле душа собирается в извилистые дорожки, которые дрожат и меняются на глазах. Такая плёнка жидкости, стекающая по вертикальной поверхности, — классический пример хаоса в природе: вроде бы всё течёт вниз, но поверхность живёт своей непредсказуемой жизнью.
Крошечная частица плавает в луче лазера, как пылинка в свете фонарика. Её постоянно толкают молекулы воды — беспорядочно, со всех сторон. Обычно эти толчки мешают: частица дёргается, и точные измерения превращаются в лотерею. Но физики придумали, как обратить помеху в пользу.
Густой мёд медленно растекается по тарелке. В таком мире, где трение подавляет инерцию, движение управляется не силой, а вязкостью. Именно так ведут себя многие мягкие материалы: полимерные гели, коллоидные суспензии, содержимое живых клеток.
Турбулентный поток воды в трубе и колебания маятника кажутся непохожими. Но внутри у них есть общее: оба подчиняются своим законам движения, которые можно описать числами. Нейросеть, обученная только на одном таком «танце» чисел, вдруг начинает понимать другой — без единого дополнительного примера. Это как музыкант, который выучил одну мелодию, а потом с листа играет незнакомую пьесу, уловив её гармонию.
Каждые несколько лет тёплое течение у берегов Перу сдвигается, и рыбаки остаются без улова. Это Эль-Ниньо, дыхание тропического Тихого океана, которое влияет на погоду от Индонезии до Калифорнии. Предсказать его появление так же трудно, как предсказать, куда покатится камень, брошенный в бурную реку.
Эпидемия — это не ровный поток, а серия ударов. Один носитель вируса может заразить никого, а другой — сразу пятьдесят человек. Такие редкие, но мощные события называют «королями драконов»: они выбиваются из общей картины и определяют, насколько тяжёлой будет волна болезни.
В новой работе вирус сравнивают с шаром в бильярде.
Резинка натянута — и вдруг лопается. В мире атомов есть похожая картина: струна, связывающая частицы, может разорваться. В новой работе физики взяли цепочку атомов ридберговских атомов и проследили, как рвётся такая струна.
При слабом натяжении струна рвётся полностью, и система распадается на несколько независимых кусков — как если бы резинка разлетелась на отрезки.
Кастрюля на плите получает тепло, но не работу: газ под крышкой просто нагревается. А если плита не обычная, а квантовая? Тогда тепло и работа могут приходить одновременно, как от двигателя, который ещё и греет.
В новой работе описан именно такой случай: классическая система — например, маятник или зеркальце — купается в квантовой среде.
Временные кристаллы — экзотическая фаза материи, которая демонстрирует периодическое движение не в пространстве, а во времени, даже находясь в основном, невозбуждённом состоянии. Эту идею, напоминающую вечные часы, не требующие завода, впервые предложил Фрэнк Вильчек.
Группа людей ищет потерянную вещь в большом парке. Кто-то устаёт и уходит, кто-то присоединяется по дороге. Число ищущих всё время меняется. Как это влияет на время поиска? До сих пор у науки не было чёткого ответа.
В новой работе построена общая модель такого процесса. В ней независимые участники случайным образом входят в поиск и покидают его.
Наша Вселенная, возможно, возникла из крайне нестабильного состояния, которое физики называют ложным вакуумом. Представьте стакан с водой, охлаждённой ниже точки замерзания: жидкость остаётся жидкой лишь до первой встряски, которая мгновенно запускает кристаллизацию в лёд.
Тонкая нить в потоке воды — как волос в струе душа. Если воду дёргать туда-сюда, волос то вытягивается по течению, то сминается. Учёные взяли настоящие белковые нити (актин, из которого состоят мышцы) и поместили их в микроскопический канал, где жидкость колебалась с разной частотой.
При быстрых колебаниях нить послушно возвращалась в исходное положение после каждого цикла — как маятник.
На качелях можно сидеть и раскачиваться, а можно просто переваливаться с одной стороны на другую. Тихий океан делает и то и другое. Раз в несколько лет тёплая вода у берегов Перу сменяется холодной, и осадки, ветры, целые экосистемы на половине планеты перестраиваются. Эти смены называют Эль-Ниньо и Ла-Нинья, а вместе — ЭНСО, климатические качели Земли.
Плотность в четыре человека на квадратный метр — порог, за которым толпа перестаёт быть суммой отдельных прохожих и превращается в нечто иное. На площади Консисториаль в Памплоне во время фестиваля Сан-Фермин локальная плотность достигала девяти человек на квадратный метр.
Квантовое состояние под непрерывным измерением — это не застывшая картина, а случайный танец. Каждый исход измерения слегка сдвигает состояние в ту или иную сторону, и чтобы предсказать будущее, нужно отслеживать всю траекторию. Для систем с большим числом уровней это вычислительный кошмар: матрица плотности растёт экспоненциально с размером системы.
Зимой над Северным полушарием воздух движется не как попало, а проводит по несколько дней в одном и том же узоре, прежде чем перестроиться. Эти узоры похожи на комнаты в лабиринте: система входит, задерживается, затем находит дверь в другую комнату. В каждой комнате своя погода: где-то над Европой тепло и влажно, где-то над Сибирью морозно и ясно.
Каждую зиму Тихий океан слегка теплеет у берегов Перу, а каждое лето остывает. Этот ритм задают шестерёнки климатической машины, но одни крутятся быстро, другие медленно, а третьи то ускоряются, то замирают. Линейные обратные модели десятилетиями помогали разглядеть эти шестерёнки в данных, но были слепы к сезонной смене хода.