La méthode des moindres carrés est une technique d'optimisation statistique utilisée pour ajuster un modèle mathématique à des données observées en minimisant la somme des carrés des écarts (résidus) entre les valeurs observées et les valeurs prédites. Elle constitue la technique fondamentale de l'analyse de régression, permettant d'estimer les paramètres de modèles linéaires et non linéaires. En physique, elle est omniprésente pour extraire des constantes à partir de données expérimentales, comme la détermination de la constante gravitationnelle ou l'étalonnage de capteurs.
Histoire
Développée indépendamment par Carl Friedrich Gauss (1795, publiée en 1809) et Adrien-Marie Legendre (1805). Gauss l'utilisa pour prédire l'orbite de la planète naine Cérès, démontrant ainsi sa puissance dans l'analyse de données astronomiques.
Comment ça marche
Étant donné un ensemble de points de données (x_i, y_i) et une fonction modèle y = f(x, paramètres), la méthode ajuste les paramètres pour minimiser Σ (y_i - f(x_i))². Pour les modèles linéaires, cela se réduit à résoudre un système d'équations normales, donnant des solutions explicites. Pour les modèles non linéaires, on utilise des algorithmes itératifs comme Gauss-Newton ou la descente de gradient. La pénalité quadratique garantit que les erreurs importantes sont pénalisées de manière disproportionnée, conduisant à une droite ou une courbe d'ajustement qui équilibre l'écart global.
En pratique
Utilisée dans pratiquement tous les domaines de la science et de l'ingénierie — de l'ajustement de courbes d'étalonnage en spectroscopie à l'estimation de paramètres dans les modèles économétriques et les algorithmes d'apprentissage automatique.
Anecdote
Le nom de la méthode vient du fait qu'elle minimise la somme des carrés des résidus, mais elle correspond aussi à l'estimation du maximum de vraisemblance lorsque les erreurs suivent une distribution normale — une connexion établie par Gauss.
4 610 univers — c'est exactement le nombre de modèles cosmologiques qu'il a fallu aux astrophysiciens pour montrer que le masque gaussien ne fonctionne plus pour les données de nouvelle génération.
Dans une scène tridimensionnelle, chaque point est comme un bonbon dont la couleur change selon l'angle de vue. Pour décrire ce jeu de nuances, on stocke pour chaque point des dizaines de nombres — une fonction mathématique spéciale, imaginée par Joseph Fourier. La mémoire se remplit en un instant.
L'approche standard pour une classe de problèmes d'apprentissage automatique évoque un ressort étiré qu'on oublie de relâcher : les méthodes standard gonflent artificiellement la taille du problème, transformant les calculs en trou noir pour la mémoire et le temps.
La lumière des galaxies lointaines met des milliards d'années à nous parvenir, mais en chemin, elle est déviée et courbée par la toile invisible de la matière noire. Cet effet, prédit par Einstein dans le cadre de la relativité générale, est appelé lentille gravitationnelle.
Les chaînes de spin quantiques évoquent une file de personnes se transmettant une poignée de main secrète : chacun se tourne vers son voisin, et la force de la poignée détermine la manière dont l'onde se propage le long de la chaîne.
L'Univers n'est pas silencieux : il est parcouru d'un bourdonnement continu d'ondes gravitationnelles. Dans une décennie, l'observatoire spatial LISA accordera ses « oreilles » sur la gamme des millihertz, et notre Galaxie s'avérera être la source la plus riche — des dizaines de milliers de paires de naines…
Une mosaïque de grandes tuiles colorées. Chaque tuile représente la quantité moyenne de précipitations sur un mois entier, sur un territoire de la taille d'un petit pays. Pour une compréhension globale, l'image est acceptable, mais si l'on veut savoir si un déluge est passé hier sur une ville précise, elle est inutile.
Une usine où des centaines de minuscules chaînes de montage tournent sans arrêt. Chaque chaîne est un moteur moléculaire qui convertit un carburant chimique en mouvement. Pour que le moteur aille plus vite ou dans la bonne direction, l'ingénieur modifie les réglages — la forme des pièces, la force des interactions.
Le recuit quantique fonctionne comme une recherche intelligente de chemin dans un labyrinthe : au lieu d'explorer toutes les impasses, il utilise les effets quantiques pour trouver la sortie plus rapidement. Mais ce labyrinthe a une particularité : les nombres qui décrivent les murs et les couloirs doivent être à peu près de la même taille.
Un flash laser dure quelques femtosecondes — c'est comme si un instant était étiré en un million de parties. Dans un tel flash, plusieurs couleurs sont mélangées, du rouge au violet. Les instruments qui mesurent la forme du flash se trompent souvent : ils voient bien certaines couleurs, mais mal d'autres. Résultat : l'image est floue.
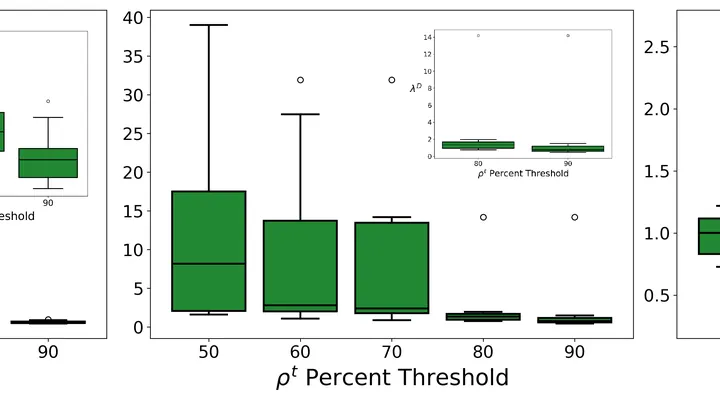
Un réseau de connaissances dense : chacun est lié à presque tout le monde, et dans cette toile, il est difficile de comprendre qui est vraiment important. Trop de fils — l'ordinateur s'étouffe, la modélisation patine. Des chercheurs ont trouvé comment éclaircir ces réseaux sans perdre l'essentiel.
L'idée est de supprimer les connexions qui ne participent pas aux chemins les plus courts.
Des points lumineux sur fond sombre : voilà à quoi ressemblent les images de molécules uniques obtenues par MINFLUX. Ce microscope peut révéler des détails de moins de cinq nanomètres, soit environ dix mille fois plus fins qu'un cheveu humain.
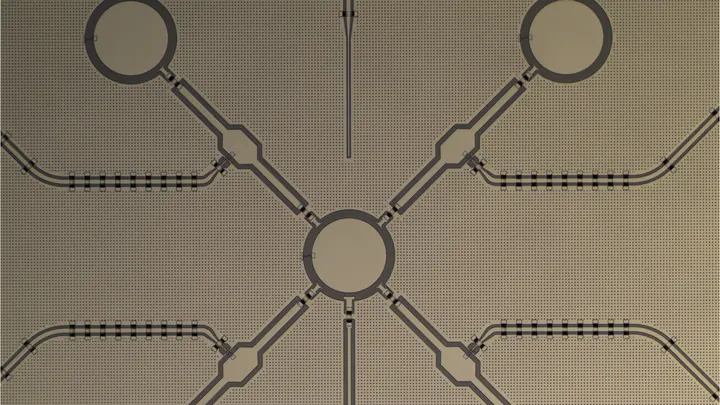
Un processeur quantique ressemble à un orchestre où chaque musicien (le qubit) doit jouer sa partition avec précision. Mais en réalité, les instruments se désaccordent : les qubits perdent de l'énergie et leurs interactions se déforment.
Notre tissu corporel ressemble à une ville : dans différents quartiers vivent différentes cellules, chacune avec son propre travail. Pour comprendre comment cette ville est organisée, les biologistes prennent des images montrant quels gènes sont actifs à chaque point.
Un photographe photographie un immeuble de grande hauteur, mais au lieu de prendre une seule photo, il fait une série de clichés en déplaçant son appareil en spirale de haut en bas. Cette approche capture plus de détails en moins de temps, mais les images peuvent être floues.
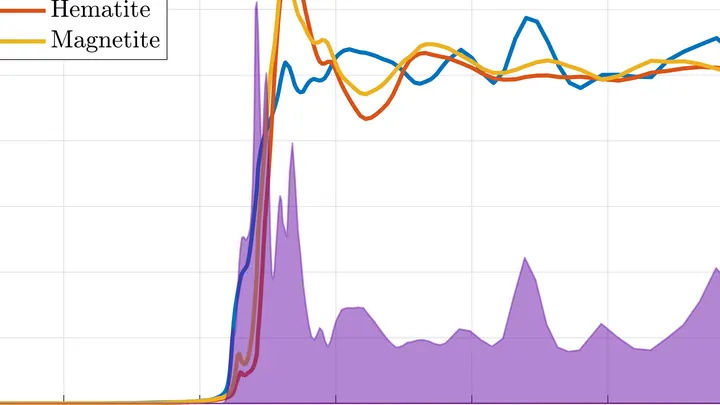
La carte chimique d'un échantillon ressemble à une mosaïque : chaque point a sa propre couleur, sa propre composition chimique. Pour assembler une telle mosaïque, le spectromicroscope scanne l'échantillon point par point, enregistrant en chaque point un spectre — une « empreinte » de la manière dont la matière absorbe ou émet la lumière.
Lorsqu'un quark top naît dans un détecteur de particules, il se désintègre aussitôt en une pluie d'autres particules. Saisir dans cette pluie un indice de nouvelle physique, c'est comme essayer d'entendre un murmure dans un concert de rock.
Les climatologues débattent depuis des années pour savoir où se trouve exactement le « bassin » d'El Niño, cette zone de l'océan Pacifique équatorial qui réagit la première à un futur changement de temps. La controverse ne vient pas d'un manque de données : l'océan est mesuré en longitude, latitude et profondeur, et chaque coupe contient des milliers de nombres.
Chaque hiver, l'océan Pacifique se réchauffe légèrement au large du Pérou, et chaque été, il se refroidit. Ce rythme est dicté par les engrenages de la machine climatique, mais certains tournent vite, d'autres lentement, et d'autres encore accélèrent ou s'arrêtent.