Choisir les valeurs des paramètres qui rendent les données observées les plus probables sous le modèle ; l'ajustement de référence de la physique expérimentale.
Le MLE est le cheval de trait de l'analyse des données en physique, car il est à la fois intuitif et statistiquement puissant. Il fournit une méthode fondée sur des principes pour extraire la meilleure estimation d'une grandeur physique à partir de mesures bruitées, et il donne naturellement des incertitudes sur ces estimations grâce à la courbure de la fonction de vraisemblance. Il est également le fondement de nombreuses techniques avancées, telles que l'inférence bayésienne, qui étend le MLE en incorporant des connaissances a priori. En physique des particules, le MLE est utilisé pour découvrir de nouvelles particules en comparant la vraisemblance d'un modèle de bruit de fond seul avec celle d'un modèle incluant un signal.
Histoire
La méthode a été introduite par Ronald Fisher dans les années 1920, en s'appuyant sur des travaux antérieurs de Carl Friedrich Gauss et d'autres. Fisher a formalisé le concept de vraisemblance et a démontré nombre de ses propriétés statistiques souhaitables, ce qui en a fait une pierre angulaire des statistiques modernes.
Comment ça marche
La méthode commence par une distribution de probabilité qui décrit comment les données sont générées en fonction des paramètres du modèle. Par exemple, si vous mesurez les temps de désintégration d'un échantillon radioactif, vous pouvez supposer qu'ils suivent une distribution exponentielle avec un paramètre de taux λ. La fonction de vraisemblance L(λ) est le produit des probabilités de chaque point de données observé, étant donné λ. Pour trouver le maximum, on prend généralement le logarithme de la vraisemblance (car il est plus facile de travailler avec des sommes qu'avec des produits), puis on trouve la valeur du paramètre qui annule la dérivée. Cela peut être fait analytiquement pour des modèles simples ou numériquement pour des modèles complexes. L'estimation résultante est appelée l'estimation du maximum de vraisemblance, et son incertitude est souvent dérivée de la dérivée seconde du logarithme de la vraisemblance, qui donne l'information de Fisher.
En pratique
Le MLE est utilisé dans pratiquement toutes les analyses de physique expérimentale, de l'ajustement des trajectoires de particules dans les détecteurs à l'estimation de la constante de Hubble à partir des données de supernovae, et il est également largement appliqué dans des domaines comme l'économie, la biologie et l'apprentissage automatique.
Anecdote
L'estimation du maximum de vraisemblance n'est pas toujours sans biais — par exemple, le MLE de la variance d'une distribution normale est en moyenne légèrement trop petit — mais c'est néanmoins l'estimateur le plus efficace dans de nombreux cas, ce qui signifie qu'il a la plus petite variance possible parmi les estimateurs sans biais.
L'interprète se laisse distraire par le moindre bruit dans la salle, et une réunion d'une heure s'étire sur deux. C'est le même problème pour les modèles de fondation moléculaires : ils apprennent le langage des molécules sur d'immenses corpus, mais chaque nouvelle conversation exige un réglage.
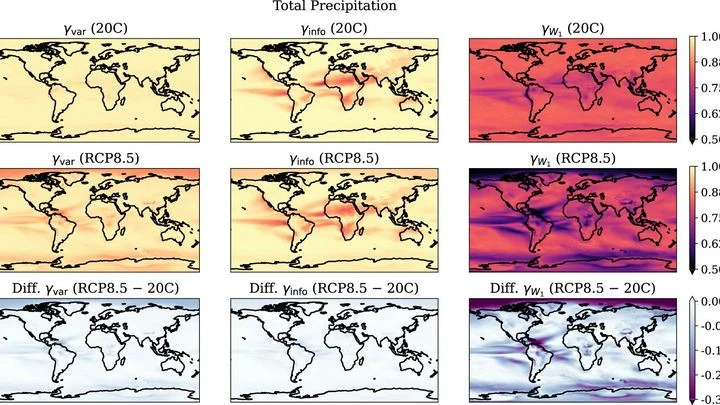
En hiver, dans un quartier de la ville, il tombe trois fois plus de neige que dans le quartier voisin. Une année, c'est la canicule, l'autre, le froid. Ce sont les caprices de la météo. Mais sur des décennies, on observe un autre glissement, plus lent : les hivers deviennent en moyenne plus doux. Distinguer l'un de l'autre est la tâche principale des climatologues.
La cellule d'amibe Dictyostelium rampe sur une lame de verre. Son chemin est enregistré : une chaîne de points sur un plan. Mais quelles forces la poussent ? À l'intérieur de la cellule, un moteur moléculaire travaille : les protéines tirent, la membrane fait ressort, l'eau exerce une pression.
Deux cents millions d'étoiles. Dans le centre de la Galaxie, où le futur relevé du télescope Nancy Grace Roman se concentrera, environ 250 fois au cours de la mission, la lumière de l'une d'elles vacillera sous une caresse invisible.
4 610 univers — c'est exactement le nombre de modèles cosmologiques qu'il a fallu aux astrophysiciens pour montrer que le masque gaussien ne fonctionne plus pour les données de nouvelle génération.
La gravitation n'est pas seulement une force qui nous maintient au sol. À l'échelle de l'Univers, elle dirige les galaxies, courbe les rayons lumineux et détermine le destin de toute chose. Il y a cent ans, Einstein l'a décrite comme une courbure de l'espace et du temps.
L'Univers n'est pas silencieux : il est parcouru d'un bourdonnement continu d'ondes gravitationnelles. Dans une décennie, l'observatoire spatial LISA accordera ses « oreilles » sur la gamme des millihertz, et notre Galaxie s'avérera être la source la plus riche — des dizaines de milliers de paires de naines…
Le trou noir n'est pas un vide figé, mais un moteur magnétique vivant. Son « cœur » — le disque d'accrétion — pulse : à l'inspiration, la matière s'enroule en entonnoir ; à l'expiration, la reconnexion magnétique déchire les lignes de champ, et le plasma jaillit loin de l'horizon.
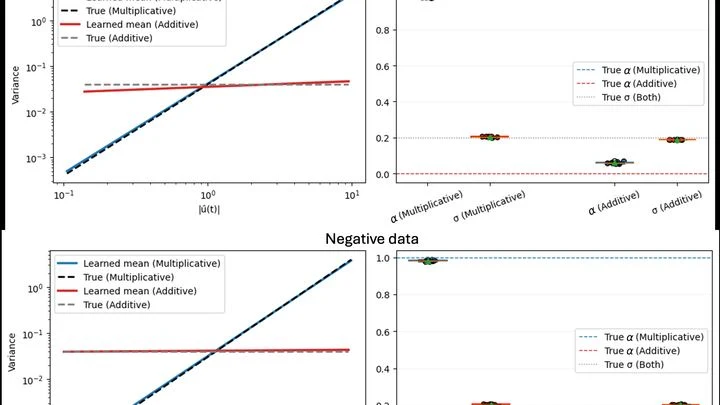
Vue de l'extérieur, la croissance d'une population ressemble à un train qui prend de la vitesse : d'abord il avance péniblement, puis il accélère. Mais dès qu'on plonge dans les données, l'image se brouille. Dans une mesure, on compte une dizaine d'individus ; dans une autre, une centaine d'un coup.
Deux boules lourdes tournent à la surface d'un étang. Des cercles s'en échappent — ce sont les ondes gravitationnelles. Lorsque les boules se rapprochent, les ondes emportent de l'énergie, et les cercles deviennent plus fréquents.
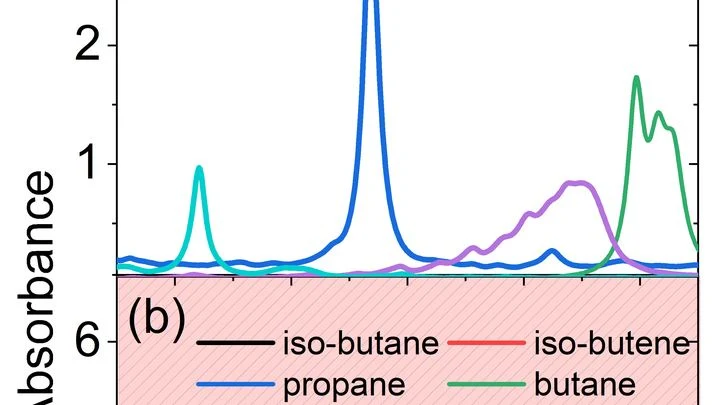
Cent personnes parlent en même temps dans une grande salle. Vous essayez d'en écouter une seule — mais les voix se fondent, certaines chuchotent, et vous ignorez même l'existence de certaines. C'est à peu près ce que ressent un analyseur de gaz laser classique lorsque des dizaines de substances se mélangent dans une chambre de combustion ou un tuyau d'usine.
Une bibliothèque de 27 000 livres, et tous sur le béton. Dans chacun, on trouve la recette du mélange, la température, la résistance. Mais ces informations sont dispersées dans des paragraphes, des tableaux et des notes de bas de page. Pour qu'une personne les rassemble, il faudrait des années. Le programme, lui, a réussi en une heure.
Dans une batterie ordinaire, l'électrolyte est liquide et les particules chargées (les ions) se déplacent librement. Dans la version solide, elles se faufilent à travers des « couloirs » atomiques, comme des piétons dans des passages étroits. Pour que la batterie fonctionne vite, il faut un matériau avec une bonne conductivité ionique.
Le détecteur de particules du Grand collisionneur de hadrons fonctionne pendant des années sans s'arrêter. Ses capteurs produisent des montagnes de données à chaque seconde, et il faut repérer rapidement une défaillance — par exemple, une surchauffe ou un canal cassé. Avant, des règles simples surveillaient cela, mais elles faisaient souvent des erreurs.
Dans le détecteur d'un collisionneur, chaque collision de protons laisse une traînée de dizaines de particules, comme les éclaboussures d'une pierre jetée dans l'eau. Démêler ces éclaboussures et comprendre ce qui s'est passé au moment de l'impact est une tâche que l'humain ne peut plus accomplir seul.
Lorsqu'un quark top naît dans un détecteur de particules, il se désintègre aussitôt en une pluie d'autres particules. Saisir dans cette pluie un indice de nouvelle physique, c'est comme essayer d'entendre un murmure dans un concert de rock.