La méthode de Monte-Carlo par chaînes de Markov (MCMC) est une technique de calcul permettant d'explorer des distributions de probabilité trop complexes pour être analysées directement. Au lieu de calculer la distribution de manière exacte, elle génère une séquence d'échantillons aléatoires qui, après un nombre suffisant d'étapes, se rapproche de la distribution. Cette approche est précieuse en physique et en statistique pour estimer les paramètres d'un modèle à partir de données, comme les paramètres cosmologiques de l'univers à partir des observations du fond diffus cosmologique.
Histoire
La technique a été développée dans les années 1940 par des physiciens de Los Alamos, dont Stanislaw Ulam et Nicholas Metropolis, pour la recherche sur les armes nucléaires, puis généralisée par W.K. Hastings en 1970.
Comment ça marche
La méthode combine deux idées : une chaîne de Markov, où chaque étape ne dépend que de l'état actuel, et l'échantillonnage de Monte-Carlo, qui utilise le hasard. Partant d'une estimation initiale, l'algorithme propose un nouvel état, puis l'accepte ou le rejette selon une règle garantissant que la chaîne converge vers la distribution cible. Au fil de nombreuses itérations, les états visités forment un échantillon représentatif, à partir duquel on peut calculer des moyennes et des incertitudes.
En pratique
La méthode MCMC est utilisée en cosmologie pour ajuster des modèles de l'univers aux données, en physique des particules pour extraire le signal du bruit de fond, et en apprentissage automatique pour l'inférence bayésienne.
Anecdote
Le nom « Monte-Carlo » a été inventé par Ulam, en référence aux habitudes de jeu de son oncle au casino de Monte-Carlo, car la méthode repose sur des nombres aléatoires comme une roulette.
Attraper la lumière particule par particule, c'est comme entendre un murmure dans un atelier assourdissant. La caméra à multiplication d'électrons (EMCCD) en est capable : un photon unique qui atteint un pixel est transformé en avalanche d'électrons, mesurable ensuite.
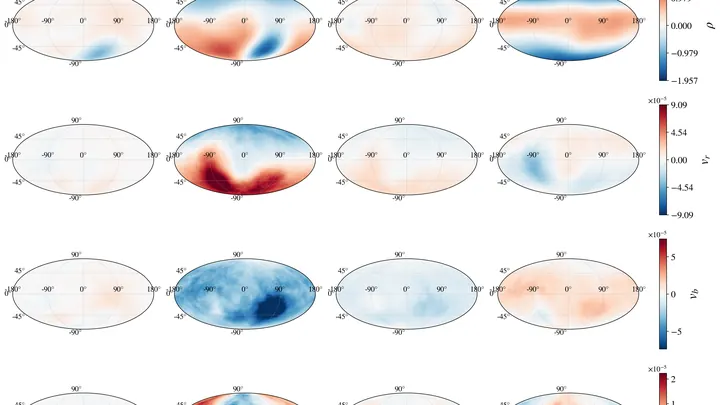
Deux galaxies – notre Voie lactée et son compagnon, le Grand Nuage de Magellan – tournent lentement l'une autour de l'autre. Leur attraction gravitationnelle agite les confins lointains de la Voie lactée, comme un caillou jeté dans un étang fait onduler l'eau.
À l'intérieur d'un cristal se déroule un ballet invisible : les moments magnétiques des atomes, tels des danseurs, tantôt s'alignent à l'unisson, tantôt se dispersent en opposition de phase. La chorégraphie est dictée par l'échange quantique — une musique sensible à la géométrie des liaisons.
Les amas de galaxies sont les plus grands ensembles gravitationnels de l'Univers. Dans la lueur des rayons X, produite par le plasma chaud, se cache l'histoire de l'expansion de l'univers, de la matière noire invisible et de la mystérieuse énergie noire.
Lorsqu'une étoile massive meurt, son cœur se contracte et l'explosion d'une supernova se produit. Ce cataclysme engendre des flux de particules, comme les vagues provoquées par une pierre jetée dans l'eau. Les premières à arriver sont les neutrinos rapides, qui traversent la Terre sans presque interagir.
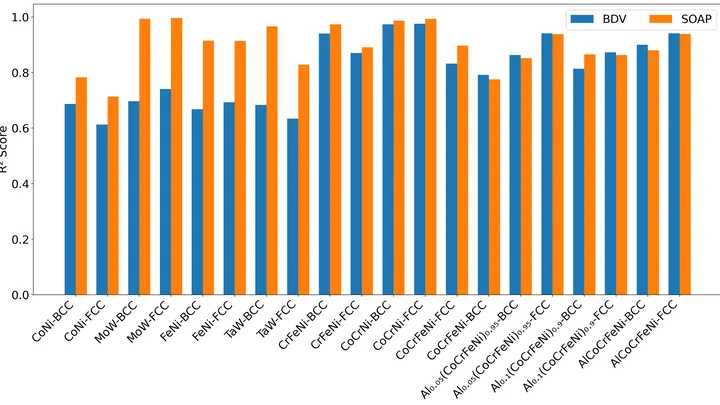
Créer un alliage à partir de plusieurs métaux, c'est un peu comme cuisiner une soupe avec des ingrédients inconnus : deviner la texture finale sans goûter est presque impossible. Les modèles standard se trompent souvent dès qu'il y a plus de trois sortes d'atomes.
Les paires de trous noirs dansent de trois façons différentes avant de fusionner. La première est une valse élégante : les objets tournent dans le même sens, comme des partenaires qui se regardent. Ces paires naissent d'étoiles binaires et ont souvent des masses inégales.
Un recensement qui ne note que les distances entre les maisons passe à côté de beaucoup de choses. On peut savoir où sont les villes et où sont les villages, mais on ne peut pas distinguer un gratte-ciel d'une maison individuelle.
Un éclair fend le ciel en une fraction de seconde, laissant une trace ramifiée. Au même instant, dans un minuscule cristal supraconducteur refroidi presque au zéro absolu, une avalanche de champ magnétique déferle : de fins doigts d'aimantation transpercent le matériau.
Une usine où des centaines de minuscules chaînes de montage tournent sans arrêt. Chaque chaîne est un moteur moléculaire qui convertit un carburant chimique en mouvement. Pour que le moteur aille plus vite ou dans la bonne direction, l'ingénieur modifie les réglages — la forme des pièces, la force des interactions.
Les rayons cosmiques sont des particules venues des profondeurs de l'espace, accélérées à des énergies colossales. En percutant l'atmosphère, ils génèrent des cascades de particules accompagnées d'ondes radio. Ces ondes sont des empreintes qui révèlent l'énergie et la direction de l'intrus.
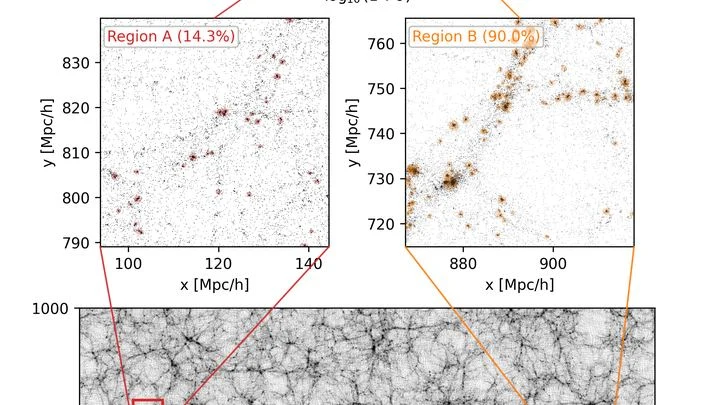
L'Univers est immense, et calculer comment les galaxies et la matière noire s'y répartissent n'est pas une mince affaire. En général, les scientifiques lancent des simulations informatiques qui « rejouent » l'évolution de régions entières de l'espace, de la taille de milliards d'années-lumière.
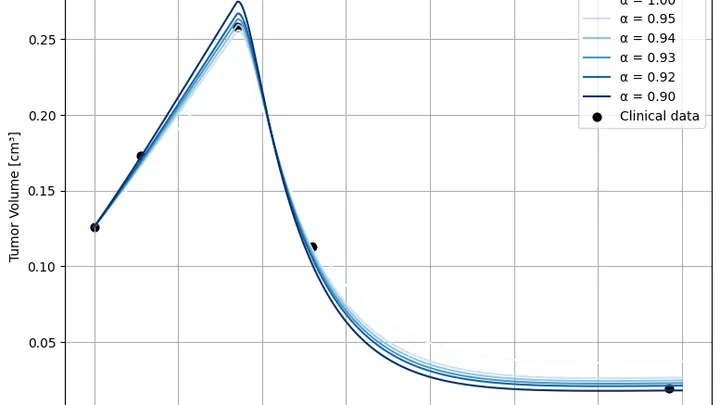
Une tumeur ne pousse pas comme un arbre, mais comme une ville : son aspect actuel est influencé par les constructions d'hier et les incendies d'avant-hier. Les équations classiques de croissance tumorale ne tiennent pas compte de cela — elles ne regardent que le moment présent, comme si la ville était reconstruite chaque jour de zéro.
La lumière née au moment du Big Bang a voyagé vers nous pendant près de 14 milliards d'années. Mais en chemin, elle a traversé les champs gravitationnels des galaxies et des amas de matière noire, qui ont courbé ses rayons.
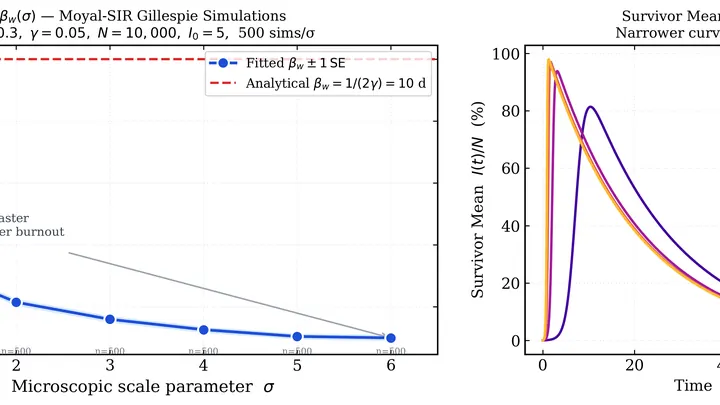
Une épidémie n'est pas un flux régulier, mais une série de coups. Un porteur du virus peut ne contaminer personne, tandis qu'un autre en infecte directement cinquante. Ces événements rares mais puissants sont appelés « rois dragons » : ils sortent du lot et déterminent la gravité de la vague de maladie.
Une marche quantique ressemble à un homme ivre qui tourne au hasard à chaque intersection. Mais au lieu de rues, il y a des nœuds de graphe, et au lieu de pas, des transitions quantiques. Les scientifiques ont découvert que cette marche possède une mesure cachée : la complexité de Krylov.
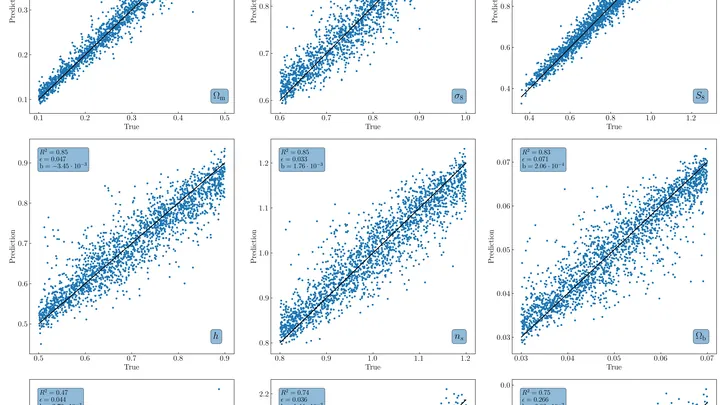
Des milliers d'univers sont nés dans un ordinateur pour, un jour, parler du nôtre. Chacun avec ses amas de galaxies, disposés selon les lois de la gravitation, comme des petits pois dans un bocal secoué avec plus ou moins de force. La façon dont les petits pois se répartissent permet de deviner quelle main a secoué le bocal.