Échantillonnage par chaîne de Markov qui utilise les gradients de la distribution a posteriori pour effectuer de longs pas bien ciblés dans des espaces de grande dimension.
Le Monte Carlo Hamiltonien (HMC) est une méthode de Monte Carlo par chaînes de Markov (MCMC) pour échantillonner des distributions de probabilité, en particulier celles à haute dimensionnalité. Contrairement aux méthodes plus simples de marche aléatoire, HMC utilise le gradient de la distribution cible pour proposer des déplacements éloignés du point actuel, tout en maintenant un taux d'acceptation élevé. Cela le rend très efficace pour explorer des espaces de grande dimension, où les marches aléatoires ont tendance à errer lentement. HMC est une pierre angulaire du calcul bayésien moderne, notamment dans des domaines comme l'apprentissage automatique et la physique statistique.
Histoire
La méthode a été introduite par Simon Duane, Anthony Kennedy, Brian Pendleton et Duncan Roweth en 1987, en s'appuyant sur des travaux antérieurs en théorie de jauge sur réseau.
Comment ça marche
HMC interprète la distribution cible comme une fonction d'énergie potentielle et introduit des variables auxiliaires de « moment ». Le système évolue ensuite selon la dynamique hamiltonienne, simulant une boule sans frottement roulant sur un paysage façonné par le logarithme négatif de la distribution cible. Après une trajectoire simulée, la nouvelle position et le moment sont acceptés ou rejetés à l'aide d'une étape de Metropolis, qui corrige toute erreur de discrétisation. L'essentiel est que la dynamique est réversible et préserve le volume, de sorte que l'algorithme converge vers la distribution correcte. Le gradient guide la trajectoire vers les régions de haute probabilité, permettant de grands sauts.
En pratique
C'est l'algorithme d'échantillonnage par défaut dans les langages de programmation probabilistes comme Stan et PyMC, utilisé pour ajuster des modèles bayésiens complexes en sciences sociales, en biologie et en finance.
Anecdote
Le « hamiltonien » dans le nom fait référence à la reformulation de la mécanique classique par William Rowan Hamilton, que l'algorithme emprunte pour transformer l'échantillonnage en une simulation physique.
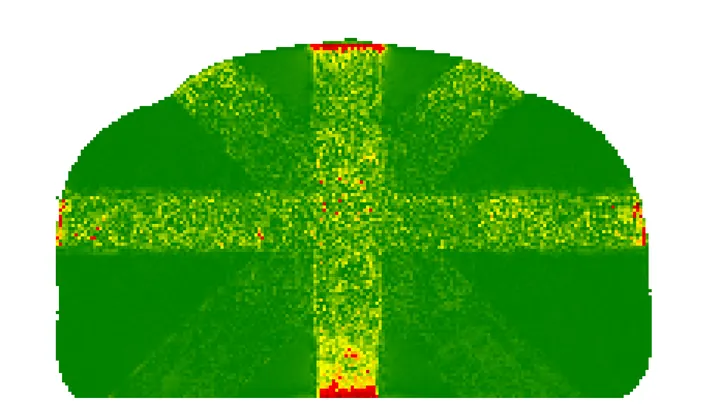
Lorsque deux noyaux lourds se percutent à une vitesse énorme, ils n'entrent pas en collision comme des boules de billard : seule une partie de leur matière entre en contact. Combien de nucléons (protons et neutrons) participent réellement à la collision, et combien passent à côté, on ne le sait pas à l'avance.
Dans une salle bruyante, un interprète essaie de saisir chaque mot, mais les froissements et les échos brouillent le sens. C'est à peu près ainsi que les méthodes informatiques classiques calculent les systèmes quantiques complexes : plus il y a de particules et plus leurs interactions sont fortes, plus les calculs se noient rapidement dans le bruit.
Un interprète se laisse distraire par chaque bruissement dans la salle — et une réunion d'une heure se transforme en deux heures. C'est un peu comme cela que les scientifiques ont cherché pendant des années des états particuliers dans de minuscules circuits électriques : ils regardaient le courant total, mais ne remarquaient pas à quel point le signal était brouillé par le bruit.
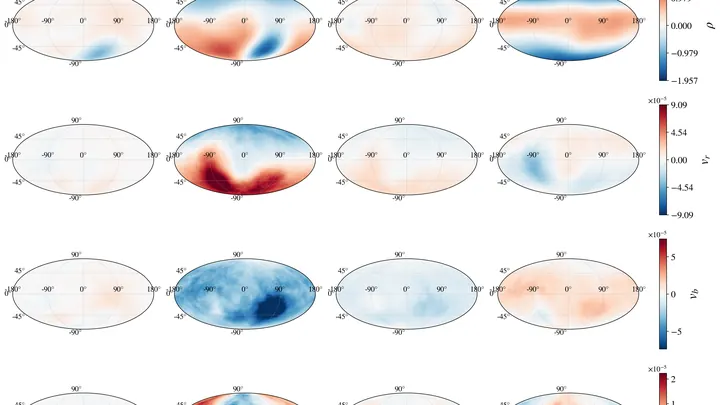
Deux galaxies – notre Voie lactée et son compagnon, le Grand Nuage de Magellan – tournent lentement l'une autour de l'autre. Leur attraction gravitationnelle agite les confins lointains de la Voie lactée, comme un caillou jeté dans un étang fait onduler l'eau.
Imaginez un conducteur sur une route verglacée : il ne connaît pas la réaction exacte de sa voiture aux mouvements du volant et doit apprendre en conduisant, en gardant intuitivement une marge de manœuvre pour une éventuelle erreur. C'est ainsi que fonctionne un algorithme de contrôle adaptatif.
Les systèmes électriques équipés de panneaux solaires et d'éoliennes ressemblent à une partie d'échecs : la couverture nuageuse et les variations de charge sont des coups de l'adversaire impossibles à prévoir. Pour maintenir l'équilibre, les opérateurs devaient auparavant évaluer des dizaines de scénarios (incertitude) — ce qui demandait trop de temps et de calculs.
Les mathématiciens l'ont confirmé : la réponse idéale à une pandémie, c'est la stratégie du « marteau et de la danse ». D'abord, un confinement brutal écrase la vague de contaminations, comme un coup de marteau. Quand les hôpitaux se vident, la danse commence — un retour prudent, pas à pas, à la vie normale.
La cosmologie moderne est en dissonance. Les mesures locales de la constante de Hubble à partir des supernovae et des céphéides donnent environ 73 km/s/Mpc, tandis que les contraintes globales issues du fond diffus cosmologique dans le cadre du modèle standard ΛCDM…
Les chaînes de spin quantiques évoquent une file de personnes se transmettant une poignée de main secrète : chacun se tourne vers son voisin, et la force de la poignée détermine la manière dont l'onde se propage le long de la chaîne.
Les paires de trous noirs dansent de trois façons différentes avant de fusionner. La première est une valse élégante : les objets tournent dans le même sens, comme des partenaires qui se regardent. Ces paires naissent d'étoiles binaires et ont souvent des masses inégales.
Un recensement qui ne note que les distances entre les maisons passe à côté de beaucoup de choses. On peut savoir où sont les villes et où sont les villages, mais on ne peut pas distinguer un gratte-ciel d'une maison individuelle.
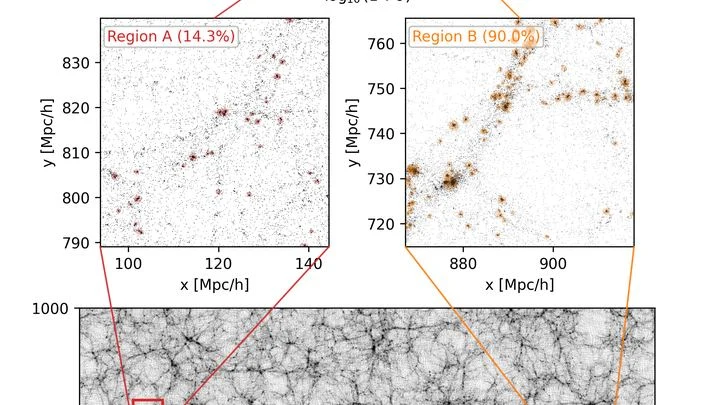
L'Univers est immense, et calculer comment les galaxies et la matière noire s'y répartissent n'est pas une mince affaire. En général, les scientifiques lancent des simulations informatiques qui « rejouent » l'évolution de régions entières de l'espace, de la taille de milliards d'années-lumière.
Une goutte de crème tombe dans une tasse de café — et en une minute, toute la boisson devient beige. Ce processus de mélange peut être mesuré : de combien faut-il « remuer » une distribution de particules pour la transformer en une autre ? En mathématiques, cette approche s'appelle le transport optimal, et la mesure de l'effort est la distance de Wasserstein.
La radiothérapie du cancer de la prostate exige un calcul précis de la dose d'irradiation en chaque point du corps. La méthode classique de Monte-Carlo simule des millions de particules et prend des heures, alors que pour adapter le plan aux changements quotidiens de l'anatomie, il faut des secondes.
La lumière née au moment du Big Bang a voyagé vers nous pendant près de 14 milliards d'années. Mais en chemin, elle a traversé les champs gravitationnels des galaxies et des amas de matière noire, qui ont courbé ses rayons.
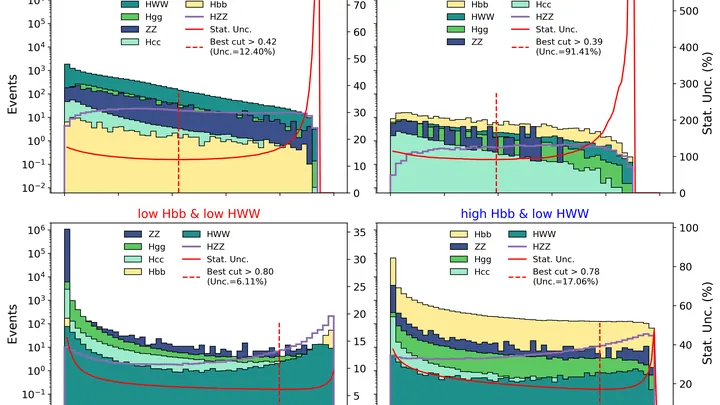
Le boson de Higgs vit incroyablement peu de temps — moins d'un milliardième de seconde. Impossible de le capturer directement, c'est pourquoi les physiciens observent ce qui reste après sa désintégration : des jets de particules, des muons, des neutrinos.
Chaque fusion de trous noirs engendre des ondes gravitationnelles — une ondulation dans le tissu de l'Univers — prédites par Einstein et détectées pour la première fois grâce à la contribution clé de Kip Thorne.
Dans les matériaux désordonnés — par exemple les semi-conducteurs organiques ou les encres à base de matériaux bidimensionnels — les électrons ne se déplacent pas de manière fluide, comme l'eau dans un tuyau. Ils sautent d'un endroit à un autre, comme une balle qui rebondit sur une surface irrégulière. Ce mouvement est appelé transport par sauts.
Un pulsar est une étoile morte qui tourne sur elle-même et émet des impulsions radio, tel un phare. Si le pulsar a un compagnon, ils tournent autour de leur centre de gravité commun.